 五度妙笔
 企业透视镜
 API商城

 数据库
2026年中国宠物医疗行业市场需求分析:需求扩容与结构升级【组图】
2026年中国宠物医疗行业市场需求分析:需求扩容与结构升级【组图】
行业主要上市公司:
瑞普生物
(300119.SZ);
普莱柯
(603566.SH);
海正药业
(600267.SH);
奕瑞科技
(688301.SH);
康众医疗
(688607.SH)等
本文核心数据:养宠结构;宠物消费市场规模;宠物消费结构;宠物医疗市场规模
——中国养宠结构:犬猫为主,正朝着多元化发展
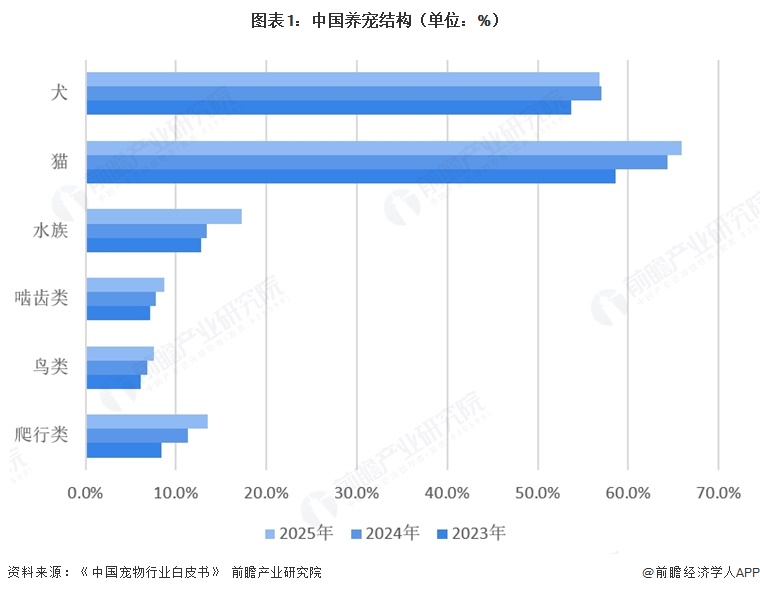
从养宠结构看,犬、猫饲养家庭占比持续领先且均超50%,是当前宠主养宠的首选;与此同时,水族、爬行类等小众宠物的饲养占比均呈小幅攀升态势,养宠偏好的多元化趋势正逐步显现。
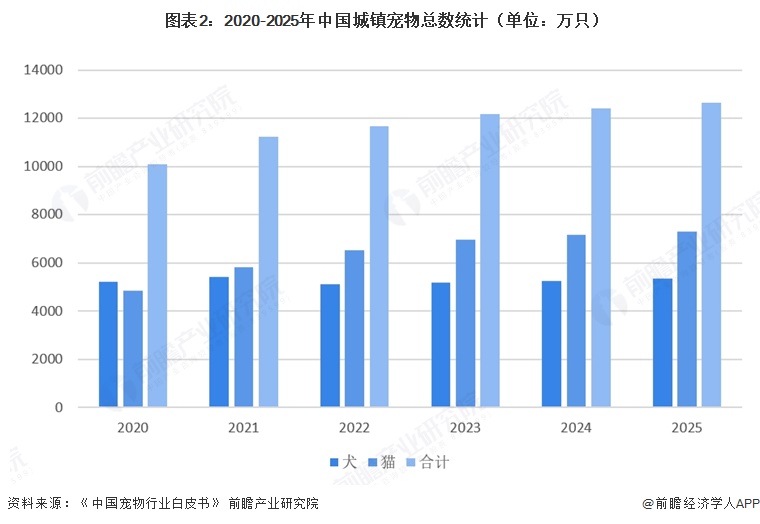
根据《中国宠物行业白皮书》的数据,2020-2025年,在城镇禁养政策加码的背景下,宠物犬数量增长趋缓,而宠物猫数量则从2020年4862万只激增至2025年7289万只,呈现爆发式增长。
——中国宠物消费市场:逐年提升,猫消费市场增速更快
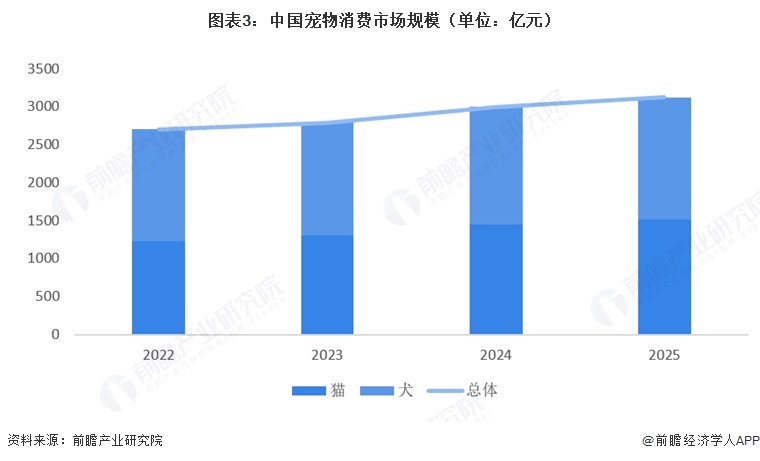
经过多年的发展,中国已经成为全球最大的宠物消费市场之一。根据《中国宠物行业白皮书》统计数据,2020-2025年,中国宠物消费市场规模持续增长。2025年,城镇宠物(犬猫)消费市场规模达3126亿元,较2024年增长4.1%。其中,犬消费市场规模达1606亿元,较2024年增长3.2%;猫消费市场规模达1520亿元,较2024年增长5.2%。
——中国宠物消费结构:食品与医疗为主要市场
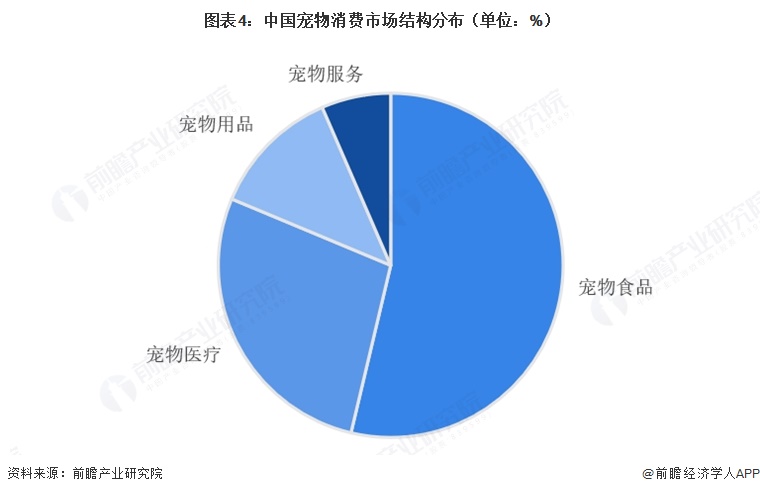
从消费结构看,2025年食品市场仍是主要消费市场,市场份额为53.7%。主粮、营养品小幅上升,零食小幅下降。其次是医疗市场,市场份额为27.6%,其中,疫苗、体检相对稳定,药品、诊疗小幅上升。用品、服务市场份额较低,分别为12.2%、6.5%,但有较高上升空间。
——中国宠物医疗市场规模:市场规模逐年增长
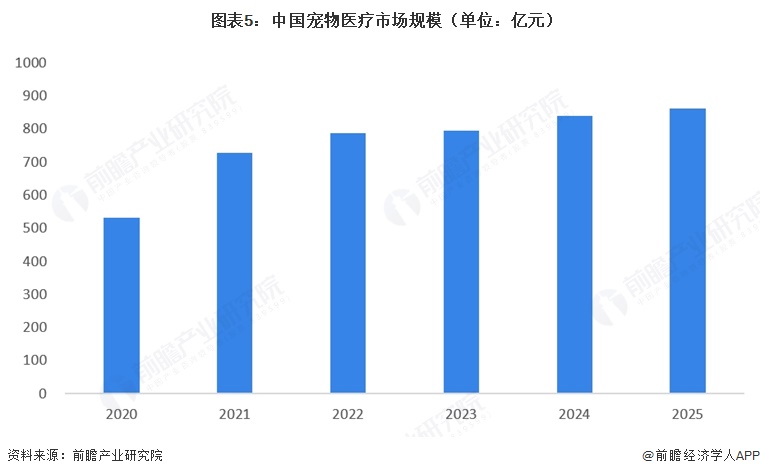
2020-2025年中国宠物医疗消费平均占整体宠物消费市场的比重由25.8%波动上升至27.6%。2025年,中国宠物医疗市场规模达863亿元。
更多本行业研究分析详见前瞻产业研究院《
全球及中国宠物医疗行业发展前景与投资战略规划分析报告
》。同时前瞻产业研究院还提供产业大数据、产业研究报告、产业规划、园区规划、产业招商、产业图谱、智慧招商系统、行业地位证明、IPO咨询/募投可研、IPO工作底稿咨询等解决方案。在招股说明书、公司年度报告等任何公开信息披露中引用本篇文章内容,需要获取前瞻产业研究院的正规授权。
更多深度行业分析尽在【前瞻经济学人APP】,还可以与500+经济学家/资深行业研究员交流互动。
前瞻产业研究院 - 深度报告
REPORTS
2026-2031年全球及中国
宠物医疗
行业发展前景与投资战略规划分析报告
本报告前瞻性、适时性地对宠物医疗行业的发展背景、供需情况、市场规模、竞争格局等行业现状进行分析,并结合多年来宠物医疗行业发展轨迹及实践经验,对宠物医疗行业未来...
查看详情
本文来源前瞻产业研究院,内容仅代表作者个人观点,本站只提供参考并不构成任何投资及应用建议。(若存在内容、版权或其它问题,请联系:service@qianzhan.com)
品牌合作与广告投放请联系:0755-33015062 或 hezuo@qianzhan.com
如在招股说明书、公司年度报告中引用本篇文章数据,请联系前瞻产业研究院,联系电话:400-068-7188。


