 五度妙笔
 企业透视镜
 API商城

 数据库
2025年机床工具行业上市公司运行情况
上市公司是重要的优质企业群体,本文选取机床工具行业特征突出的部分企业作为重点关注对象(以下简称:行业上市公司),并依据其
2025
年度报告,汇总分析行业上市公司的运行情况。
至
2025
年末行业上市公司总数
58
家,其中深交所主板
23
家,创业板
22
家;上交所主板
4
家,科创板
9
家。行业上市公司的具体地区和行业分布情况见表
1
。
表1 行业上市公司的地区和行业分布情况

1
.行业上市公司资产负债情况
截至
2025
年末,行业上市公司的资产总计为
3087.3
亿元,较年初增长
6.4%
。负债合计为
1477.4
亿元,较年初增长
8.1%
。负债增速较资产增速快
1.7
个百分点。资产负债率为
47.9%
,较年初增长
0.8
个百分点。
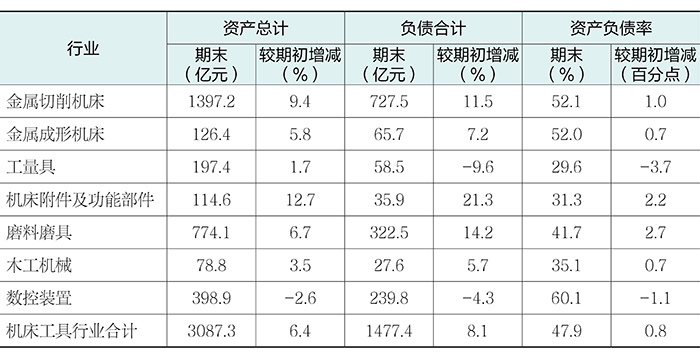
整体规模继续扩张,资产负债率持续增长。各分行业中,数控装置分行业的资产负债率最高,为
60.1%
;工量具分行业的资产负债率最低,为
29.6%
。各分行业
2025
年的资产负债情况见表
2
。
表2 各分行业2025年资产负债情况
企业层面,资产负债率较年初增长的有
35
家,占比
60.3%
。资产负债率超过
70%
的,年初有
8
家,年末降至
6
家。期末资产负债率的最高值为
91.4%
,无超过
100%
的情况。具体分布情况见图
1
。
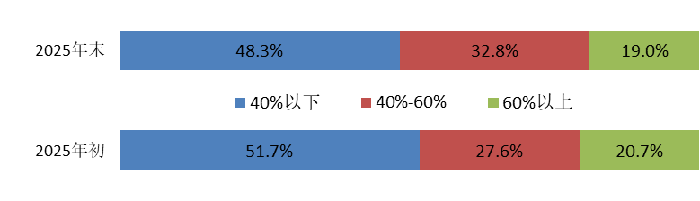
图1 资产负债率分布情况
2
.行业上市公司营业收入、利润总额与亏损面
2025
年,行业上市公司实现营业收入
1439.9
亿元,同比增长
12.2%
;其中
40
家同比增长,占
69.0%
。实现利润总额
68.9
亿元,同比增长
73.0%
;其中
33
家同比增长,占
56.9%
。
整体营业收入由上年度的下降转为增长,增速为
2022
年以来的最高水平;利润总额则结束自
2022
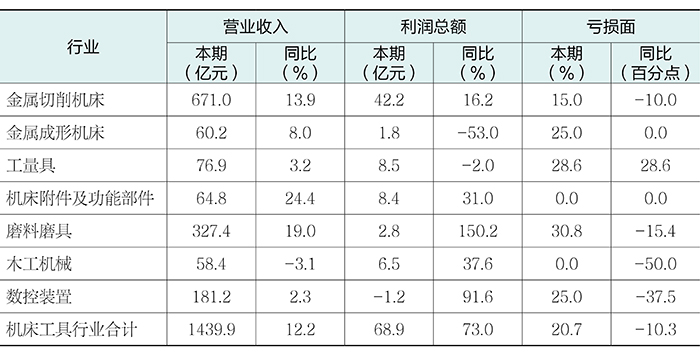
年以来的下降态势,重回增长区间;利润总额的增幅明显高于营业收入的增幅,运行效益回升;但利润增长的企业占比明显低于营收增长的企业占比,增收不增利现象仍较为突出。
2025
年的亏损面为
20.7%
,同比收窄
10.3
个百分点;亏损企业的亏损额较上年同期减少
23.6
亿元。整体经营压力有所缓解。
各分行业
2025
年营业收入、利润总额和亏损面情况见表
3
。
表3 各分行业2025年营业收入、利润总额和亏损面情况
3
.行业上市公司利润率、毛利率与加权平均净资产收益率
2025
年,行业上市公司的平均利润率(利润率
=
利润总额
/
营业收入)为
4.8%
,同比增长
1.7
个百分点;其中
31
家同比增长,占
53.4%
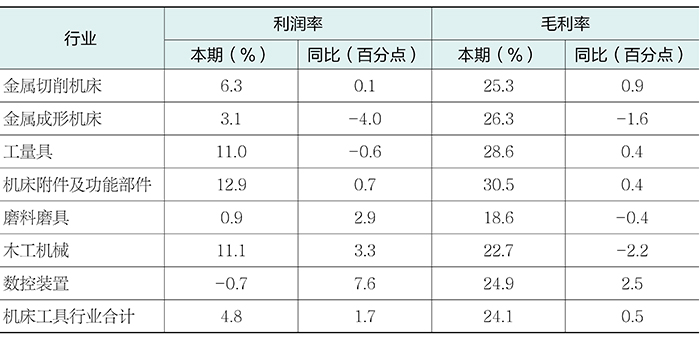
。毛利率为
24.1%
,同比增长
0.5
个百分点;其中
29
家同比增长,占
50.0%
。
整体的利润率和毛利率水平同比均有所增长,但仍然较低,为近五年的第二低水平。其中金属成形机床分行业的利润率和毛利率同比都有所下降。各分行业
2025
年的利润率和毛利率情况见表
4
。
表4 各分行业2025年利润率和毛利率情况
利润率分布情况见图
2
。与上年同期相比,利润率在
0%
以下的企业数占比下降
10.3
个百分点;
0%-10%
占比上升
10.3
个百分点;
10%-15%
占比下降
1.7
个百分点;
15%
以上占比上升
1.7
个百分点。
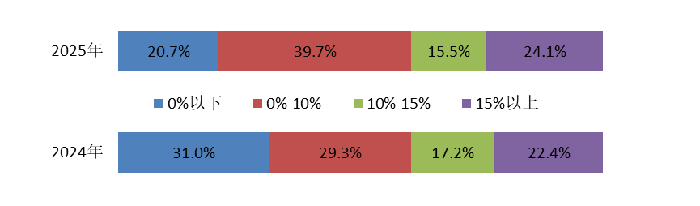
图2 行业上市公司利润率分布情况
2025
年,加权平均净资产收益率同比增长和下降的均为
29
家,各占
50.0%
。
加权平均净资产收益率分布情况见图
3
。与上年同期相比,加权平均净资产收益率在
0%
以下的企业数占比下降
8.6
个百分点;
0%-5%
占比上升
6.9
个百分点;
5%-10%
占比下降
5.2
个百分点;
10%-15%
占比上升
8.6
个百分点;
15%
以上占比下降
1.7
个百分点。
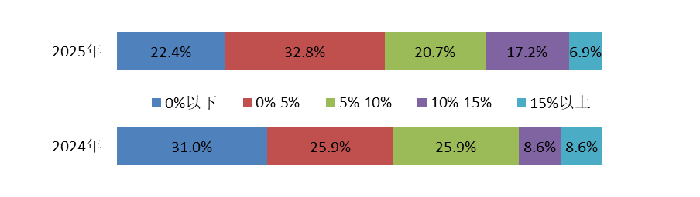
图3 加权净资产收益率分布情况
4
.行业上市公司现金流情况
2025
年,行业上市公司经营活动产生的现金流净流入
140.3
亿元,同比增加
34.1
亿元;其中
50
家表现为净流入,占
86.2%
,同比提高
1.7
个百分点。整体销售、回款情况同步向好,经营基本面稳健,内生现金流支撑力度增强。
投资活动产生的现金流净流出
61.6
亿元,同比减少
76.5
亿元;其中
43
家表现为净流出,占
74.1%
,同比下降
13.8
个百分点。不论是资金规模,还是企业规模,投资力度都明显放缓,供给端扩张节奏有所放慢。
筹资活动产生的现金流净流出
28.6
亿元,由上年同期的净流入转为净流出;其中
44
家表现为净流出,占
75.9%
,同比提高
22.5
个百分点。绝大多数企业依托自有资金,主动降低财务杠杠、回馈股东,对外部融资的依赖度下降。
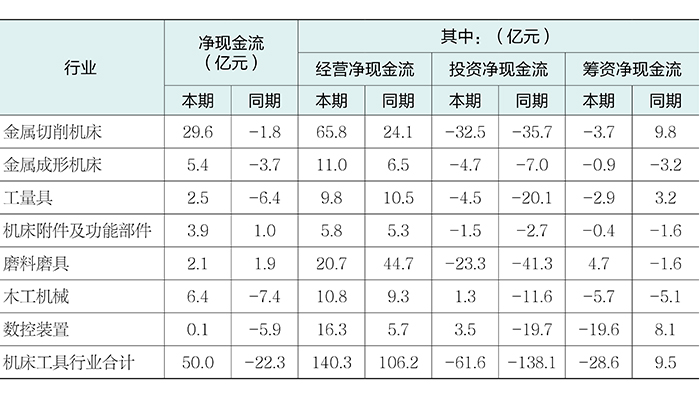
各分行业
2025
年的净现金流情况见表
5
。
表5 各分行业2025年净现金流情况
2025
年,行业上市公司经营基本面恢复向好,营业收入恢复增长,净资产增长率大幅提升,整体成长动能显著增强。利润率大幅增长,亏损面收窄,应收账款和存货等资产的周转速度明显加快,整体经营效率提升,盈利能力和回款能力同步改善。经营活动产生的现金净流入规模扩大,现金流量比率同比提升,整体流动性持续优化。
对比全行业整体,主要经营指标同步恢复增长,但行业上市公司营业收入、利润总额的同比增速较全行业整体分别高出
10.6
、
14.4
个百分点,利润率高出
0.8
个百分点,行业上市公司的经营成效明显优于全行业平均水平。
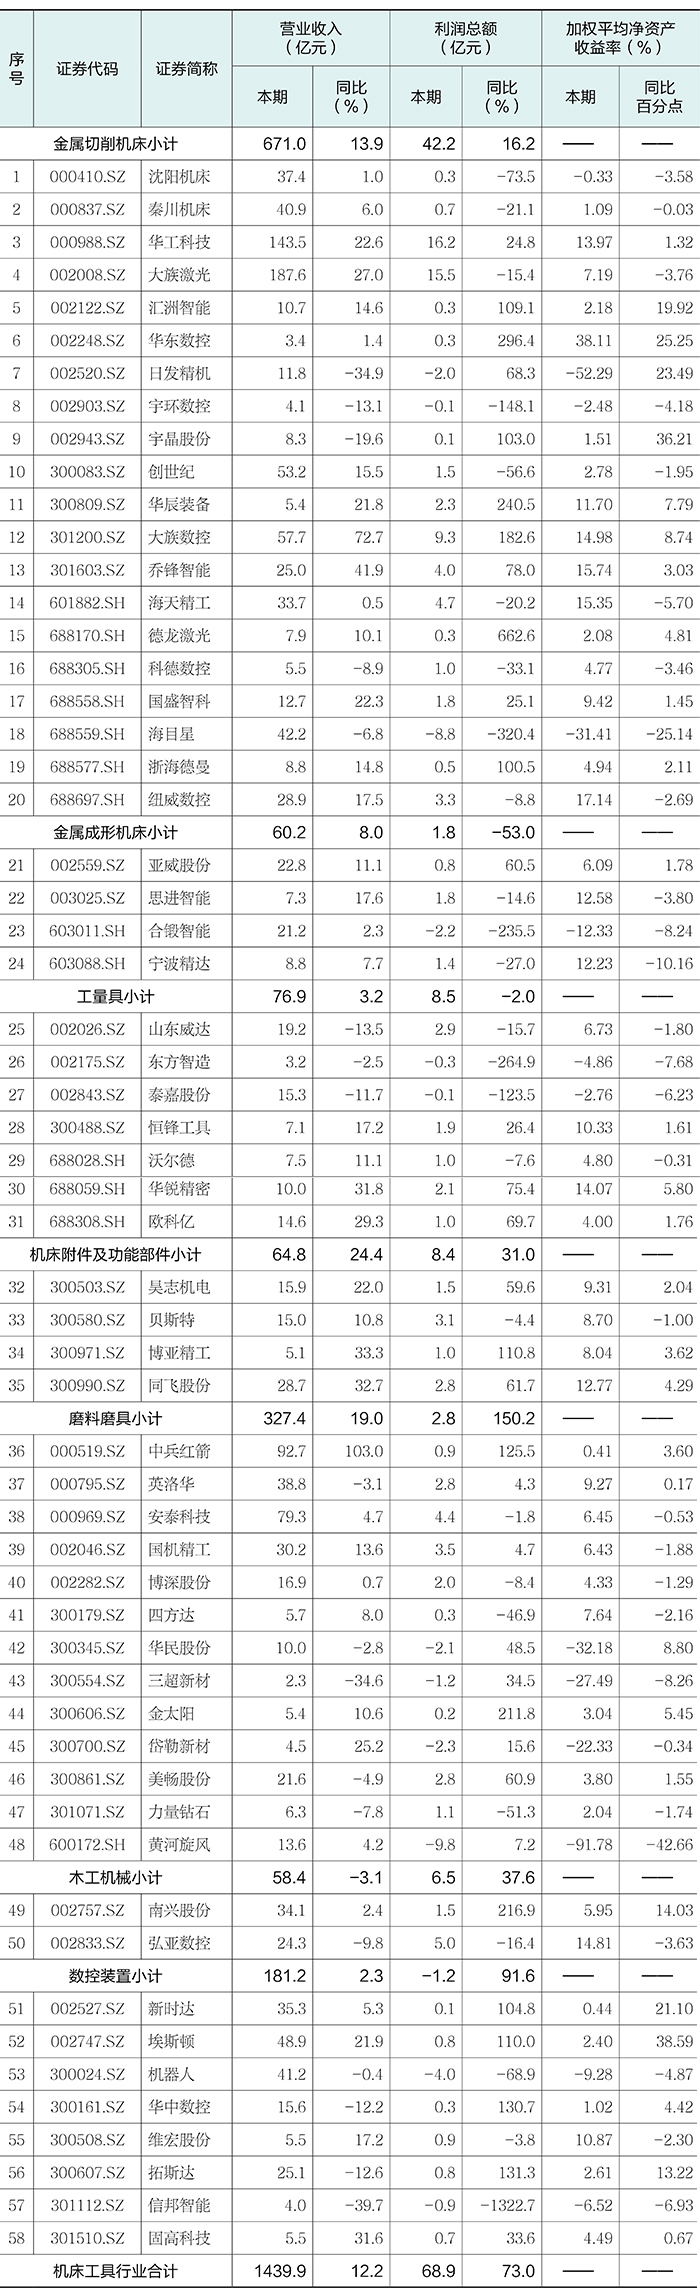
附:2025年重点关注上市公司主要经济指标一览表
注:本文中部分指标存在总计不等于分项之和,同比、增减变动数据不等于表中报告期、基期绝对数据计算结果的情况,是数据四舍五入所致。
(
来源:协会信息统计部
责编:张芳丽
)


