
 五度妙笔
 企业透视镜
 API商城

 数据库
卖耗材比卖3D打印机还赚钱!三绿科技上半年营收10.6亿,净利1.6亿
南极熊导读:3D打印材料赛道,出现了一批营收高速增长的公司。
2026年8月25日,正在冲刺创业板IPO的三绿科技(874975)披露了半年度报告。数据出来,行业侧目。
上半年营收10.65亿元,同比增长102.88%;归母净利润1.65亿元,同比增长133.14%;毛利率稳在41.45%。
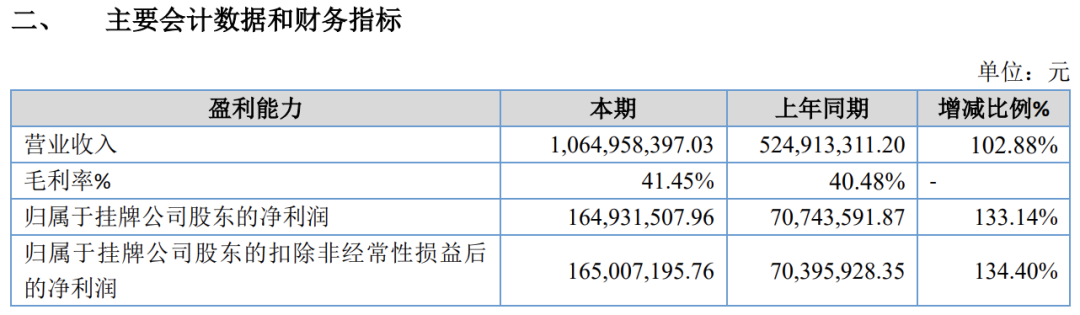
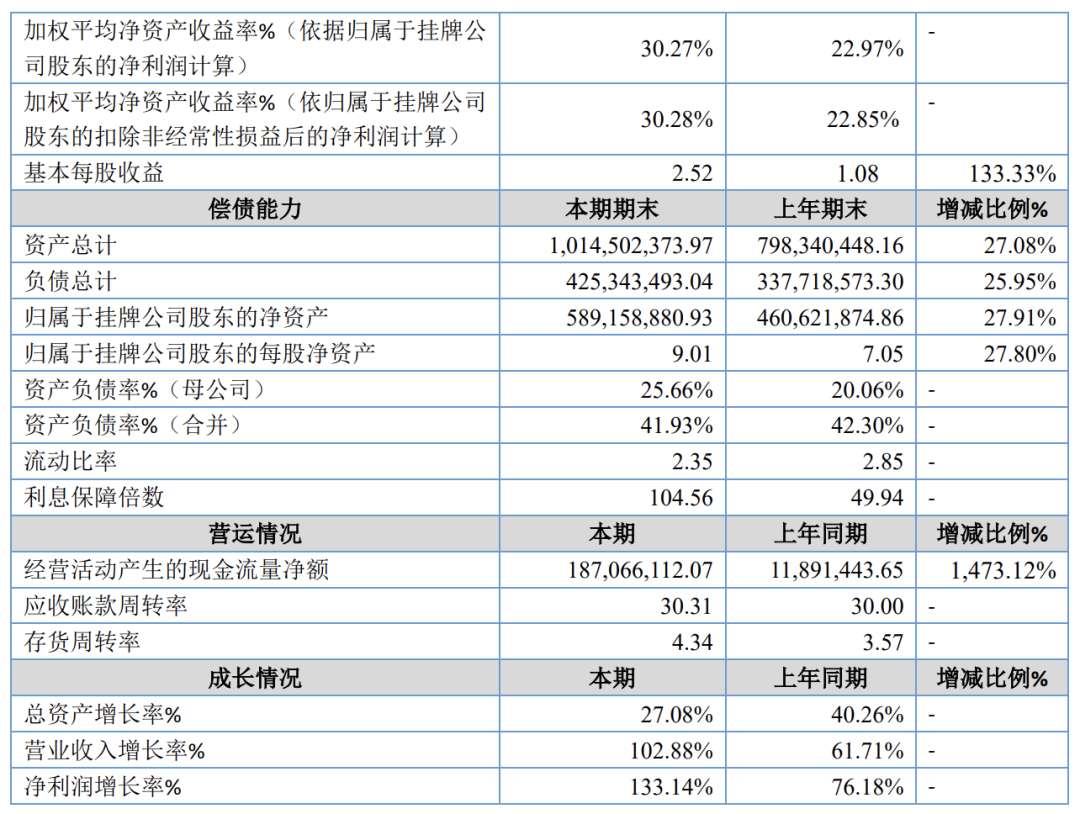
这是什么概念?同期,金属3D打印龙头铂力特上半年营收7.70亿,净利润5113万,扣非净利润仅1616万。华曙高科上半年营收3.41亿,净利润843万。创想三维上半年营收16.26 亿元、经调整净亏损1570 万元。
做消费级3D打印塑料耗材的,比做金属3D打印的赚钱得多。
三年从4.68亿干到12.83亿,然后半年再翻一倍。
三绿科技的成长曲线,不像一家制造业公司,更像一家消费品牌。
2023年营收4.68亿,2024年7.63亿,2025年12.83亿,三年复合增长率65.5%。净利润从4390万飙到1.63亿,翻了两倍多。
然后,2026年上半年,营收直接翻倍到10.65亿。半年干了过去一年的83%。

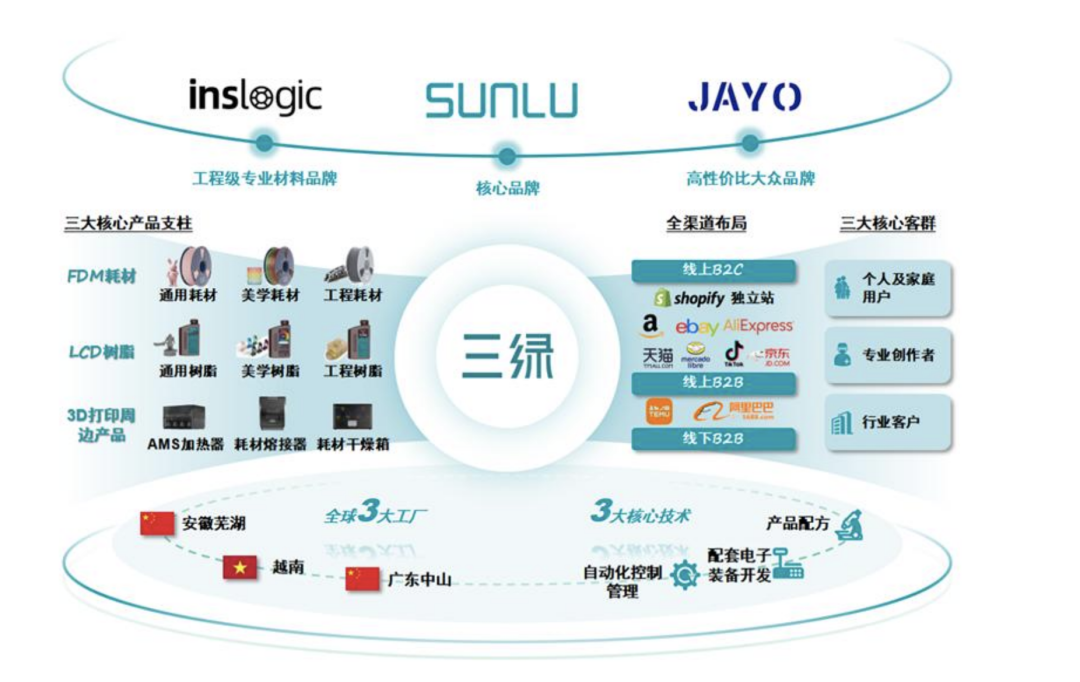
支撑这个增速的,是两条线:FDM耗材和LCD耗材。三绿科技主营消费级3D打印材料及周边产品,拥有“SUNLU三绿”“JAYO”“INSLOGIC”等自有品牌,产品销往全球100多个国家和地区。
△视频:南极熊专访三绿科技
根据灼识咨询数据,2025年三绿科技位列全球消费级FDM耗材出货量第一、亚马逊平台市场占有率第一。公司FDM耗材PLA型号位列Amazon美国站畅销榜第一名。
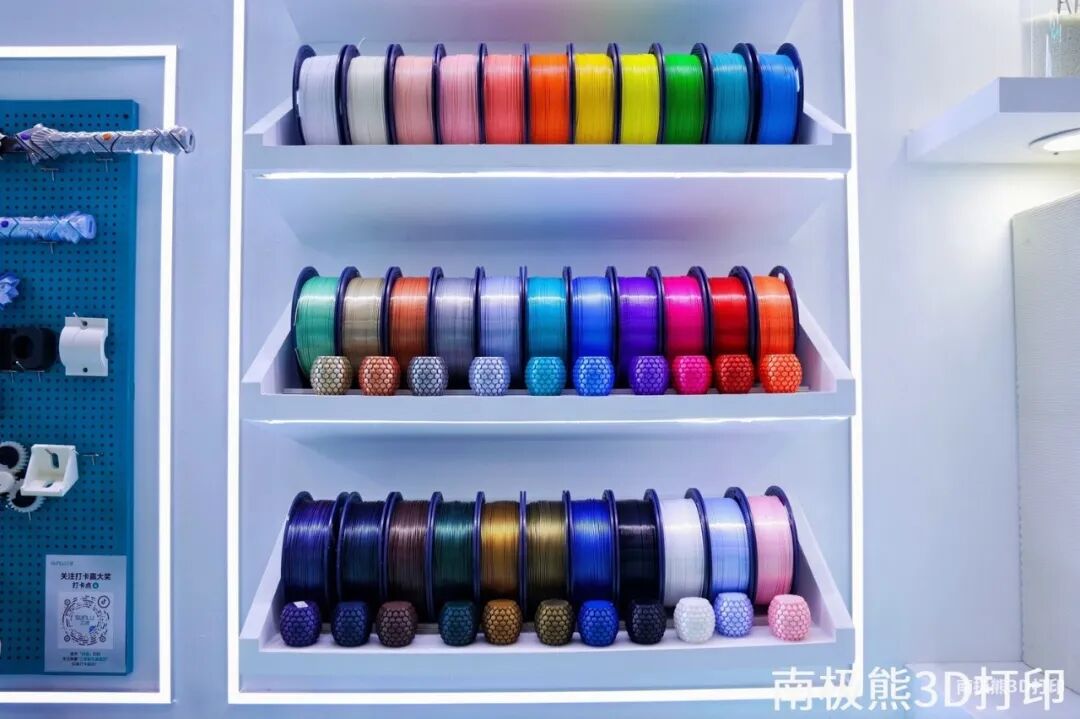
一个卖3D打印线材的中国公司,在美国亚马逊上把PLA卖到了畅销榜第一。
41%的毛利率,比同行高10个点
消费级耗材这门生意,很多人觉得是红海,是价格战。三绿的数据打了很多人的脸。
上半年毛利率41.45%,上年同期40.48%。2023至2025年主营业务毛利率分别为40.04%、37.83%、40.79%,比行业可比公司高出约10个百分点。
凭什么?
第一,自有品牌。不是别人的牌子,SUNLU、JAYO都是自己的牌子,品牌溢价留在自己手里。
第二,海外渠道深耕。境外销售占比近九成,亚马逊、独立站双线运营。三绿不只是把货铺出去,是把“SUNLU”这个品牌打进了海外消费级用户的心智。
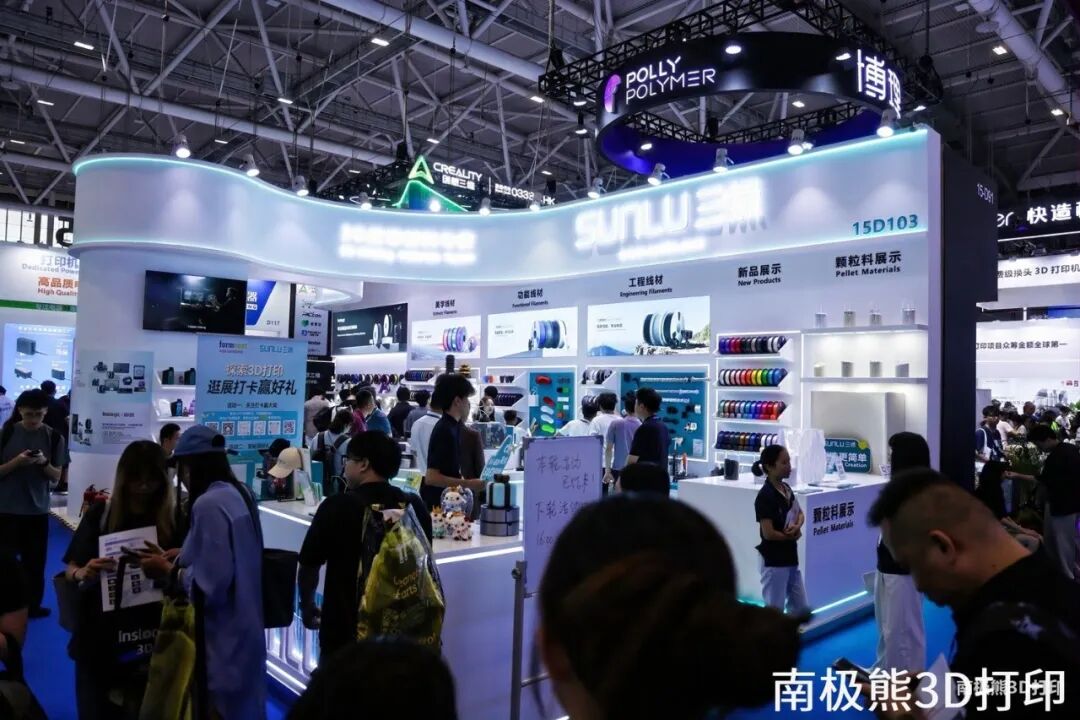
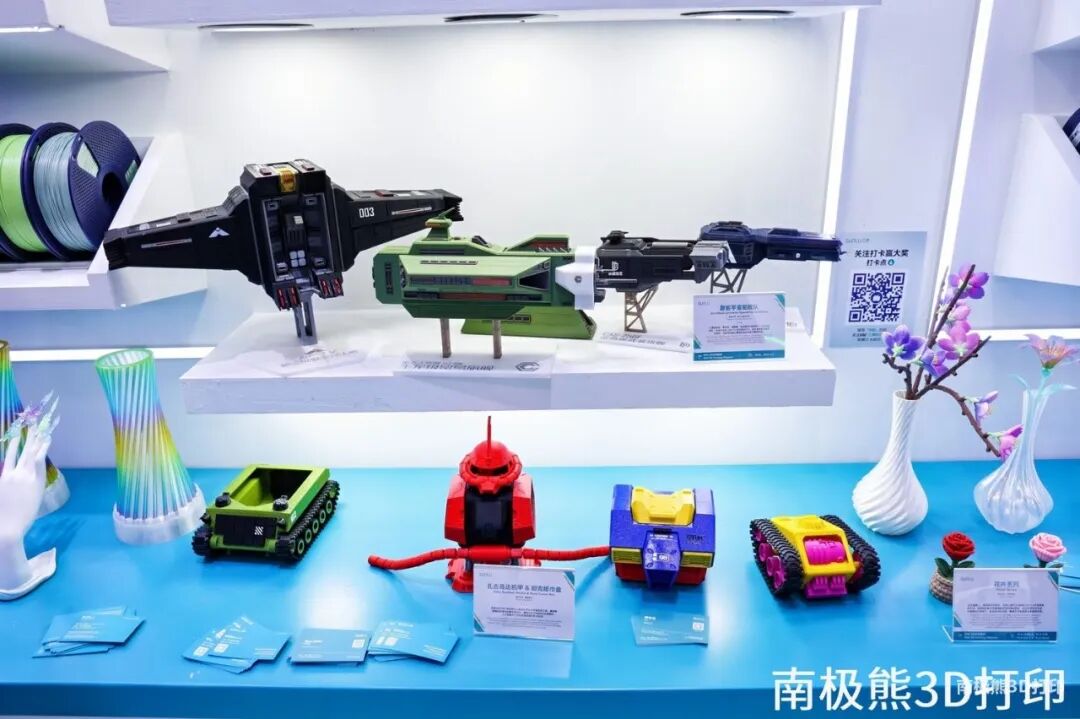
第三,产品矩阵宽。从PLA、PETG常规线材,到美学耗材、快打耗材、功能耗材、工程耗材,再到LCD树脂的各个品类,三绿几乎覆盖了消费级3D打印用户的全部材料需求。南极熊此前在Formnext Asia深圳展专访三绿时注意到,公司正在把基础PLA材料从“能用”推向“好用”和“好看”。
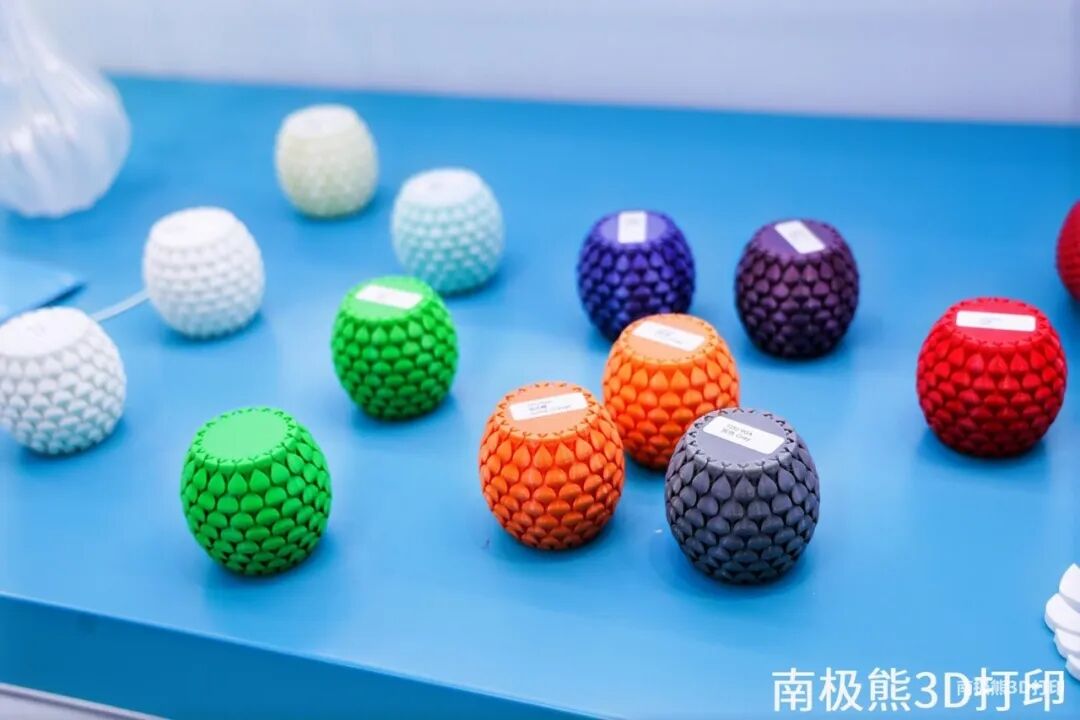
一句话总结:三绿不是卖耗材的,是卖耗材品牌的。
IPO冲刺中,募资18.3亿扩产
半年度报告发布的同时,三绿科技的创业板IPO正在紧锣密鼓推进。
2026年3月挂牌新三板,5月21日正式挂牌,6月22日创业板IPO获受理,7月7日进入问询阶段,9月1日首轮问询回复挂网。从受理到问询回复,不到两个月。
本次IPO拟募集资金约18.3亿元,主要用于中山及芜湖两地可降解生物基3D打印材料生产项目。中山项目拟投入5.57亿元,芜湖项目拟投入4.88亿元。
产能规划相当激进:年产25,200吨环保型3D打印线材智能化生产线,以及泰国基地扩建年产量28,800吨3D打印材料项目。
但深交所的问询函也直指要害:半数收入来自亚马逊、境外销售占比近九成,业绩增速能否持续。单一渠道依赖、地缘政治风险、汇率波动,这些都是三绿必须回答的问题。
行业背景:耗材才是消费级3D打印的“印钞机”
三绿的爆发,不是孤例。
中商产业研究院数据显示,2025年全球消费级3D打印市场规模达49亿美元,其中耗材占据26.5%的份额,规模13亿美元。2026年全球消费级3D打印耗材市场规模预计达到17亿美元。
这个增速背后,是消费级3D打印设备保有量的爆发。国家统计局数据显示,2026年第一季度我国3D打印设备产量同比增长54.0%。设备卖得越多,耗材消耗越大。一台FDM打印机,一年消耗的PLA线材少则几公斤,多则几十公斤。
设备是一次性收入,耗材是持续消耗。设备厂商赚的是入场费,耗材厂商赚的是流水钱。
而且,消费级耗材的生意有一个设备厂商不具备的优势:用户不会因为换了打印机就换耗材品牌。 一个习惯了SUNLU PLA打印效果的用户,换了拓竹或创想的机器,大概率还会继续买SUNLU的线材。
这就是品牌的粘性。
南极熊点评
三绿科技的半年度报告,给整个3D打印行业上了一课:不要只盯着设备。
过去几年,行业的目光都聚焦在拓竹、创想三维、铂力特这些设备厂商身上。谁出了新机器,谁拿了融资,谁IPO了,都是头条。但三绿科技用一份半年报证明了一件事——在3D打印的产业链上,最稳定、最持续、最抗周期的赚钱环节,可能是耗材。
设备有技术迭代周期,有价格战压力,有库存风险。耗材没有。只要用户在打印,耗材就在消耗。
三绿科技41%的毛利率,比很多设备厂商都高。这不是偶然,是消费级3D打印从“极客玩具”走向“家庭工具”的必然结果。
当然,风险也很清楚。近九成收入来自境外,七成收入系于亚马逊。中美贸易摩擦、汇率波动、平台政策变化,任何一项都可能对业绩造成冲击。深交所的问询函已经点了出来。
但方向是对的。当消费级3D打印的保有量从百万台走向千万台,耗材市场的天花板才刚刚打开。 三绿科技能不能成为“消费级3D打印材料第一股”?。
卖耗材的,正在成为这个行业最赚钱的生意。


