
 五度妙笔
 企业透视镜
 API商城

 数据库
中电联发布 | 电煤耗量同比环比双降 供需双弱煤价涨幅收窄
电煤耗量同比环比双降
供需双弱煤价涨幅收窄
中国电力企业联合会电煤价格指数(CECI)编制办公室发布的《CECI指数分析周报》(2026年第33期)显示:本期CECI沿海指数现货价格较快上涨、涨幅扩大,CECI曹妃甸指数快速上涨、涨幅前高后低,CECI进口指数综合价格大幅上涨,CECI采购经理人指数连续2期处于收缩区间。主产地供应持续偏紧、需求季节性降低,价格高位回落;港口市场先扬后抑,看涨情绪降温;进口煤矿方挺价延续,贸易商报价有所松动。
一、市场综述
燃煤电厂生产方面,本周(9月3日至9月10日,下同)呈“日耗环比回落、库存稳中微降”的总体特征。根据中电联电力行业燃料统计数据,本周纳入统计的燃煤发电企业日均发电量84亿千瓦时,环比减少5.1%,同比减少13.4%。受冷空气影响,北方气温明显走低,全国普遍降温延续,居民制冷用电需求继续走弱,燃煤发电量与耗煤量环比进一步下降,但区域走势由全面回落转为分化,南方区域受局部高温或负荷支撑环比大幅上升,华东、东北、西北、华北则延续下降。统计口径日均耗煤量437万吨,环比减少5.5%,同比减少9.6%,其中南方和华中区域分别环比增长8.9%和0.2%,华东、东北、西北和华北区域分别环比下降15.8%、11.5%、3.9%和1.3%。随着日耗走低、入厂煤量同步减少,电厂库存基本保持稳定,9月10日纳入统计的发电企业煤炭库存10340万吨,较9月3日减少35万吨,库存可用天数上升至20.5天,较9月3日增长0.8天;其中,海路运输电厂库存环比继续回升,华中、西北区域电厂库存环比下降。
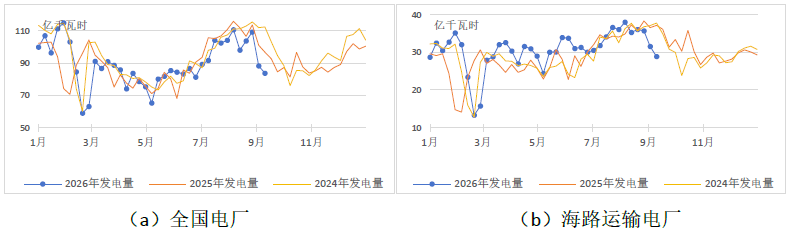
图1 燃煤电厂周均发电量走势图
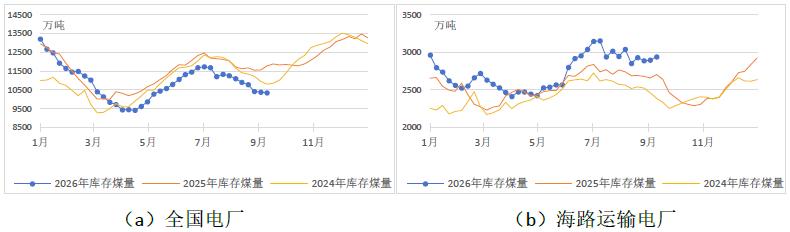
图2 燃煤电厂电煤库存走势图
国内煤炭主产地方面,本周呈“供应持续偏紧,价格高位回落”的总体特征。主产区安全监管持续从严,在产煤矿产能释放有限,整体供应保持偏紧格局。需求方面,电厂日耗持续季节性回落;冶金、化工等刚需用户采购节奏放缓;前期煤价涨幅过快,市场恐高情绪逐步发酵,叠加大集团外购价格下调、港口市场承压,贸易商、煤厂及站台观望情绪加深,整体拉运力度明显减弱,部分煤矿库存出现积压,坑口价格由涨转跌。其中,山西地区煤价滞涨趋稳、蒙西地区承压回落、陕西地区大幅下跌。
港口市场方面,本周呈“价格先扬后抑,市场情绪由强转弱”的总体特征。供应端,主产地体供给约束依然存在,但大秦线日发运量较前期低位有所回升,环渤海港口调入量出现改善,前期台风攒下的滞港货盘集中释放,供应端由紧转松的边际变化逐步显现。但发运成本倒挂格局尚未根本扭转,对贸易商报价仍形成底部支撑,港口优质现货资源结构性偏紧问题尚未完全消退。需求端,迎峰度夏已基本收尾,沿海电厂日耗季节性回落趋势明确。冷空气南下叠加水电、新能源出力提升进一步挤压火电空间,部分电厂开始筹备秋检,终端库存处于合理水平,长协煤拉运平稳,市场煤采购以刚需为主。当前港口煤价已远超多数电厂盈亏平衡点,终端对高价煤接受度极低,压价询盘现象较为普遍。非电需求方面,化工等刚需尚在,但投机备货情绪明显退潮,高价煤缺乏有效承接盘。市场预期方面,9月初国家有关部门组织召开疆煤外运专题会议,释放疆煤增产增运信号,对前期供给偏紧预期形成一定修正。多因素叠加下,港口市场价格涨势明显降温,并于本周末走平。
进口煤市场方面,本周呈现“矿方挺价延续,贸易商报价有所松动”的总体特征。印尼煤方面,柴油价格随国际原油价格走高,印尼煤炭开采成本高企,叠加厄尔尼诺天气下河道干旱情况进一步加剧,马哈坎河及巴里托河低水位持续制约装运,部分煤炭驳船限载,即期可交付资源收紧预期增强,并拉高驳运成本,矿方挺价意愿持续偏强。澳大利亚煤方面,中国国内煤价高位运行,对外盘提价提供一定支撑;国际天然气价格持续推升至2023年以来新高,叠加库存远低于历史同期,欧洲和日韩等亚太地区煤炭替代需求增加,对澳煤价格形成稳定支撑,澳煤价格持续上行。俄罗斯煤方面,中国、印尼煤炭供应收缩及天然气替代需求增加等因素共同支撑国际煤价,叠加部分矿山即期货盘发运数量偏少,矿商挺价情绪浓厚。在内贸煤涨价预期边际转弱、需求进入传统淡季、市场分歧仍存的背景下,终端电厂对进口煤后市走势存疑,叠加当前进口煤价位高企,市场观望情绪浓厚,市场实际成交较为冷清。
航运市场方面,本周呈“国内延续下行,国际高位震荡”格局。国内航运市场方面,随着迎峰度夏逐步进入尾声,终端电厂日耗呈季节性回落,对高价市场煤采购克制,新增货盘释放有限。市场可用运力相对充裕,船货供需整体偏宽松,运价延续弱势运行。中国沿海煤炭综合运价指数本周平均值838点,环比下降52.2点。国际航运市场方面,油价继续大幅上涨,各船型日租金走势分化,整体运价高位震荡运行。其中,海岬型船市场因巴西铁矿石发运进入传统旺季,大西洋货盘集中释放,叠加全球大宗商品补库需求升温,带动货船运力供不应求,日租金上行;巴拿马型船市场因煤炭及粮食货盘新增需求有限,日租金小幅回落;超灵便型船市场受区域性煤炭及杂货运输需求支撑,日租金稳中偏强运行。
二、CECI指数分析
CECI沿海指数现货价格较快上涨、涨幅扩大,本期5500千卡/千克现货成交价较上期上涨68元/吨,5000千卡/千克现货成交价较上期上涨58元/吨。本期共采集有效样本415万吨,较上期减少45万吨。从样本热值分布看,4500、5000、5500千卡/千克在总量中占比分别为58.2%、33.4%、8.3%,较上期分别增加12.2个、减少14.9个、增加2.7个百分点,本周价格急涨,低热值煤采购经济性凸显,带动4500千卡/千克样本占比大幅抬升。从采购类型看,年度长协、批量采购、现货采购在样本总量中占比分别为62.3%、23.7%、13.9%,较上期分别增加16.2个、减少10.1个、减少6.1个百分点,电力企业积极对接长协拉运,年度长协占比显著抬升,采购量恢复至8月中旬水平;市场煤价暴涨压制批量、现货采购,批量、现货占比回落。
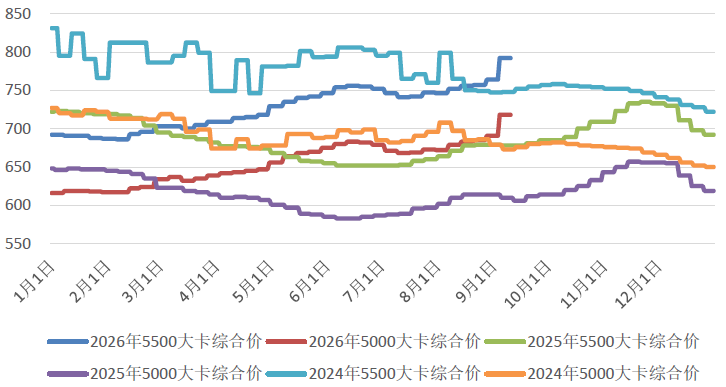
图3 CECI沿海指数综合价走势图
CECI曹妃甸指数涨幅收窄,截至9月10日,曹妃甸港库存1149万吨,较9月3日降低6万吨,较去年同期高242万吨。港口调入量维持低位,库存持续回落。受坑口价格快速攀升的传导影响,以及冬季产量增长受限的市场预期拉动,本期曹妃甸港区电煤价格明显上涨,各规格品周内均表现较大上涨,但随情绪降温,涨幅逐日收窄。截至9月10日,5500千卡/千克、5000千卡/千克和4500千卡/千克煤种价格分别为990元/吨、894元/吨和809元/吨,与9月4日相比分别上涨51元/吨、46元/吨、42元/吨。本期各规格品平均价格分别为968.0元/吨、875.8元/吨和792.6元/吨,较上期平均价格分别上涨71.2元/吨、69.2元/吨、69.4元/吨。
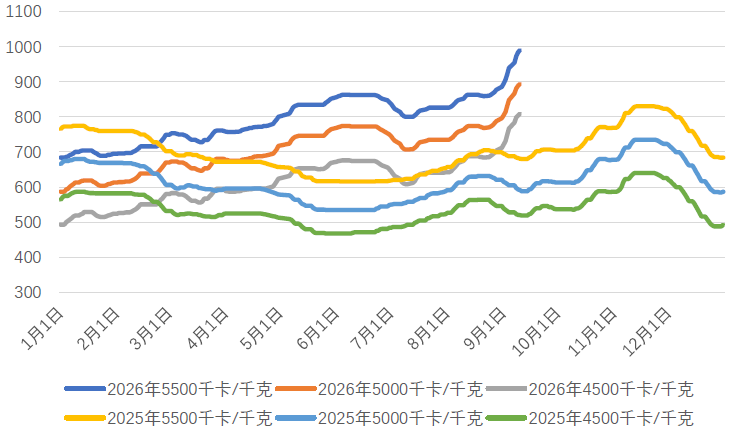
图4 CECI曹妃甸指数走势图
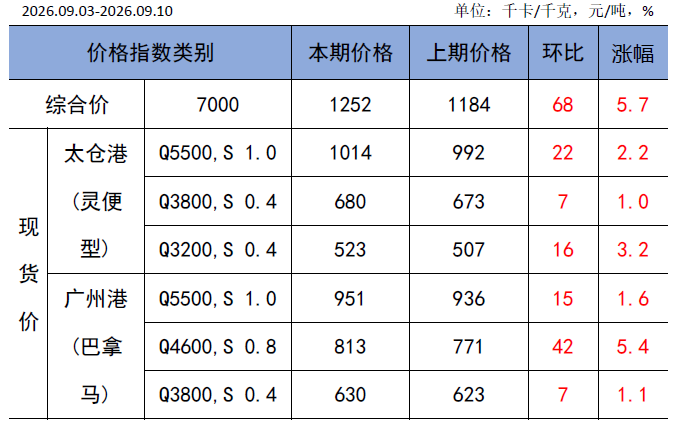
CECI进口指数综合到岸标煤单价1252元/吨,较上期上涨68元/吨,环比上涨5.7%。本期各煤种采购价格均有不同程度的上涨,其中太仓港(灵便型)5500千卡/千克、广州港(巴拿马型)4600千卡/千克价格环比分别上涨22元/吨、42元/吨。从电厂采购情况看,进口煤货源供应整体仍可满足终端需求。从价格表现看,各煤种价格持续上涨,已涨至年内最高位。从实际成交看,经历前期补库后,面对进口煤价格的持续快速上涨,多数终端对当前高价接受度较低,采购节奏明显放缓,仅维持刚性补库采购,市场整体追高意愿不足。从交货期看,本周样本交货期多集中在10月中上旬。本期共采集有效样本66万吨,较上期减少155万吨。从煤种结构看,3200千卡/千克、3800千卡/千克、4600千卡/千克、5500千卡/千克样本占有效样本总量的比重分别为10.6%、10.6%、49.8%、29.0%,环比分别下降4.7个、下降29.7个、上涨34.6个、下降0.2个百分点。从采购结构来看,中高卡煤占比大幅上升,二者合计占比接近八成,在大部分终端普遍仅维持刚需采购的背景下,本期结构变化主要源于部分终端的阶段性补库需求。运价方面,印尼萨马林达至中国广州7万吨船周平均价为10.22美元/吨,环比上涨0.42美元/吨;澳大利亚海波因特至中国舟山8.5万吨船周平均价为19.77美元/吨,环比上涨0.49美元/吨。本周波罗的海干散货指数(BDI)周平均为3575,环比上涨284点。
表1 CECI进口指数
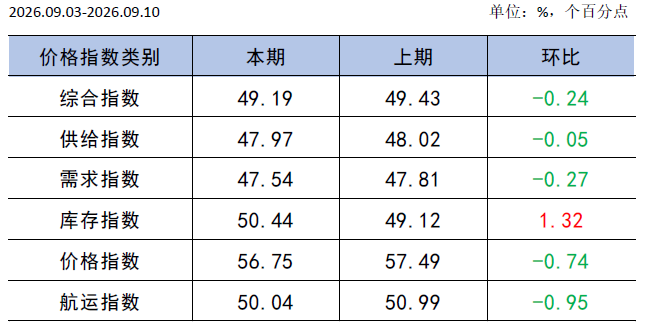
CECI采购经理人指数连续2期处于收缩区间,本期为49.19%,环比下降0.24个百分点。其中,供给分指数47.97%,连续5期处于收缩区间,电煤供给量继续下降,降幅有所扩大,其中内贸煤供给量继续下降,降幅有所收窄,进口煤供给量继续下降,降幅有所扩大。需求分指数47.54%,连续2期处于收缩区间,电煤需求量继续下降,降幅有所扩大,其中电煤消耗量、电煤计划量均继续下降,降幅有所扩大。库存分指数50.44%,在连续8期处于收缩区间后上升至扩张区间,电煤库存量由降转增,其中可用库存量由降转增,在途库存继续下降,降幅有所收窄。价格分指数56.75%,连续9期处于扩张区间,电煤价格继续增加,增幅有所收窄,其中内贸煤价格继续增加,增幅有所收窄,进口煤价格继续增加,增幅有所扩大。航运分指数50.04%,连续3期处于扩张区间,电煤航运价格继续增加,增幅有所收窄,其中内贸煤航运价格由增转降,进口煤航运价格继续增加,增幅有所收窄。
表2 CECI采购经理人指数
三、相关信息及形势研判
(一)相关信息
海关总署数据显示,2026年8月份,全国进口煤炭4209.2万吨,同比减少64.5万吨,下降1.5%;较7月份减少63.6万吨,下降1.5%。2026年1-8月份,全国共进口煤炭31018.8万吨,同比增长3.4%。
9月初,国家发展改革委运行局组织新疆维吾尔自治区发展改革委、国铁集团、乌鲁木齐铁路局召开专题会议,分析疆煤外运形势,对稳定疆煤产量、强化运力保障、提高疆煤外运规模作出安排,并明确国家发展改革委将加强统筹协调,及时研究解决疆煤外运中的突出问题,发挥疆煤对保障全国煤炭供应的作用。
中央气象台预测,未来10天(9月14-23日),西北地区中东部、西南地区多阴雨天气,陕西西南部、四川部分地区累计雨量大,需关注持续性降雨可能引发的次生灾害及对农业生产的影响。冷空气势力不强,东北地区平均气温基本接近常年。13-14日有一股弱冷空气影响内蒙古中东部、河北北部和东北地区,内蒙古东北部可能出现初霜冻,但黑龙江三江平原粮食产区不会出现初霜冻。南海及西北太平洋可能有1~2个热带扰动发展,其中1个将于12-15日给南海中北部及华南南部带来较强风雨天气,局地有暴雨或大暴雨。
根据中电联电力行业燃料统计,截至9月10日,统计口径燃煤电厂本月累计发电量同比减少14.6%,本年累计发电量同比减少1.5%。燃煤电厂耗煤量本月累计同比减少10.8%,本年累计同比减少0.4%。燃煤电厂煤炭库存低于去年同期1440万吨,库存可用天数低于上年同期1.8天。
(二)形势研判及建议
需求方面,白露已过,未来十天全国大部气温接近常年同期,用煤淡季特征逐步显现。受气温季节性回落及新能源出力稳步提升挤压,电厂日耗持续下行,迎峰度夏正式收官。本月中下旬火电机组秋季检修陆续启动,除部分刚需补库需求外,高煤价下整体补库意愿偏低,电煤拉运以长协煤为主,对高价市场煤抵触情绪较强。非电用煤方面,化工、建材行业需求保持平稳,传统“金九”旺季预期有所回落,需求释放节奏趋于平缓。
供应方面,主产区安全监管形势依然偏严,供给端约束仍存。但中旬煤矿生产指标充足,叠加前期停产煤矿陆续复产,预计下周产地供应边际继续改善,煤炭产量有望好转。同时,在国家政策支持下,新疆煤持续稳定产量、强化运力,将对全国煤炭供应形成重要接续支撑。进口煤方面,根据CECI进口指数样本数据测算,全国9月动力煤到港量将环比小幅增加;8月下旬采购进口煤多集中在9月中下旬交货,但需警惕因油价上涨、FOB价格上涨等出现的违约情况。
综合研判,预计近期煤炭市场将呈现“供给约束仍存,需求淡季走弱,价格高位承压”的运行格局,煤炭市场供需双弱,缺乏单边驱动行情。在价格大幅冲高后,市场出现恐高情绪,投机需求大幅降低。虽供应约束仍在,但整体高价补库意愿偏低,煤价或将高位震荡偏弱运行,呈现坑口继续回调、港口僵持博弈的态势。后续需重点关注主产区煤矿复产进度及新疆煤外运情况。
建议:一是持续落实长协煤履约,强化产运衔接协同,持续夯实电煤保供基础。二是科学把握迎峰度冬补库与节前储备节奏,结合当前电厂库存同比偏低的现状,分批次有序开展补库,避免高位集中追库,合理控制采购成本。三是密切跟踪国际能源市场与进口煤形势变化,统筹国内国际两个渠道,灵活调节进口煤采购节奏,有效发挥补充调节作用。四是重点关注三峡水库蓄水进程及长江流域来水情况,跟踪水电出力变化对火电需求的边际影响,提前做好电煤需求波动应对预案。
往期推荐:
中电联发布 | 电煤供需双弱格局延续 供应约束主导价格冲高
中电联发布 | 月末电煤供应收缩 煤价探涨加速上行


