
 五度妙笔
 企业透视镜
 API商城

 数据库
“并购寒潮” 来了?为何这三起激光光电赛道并购重组接连“急刹车”?

金橙子止步智博泰克:
一周内“闪婚闪离”
2026年9月14日,激光振镜控制系统龙头金橙子突然公告终止收购智博泰克控股权,距离9月7日双方签署《股权收购意向协议》仅过去7天。
这笔交易原本被市场寄予厚望。金橙子是国内激光振镜控制系统龙头,主攻软件算法;而智博泰克则是深圳专精特新企业,深耕高端光学扫描振镜硬件,手握近80项发明专利,在国内高端振镜市场占有率超30%。
有业内人士称,若此次交易成行,“控制软件+振镜硬件”的一体化蓝图颇为诱人。
然而,“友好协商”最终还是没能换来“达成一致”。尽管金橙子公告未披露“核心条款”具体所指,但市场普遍推测,分歧大概率出在标的估值、业绩承诺及股份与现金的支付比例上。
值得注意的是,这是金橙子年内第二次产业整合尝试,前一笔,2026年7月以1.79亿元现金控股长春萨米特55%股权,切入快反镜赛道,最终以“股份+现金”改为纯现金、对价下调4.92%的折中方案收官。
仕佳光子告别福可喜玛:
11个月“拉锯”落空
如果说金橙子的谈判是“闪电站”,仕佳光子的并购则是一场“马拉松”,可惜的是,终点线前“功亏一篑”。
公开信息显示,2025年7月10日,仕佳光子公告拟以发行股份及支付现金方式,收购东莞福可喜玛82.381%股权。标的深耕MPO配套部件,核心产品MT插芯,是光纤连接器中实现多芯光纤连接的关键组件,在数据中心高密度连接场景应用极广。
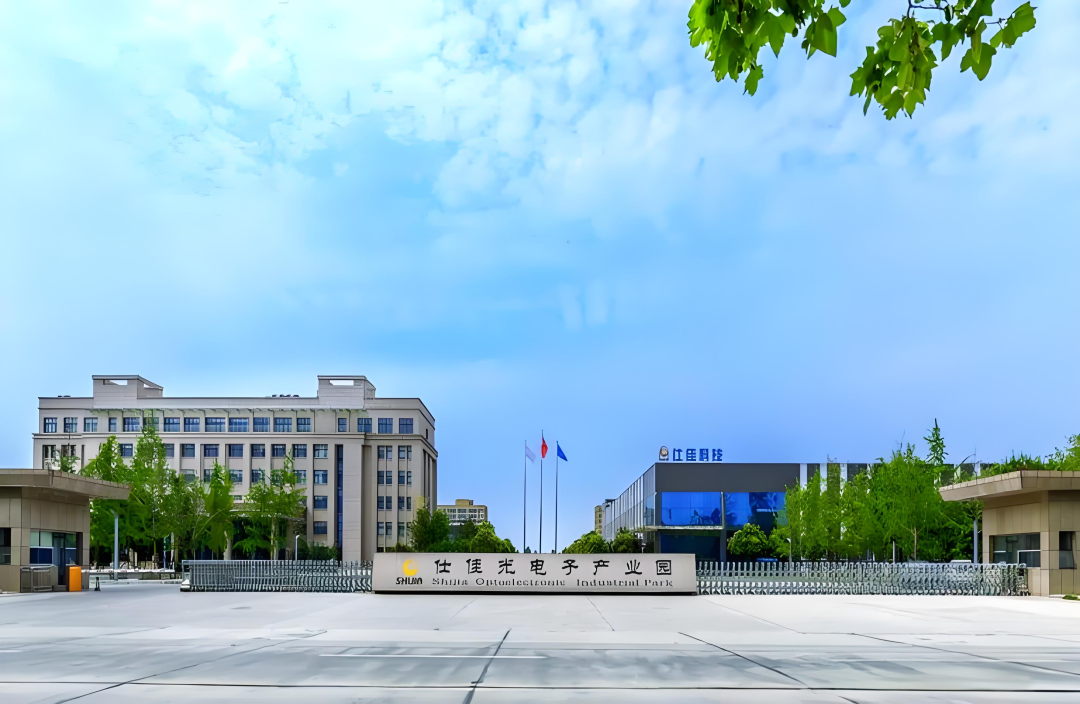
对于主业为光芯片的仕佳光子而言,拿下MT插芯工艺能力,意味着关键原材料自主可控、产业链闭环成型,协同逻辑相当顺滑。
但理想丰满,现实骨感。历经11个月、多轮磋商后,2026年5月26日,仕佳光子官宣交易终止,原因是“交易方案、交易价格、业绩承诺等关键事项未能达成一致”。
既然并购黄了,那就自建产能。2026年7月15日,仕佳光子抛出定增预案,拟募资不超28亿元:约7.5亿元高速AWG芯片及光互连组件、14亿元连续波CW激光器芯片及COC、1.7亿元MPO/MMC器件扩建。
智洋创新改投灵明光子:
控股不成改参股
更早之前,2月25日,智洋创新宣布终止收购灵明光子控股权的重大资产重组,成为年内光电赛道又一起典型并购失败案例,且走出了“并购变投资”的差异化结局。
据悉,灵明光子是国家级专精特新重点小巨人企业,主营dToF光电传感芯片,广泛应用于激光雷达、智能驾驶等高端场景,技术壁垒较高。智洋创新布局此次收购,旨在补强光电传感核心技术,赋能无人机、雷视融合终端产品升级。
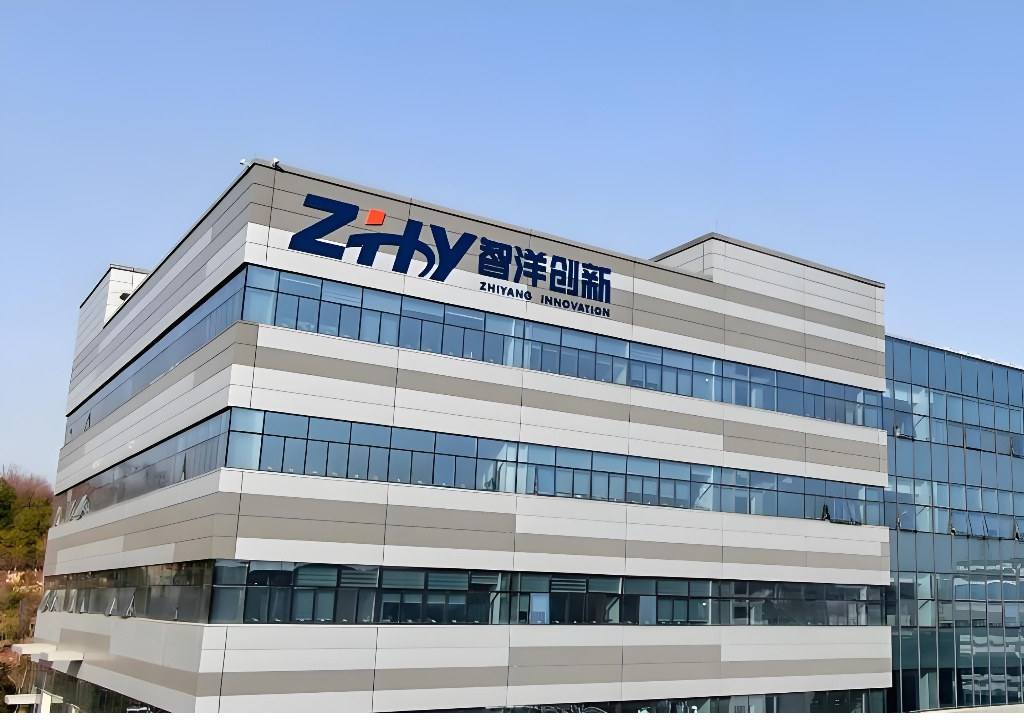
不过,双方在估值、股权对价、业绩承诺等核心条款上分歧过大,最终只能放弃控股计划,改为战略参股。
随后,智洋创新迅速调整方案,改为以3亿元自有资金战略投资参股,持股约9.1%。这笔钱还换来了宝贵的一个董事会席位和整体出售否决权。
三桩并购接连“折戟”:
理性取代狂热
短短半年多时间,三起激光赛道并购接连“折戟”,这并非偶然个案,而是激光光电行业资本整合回归理性的直观信号。
此前,激光行业处于高速发展阶段,资本市场普遍愿意为技术壁垒、赛道红利支付高溢价,并购估值泡沫持续滋生。到如今,行业逻辑彻底转变,上市公司不再盲目追求产业链扩张,而是优先权衡估值合理性、业绩确定性与整合风险。
从企业动作来看,这三家公司终止并购后均未收缩战略。例如,金橙子持续深耕主业、优化现有并购资产,仕佳光子抛出28亿元定增加码芯片研发,智洋创新以参股模式保留产业合作……这也预示着,行业已告别“盲目并购扩规模”,迈入“精准整合、风险可控”的新阶段。
未来,预计激光光电领域的产业链整合仍将持续,但估值回归、条款务实、风险可控,将成为后续并购交易的核心准则,粗放式资本扩张时代已然落幕。
来源:激光制造网 编辑:十一郎
激光·视讯
推荐·阅读
免责声明:凡本公众号注明来源非本公众号的作品和图片,均转载自其它媒体,目的在于传递和分享更多信息,并不代表本媒赞同其观点和对其真实性负责,版权归原作者所有,如有侵权请联系我们删除。


