
 五度妙笔
 企业透视镜
 API商城

 数据库
中电联发布 | 供给提速需求趋冷 观望增多煤价止涨
供给提速需求趋冷
观望增多煤价止涨
中国电力企业联合会电煤价格指数(CECI)编制办公室发布的《CECI指数分析周报》(2026年第37期)显示:本期CECI沿海指数现货价格继续上涨,CECI曹妃甸指数止涨僵持,CECI进口指数综合价格涨幅收窄,CECI采购经理人指数连续3期处于扩张区间。
一、市场综述
燃煤电厂生产方面,本期(2026年10月15日至10月22日,下同)呈现“日耗小幅回落、库存持续累积”的淡季特征。根据中电联电力行业燃料统计数据,本周纳入统计的燃煤发电企业日均发电量81亿千瓦时,环比减少3.6%,同比减少8.1%,各区域涨跌分化,其中东北、华北和西北区域环比分别下降16.7%、16.0%和9.0%,华中、华东区域环比分别增长7.3%、6.1%;日均供热量435万吉焦,环比增长47.4%,同比减少7.9%。统计口径日均耗煤量421万吨,环比减少3.7%,同比减少7.7%,其中华北、东北、西北和南方区域环比分别下降13.9%、11.6%、6.7%和0.8%,华中和华东区域分别增长6.2%和5.5%。库存方面,电厂在淡季低日耗维持稳健采购策略,电厂库存继续累积,10月22日纳入统计发电企业煤炭库存较10月15日增加130万吨至11243万吨,可用天数升至26.3天其中,海路运输电厂日均发电量环比增长4.7%,同比增长4.2%;日均耗煤量147万吨,环比增长3.8%,同比增长4.2%;受耗煤量环比回升影响,煤炭库存2688万吨,较10月15日减少118万吨,库存可用天数18.3天,较10月15日减少0.3天,但整体库存规模仍处合理区间。
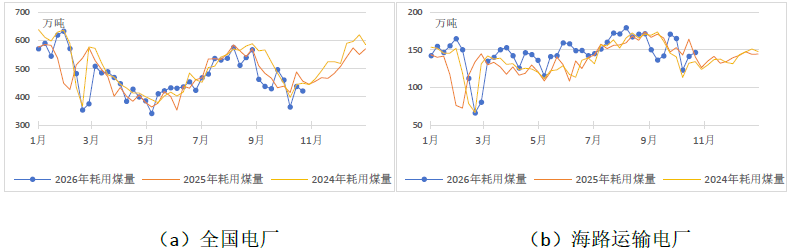
图1 燃煤电厂周均发电量走势图

图2 燃煤电厂电煤库存走势图
国内煤炭主产地方面,本期呈现“供应恢复提速、价格承压下行”的总体特征。供应方面,主产区复产推进加快,供应恢复有所提速。山西地区复产煤矿基本按核定产能生产,整体供应逐步修复,叠加保供政策信号持续释放,市场供应宽松预期逐步升温。需求方面,煤电日耗环比小幅回落,淡季特征明显,叠加港口市场止涨、大集团外购价格下调等因素,市场恐高情绪蔓延,站台贸易商观望增加、多以去库存为主;冶金、化工及电厂等终端用户对高价煤接受度下降,采购力度有所减弱。受供需预期转向影响,主产区坑口价格由强转弱,前期涨幅较大的煤矿销售遇阻,矿区拉运量减少,部分煤矿库存出现积压,价格承压回落,各产区价格普遍回调。
港口市场方面,本期呈现“情绪转弱、涨势收敛、成交清淡”的总体特征。环渤海港口调入受大秦线检修制约有所收缩,同时大风封航频繁导致调出受阻,港口进出作业呈阶段性双弱。但大秦线秋季集中修进入收尾阶段,沿线运力释放预期升温,叠加产地价格松动对发运成本的支撑有所减弱,贸易商挺价信心出现松动,部分持货商加快出货、兑现利润,报价由前期坚挺转为稳中偏弱。而沿海电厂采购仍以长协履约和少量刚需补库为主,对千元以上价格抵触情绪较前期更为明显。在贸易商加快出货、下游采购谨慎的背景下,市场交易活跃度进一步回落,价格在成本托底与需求压制之间,由前期偏强震荡转为弱稳运行。
进口煤市场方面,本期呈现“国际煤价坚挺,补库需求支撑成交”的总体特征。印尼煤方面,供应端约束延续,DMO政策影响持续,叠加雨季开启时间预期较常年偏晚至11-12月,驳船外运瓶颈难有缓解,供应偏紧格局短期难以扭转;需求方面,印度采购需求延续;与此同时,10月下半月HBA参考价全线上调,为矿商报价提供了谈判支撑,印尼煤出矿价高位僵持。澳大利亚煤方面,国际高卡煤价格保持强势背景下,日、韩、台等冬储采购、东南亚补库及印尼货源偏紧带来的替代性需求,共同支撑矿方报价稳中偏强。俄罗斯煤方面,俄方部分港口遭无人机袭击后货物吞吐受损,原本经南部及西部方向出口的货源转向远东及经中国过境通道,运距拉长、转运环节增加;而远东港口冻港期临近,装船发运能力存下降预期;市场远期可售货源趋紧,叠加到岸成本上移,支撑俄煤价格高位坚挺。本期采购的进口煤交货期多集中在11月中下旬的集中供暖期,成交以补库需求为主并向性价比更优的资源集中。但随着内贸煤价逐步企稳、主产区产能释放预期增强,进口煤市场观望情绪增强。
航运市场方面,本期呈“国内小幅上行,国际高位盘整”格局。国内航运市场方面,北方港口多次因大风封航叠加台风扰动,市场可周转运力阶段性收紧,运价上行。中国沿海煤炭综合运价指数本周平均值812.3点,环比上涨57点。国际航运市场方面,燃油价格再度上涨,煤炭航线运价高位运行,各船型市场走势不一。其中,海岬型船市场受澳大利亚矿商询船增加以及台风影响运力周转的提振,日租金止跌反弹;巴拿马型船市场因粮食运输进入季节性淡季,巴西粮食出口对运价的支撑减弱,日租金波动运行;超灵便型船市场虽因钢材等小宗散货出口货盘仍对市场构成底部支撑,但不足以推动日租金进一步上行,日租金平稳运行。本周波罗的海干散货指数(BDI)周平均为2628,环比下降88点。
二、CECI指数分析
CECI沿海指数现货价格继续上涨,本期5500、5000千卡/千克现货成交价较上期分别上涨19、14元/吨。从样本情况看,本期共采集有效样本419万吨,较上期减少138万吨,当前电煤日耗不高,需求整体偏弱,有效样本量明显回落。从样本热值分布看,4500千卡/千克、5000千卡/千克、5500千卡/千克在总量中占比分别为43.9%、51.4%、4.8%,较上期分别减少8.7个、增加8.9个、减少0.2个百分点,5000千卡/千克样本占比前三期连续回落,本期煤价小幅企稳,伴随需求释放,叠加煤价高位下电厂选用5000大卡煤替代部分高卡煤掺配,采购占比显著回升。从采购类型看,年度长协、批量采购、现货采购在样本总量中占比分别为36.6%、43.8%、19.6%,较上期分别增加1.8个、减少3.8个、增加2.0个百分点,类型结构无明显变化。

图3 CECI沿海指数综合价走势图
CECI曹妃甸指数止涨僵持。截至10月22日,曹妃甸港库存1163万吨,较10月15日升高82万吨,较去年同期低63万吨。本期港区电煤市场各热值煤种现货报价继续走高,但涨幅逐步收窄,直至僵持走平,行情呈现“报价抬升、交投清淡”的拉锯特征。大秦线秋检尚未结束,港口铁路到车数量维持低位对市场心态构成托底;但近期大风封航频繁导致调出受阻,港口存煤持续增长,绝对量仍处常年同期中高位,加之终端用户对高价市场煤接受度有限,整体成交清淡。本期(10月16日-10月22日),曹妃甸港区电煤现货价格前涨后平。截至10月22日,5500千卡/千克、5000千卡/千克和4500千卡/千克煤种价格分别为1035元/吨、935元/吨和837元/吨,与10月16日相比,分别上涨13元/吨、7元/吨、5元/吨。本期各规格品平均价格分别为1030.6元/吨、933.0元/吨和835.8元/吨,其中5500千卡/千克、5000千卡/千克、4500千卡/千克煤种比上期平均价格分别上涨23.2元/吨、21.6元/吨、18.0元/吨。
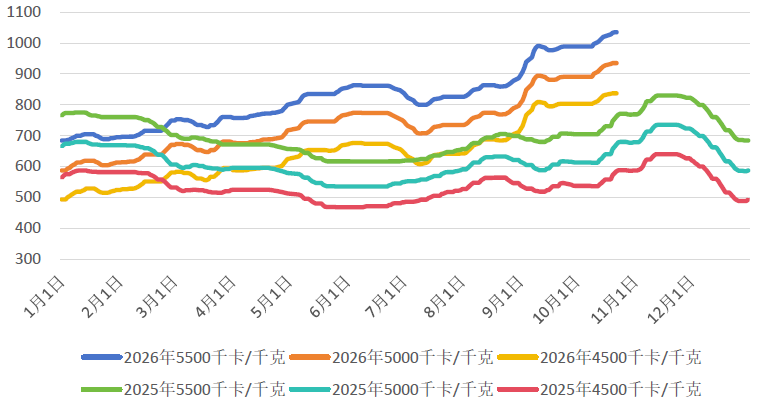
图4 CECI曹妃甸指数走势图
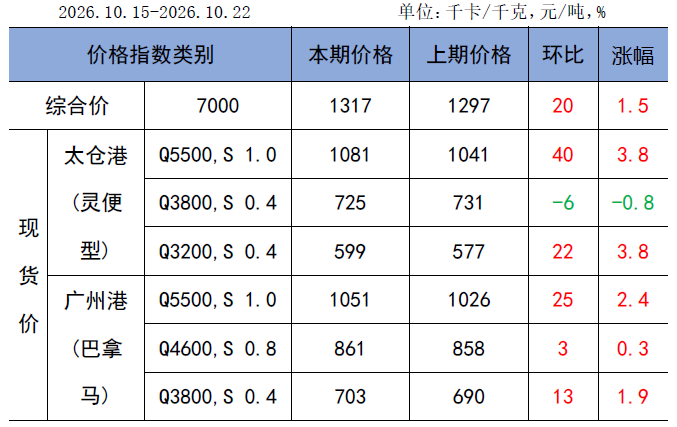
CECI进口指数到岸标煤单价1317元/吨,较上期上涨20元/吨,环比上涨1.5%。本期各煤种采购价格除太仓港3800千卡/千克价格环比下降6元/吨外,其余煤种均有不同程度上涨,其中太仓港(灵便型)5500千卡/千克、3200千卡/千克价格环比分别上涨40元/吨、22元/吨,广州港(巴拿马型)5500千卡/千克、4600千卡/千克、3800千卡/千克价格环比分别上涨25元/吨、30元/吨、13元/吨。本期共采集有效样本251万吨,较上期增加18万吨。从煤种结构看,3200千卡/千克、3800千卡/千克、4600千卡/千克、5500千卡/千克样本占有效样本总量的比重分别为13.8%、45.7%、6.4%、34.1%,环比分别上涨0.1个、上涨2.5个、下降11.9个、上涨9.3个百分点。本期进口煤成交呈现向高低两端集中的特征:高卡煤受迎峰度冬补库需求支撑,占比有所提升;低卡低硫煤则出于配煤降硫需求和成本优势,成交量保持稳定。运价方面,根据上海航交所的数据,印尼萨马林达至中国广州7万吨船周平均价为11.2美元/吨,环比上涨0.5美元/吨;澳大利亚海波因特至中国舟山8.5万吨船周平均价为20.2美元/吨,环比上涨0.1美元/吨。
表1 CECI进口指数
CECI采购经理人指数为51.08%,连续3期处于扩张区间,环比下降0.14个百分点。分项指数中,所有分指数均处于扩张区间,供给和航运分指数环比上升,需求、库存和价格分指数环比下降。其中,供给分指数51.68%,环比上升1.17个百分点,连续3期处于扩张区间,电煤供给量继续增加,增幅有所扩大;其中内贸煤供给指标、进口煤供给指标均连续3期处于扩张区间,供给量继续增加且增幅扩大。需求分指数50.88%,环比下降0.34个百分点,连续3期处于扩张区间,电煤需求量继续增加但增幅收窄;其中电煤消耗指标连续2期处于扩张区间,电煤消耗量继续增加但增幅收窄,电煤计划指标继续增加且增幅扩大。库存分指数51.01%,环比下降0.70个百分点,连续5期处于扩张区间,电煤库存量继续增加但增幅收窄;其中可用库存指标连续5期处于扩张区间,新合同指标连续3期处于扩张区间,在途库存继续增加但增幅收窄。价格分指数53.83%,环比下降3.12个百分点,连续13期处于扩张区间,电煤价格继续上涨但涨幅收窄;其中内贸煤价格指标连续13期处于扩张区间,进口煤价格指标连续10期处于扩张区间,涨幅均有所收窄。航运分指数51.80%,环比上升0.15个百分点,连续2期处于扩张区间,电煤航运价格继续增加且增幅扩大;其中内贸煤航运指标、进口煤航运指标均连续2期处于扩张区间。
表2 CECI采购经理人指数

三、相关信息及形势研判
(一)相关信息
国家统计局数据显示,我国规上工业电力生产有所下降。9月份,规上工业发电量8294亿千瓦时,同比下降1.2%,其中,全国规上火力发电量5129亿千瓦时,同比下降1.4%,降幅比8月份收窄2.9个百分点。
中央气象台预测,未来10天(10月23日-11月1日),北方大部地区平均气温较常年同期偏低1~2℃,其中新疆北部、西北地区东部、华北北部偏低3~4℃,南方大部和高藏高原气温偏高1~3℃。华南西南部、四川盆地东部至长江中下游地区有25~60毫米降雨;台湾和浙江的部分地区有50~150毫米、台湾局地超过300毫米;上述地区累计降水量较常年同期偏多1~3倍,我国其余大部降水偏少。
根据中电联电力行业燃料统计,截至10月22日,统计口径燃煤电厂本月累计发电量同比减少12.2%,本年累计同比减少2.0%。燃煤电厂耗煤量本月累计同比减少9.9%,本年累计同比减少0.6%。燃煤电厂煤炭库存低于去年同期644.9万吨,库存可用天数低于上年同期0.3天。
(二)形势研判及建议
需求方面,短期内电煤需求呈刚需托底、增量有限的淡季特征。未来十天北方大部气温持续偏低,供暖季用煤需求稳步释放;但煤电首轮冬储补库已近尾声,现货集中补库动能减弱,叠加新能源出力稳步提升,煤电出力空间受挤压,日耗将维持中低位运行。非电用煤方面,建材、钢铁行业步入季节性淡季,化工行业维持刚需采购,非电领域难有明显增量。
供应方面,供给边际修复节奏将逐步加快。稳产保供政策持续落地见效,山西停产煤矿复产达产提速,鄂尔多斯产能核增预期增加,优质产能有序释放、供应增量持续的预期进一步强化。大秦线检修结束后,铁路发运能力全面恢复,环渤海港口调入量将稳步回升,港口可售资源偏紧局面将缓解。进口煤方面,海外主要出口国供应偏紧格局未改,进口煤价维持高位,到岸成本居高不下,对国内市场补充调节作用依然有限。
综合研判,预计短周期煤炭市场将呈现“供给修复提速、需求补库退潮,价格高位回落”的运行格局。10月底前后,随大秦线发运恢复、产地供应边际改善,叠加冬储首轮补库接近尾声,市场看涨情绪降温,煤价将承压小幅回落;进入11月后,主产区复产产量有望进一步释放,叠加非电需求季节性走弱,煤价下行压力将有所加大。
建议:一是严格按照《关于做好煤炭安全稳产稳供工作的通知》(发改办能源〔2026〕666号)工作要求,压实长协煤履约责任,强化产运衔接协同,持续夯实供暖季电煤保供基础。二是强化秋冬季生产运行安全管理,做好低温、雨雪天气下燃煤保供与煤场存煤安全管控,完善极端天气应急预案,保障机组稳定运行。三是密切跟踪供给修复节奏、气温变化及日耗波动情况、市场价格走势等,把握价格回落窗口期优化补库节奏,兼顾供暖季库存安全与经济性,有效规避市场波动风险。

往期推荐:
中电联发布 | 节后需求快速恢复 煤价高位偏强运行
中电联发布 | 国庆假期交投清淡 煤价高位僵持运行


