
 五度妙笔
 企业透视镜
 API商城

 数据库
营收近4亿,拟募资18亿!超大尺寸金属3D打印厂商煜鼎增材冲刺科创板
南极熊导读:煜鼎增材有希望成为下一家金属3D打印上市公司。很多3D打印行业的人士都不知道它,但在中国最先进的战机与运输机里,它是核心承力结构件的"唯一供应商",一家定义了‘超大尺寸金属3D打印’天花板的隐形冠军,也是大国重器背后最硬的"钛合金骨架"。
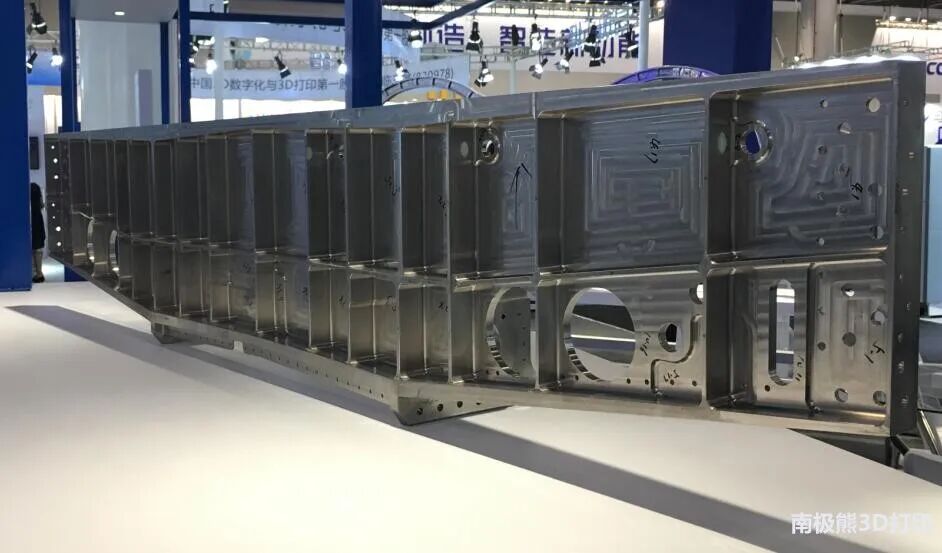
2026年,科创板迎来了一位“重量级”选手。
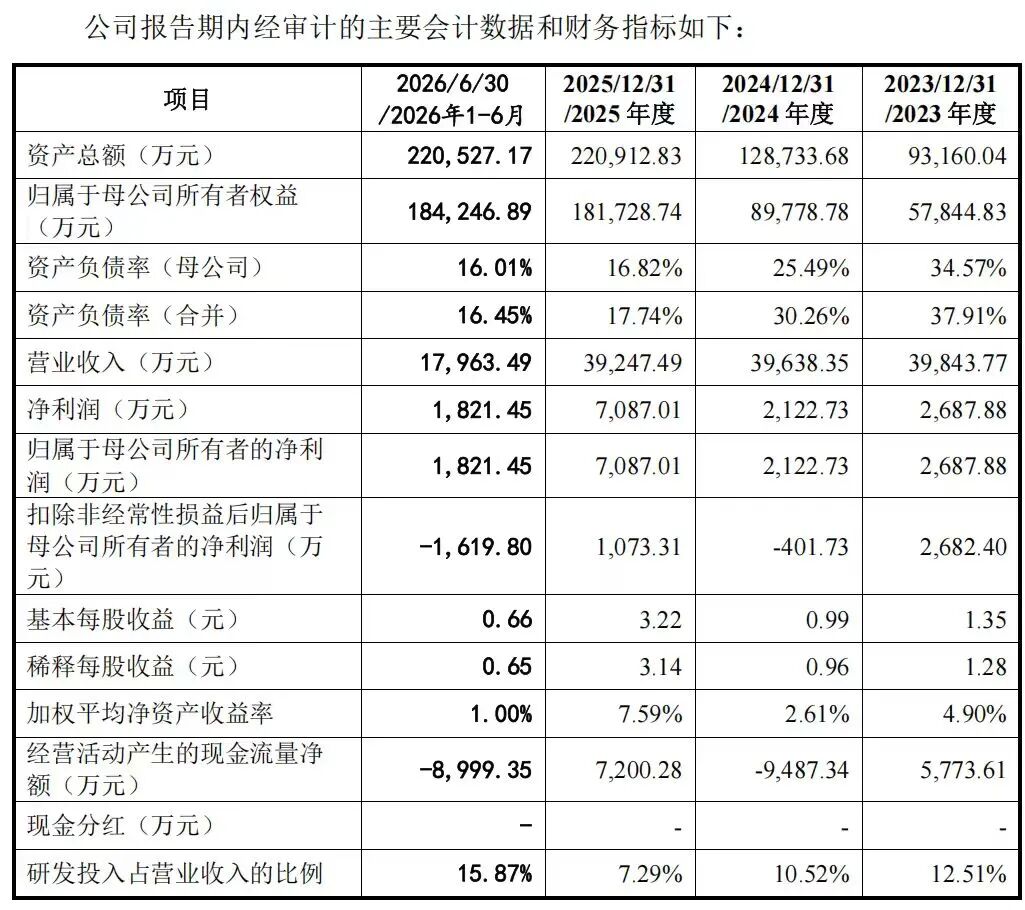
南极熊获悉,2026年11月3日,北京煜鼎增材制造研究院股份有限公司(以下简称“煜鼎增材”)科创板IPO更新披露了招股书,拟募资18.02亿元。这家由中国工程院院士王华明带队、从北京航空航天大学实验室走出来的企业,2025年营收达到3.92亿元,最新一轮融资投后估值约43亿元。
它不是一家普通的3D打印公司。它的多款产品,是国产多型舰载机、大型运输机、高超音速导弹等大国重器的“唯一制造方案”。
院士带队,从北航实验室走出的“国之重器”
如果说铂力特是中国金属3D打印的“规模之王”,那煜鼎增材就是大型关键承力结构件领域的“定海神针”。
翻开煜鼎增材的履历,含金量极高。公司实际控制人是中国工程院院士、北航教授王华明。其核心团队的“基石技术”——“飞机钛合金大型整体复杂构件激光成形技术”,曾荣获2012年度国家技术发明奖一等奖。
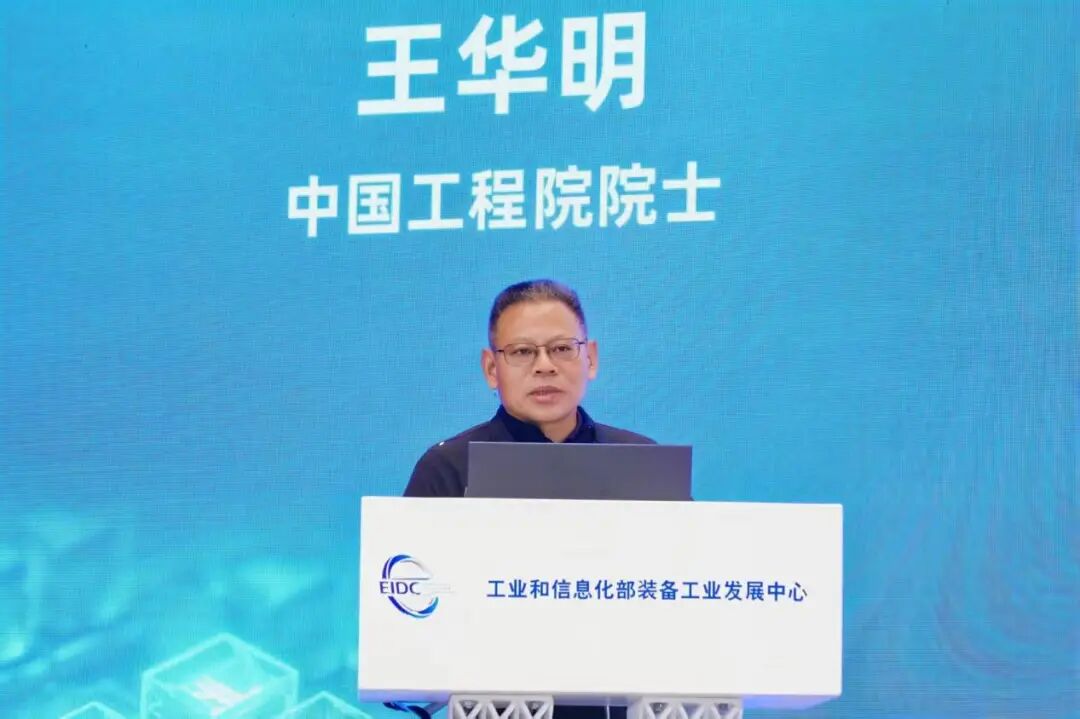
早年间,王华明院士团队在国际上率先突破了飞机钛合金、超高强度钢等高性能大型关键构件的激光增材制造技术,使我国成为世界上唯一掌握该技术并实现装机工程应用的国家。2014年,为了加速技术产业化,煜鼎有限应运而生,专门运营“大型金属构件增材制造国家工程实验室”。
招股书显示,2023年至2025年及2026年上半年,煜鼎增材分别实现营业收入3.98亿元、3.96亿元、3.92亿元和1.80亿元。在2026年上半年,公司扣非净利润虽然为-1619.80万元,但主要是受军工回款周期及研发投入加大影响。
主营拆解:三大业务板块,金属增材是绝对核心
煜鼎增材究竟靠什么赚钱?招股书清晰地划定了三大主营业务:金属增材制造、数控加工装备、特种加工服务。

1. 金属增材制造(营收占比约70%,绝对主力)
这是公司的核心技术变现渠道。以钛合金、不锈钢等金属粉末或丝材为原料,利用定向能量沉积(DED)和粉末床熔融(PBF)技术,直接制造大型、复杂、高性能的金属构件。这块业务不仅卖“打印出来的成品”,还包含“技术服务”和少量的“设备销售”。
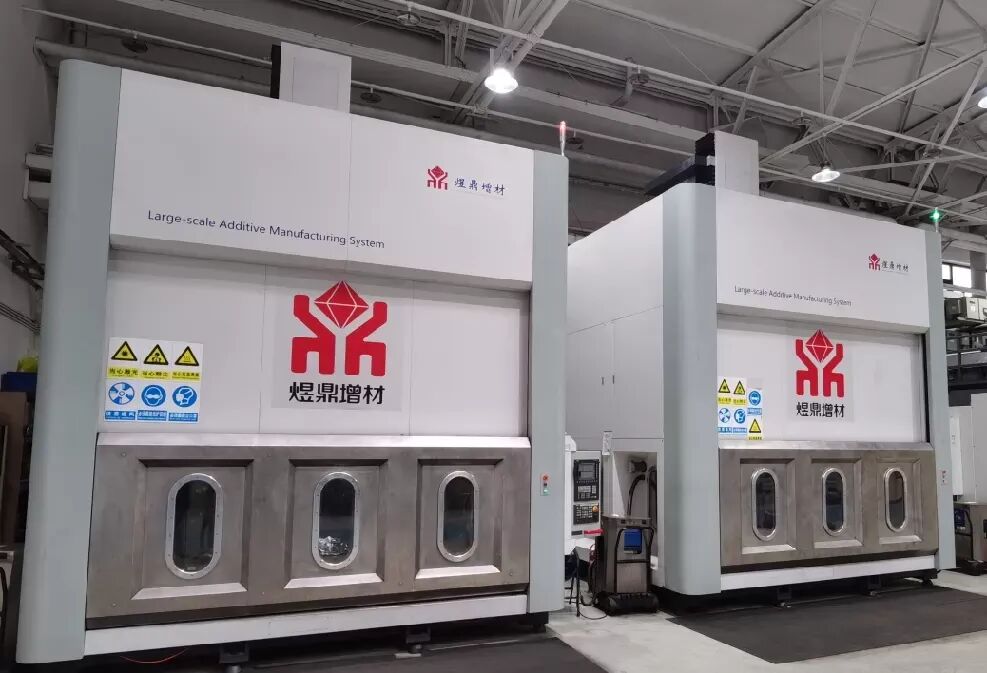
△钛合金等零件专用增材制造装备,来源:煜鼎增材
2. 数控加工装备(营收占比约25%-30%)
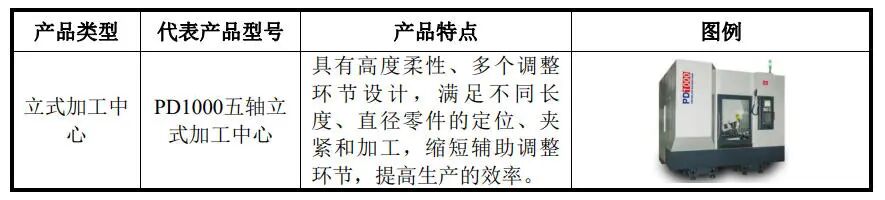
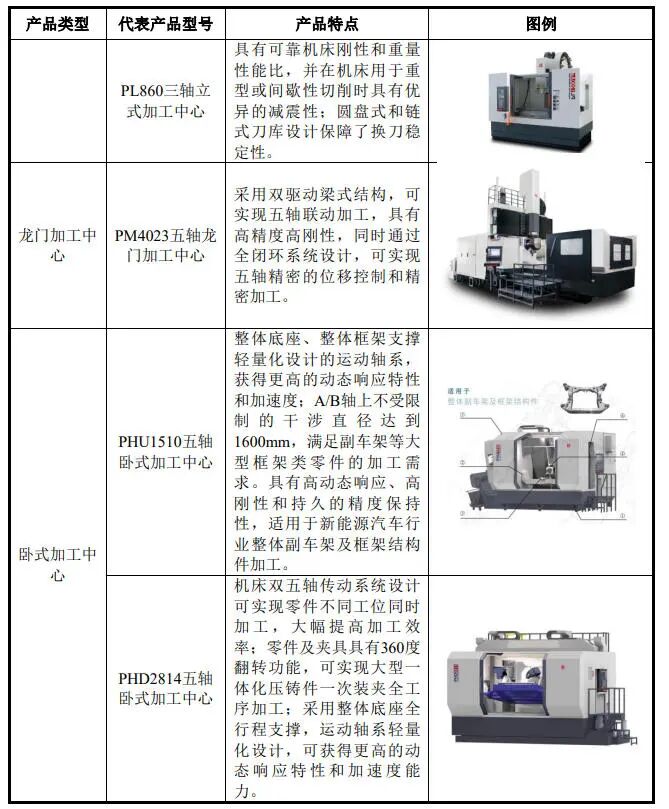
为了保障3D打印设备和后处理工序的自主可控,公司收购了相关资产,自己造机床。除了满足内部自用(对3D打印件进行机加工),还对外销售三轴、五轴数控机床,主要卖给新能源汽车领域的客户,用于加工副车架、变速箱壳体等。这块业务不仅降低了自身的制造成本,还意外拓宽了民品收入。
3. 特种加工服务(占比极小)
利用自建的机加产线和激光表面处理技术,为核能等领域的特种难加工材料提供精密机械加工和表面强化服务。
核心产品用途:上至火箭战机,下至核电光刻机
煜鼎的产品不是用来做手办的,它们的去向是国家最核心的战略装备。其主打的定向能量沉积技术(DED)擅长制造大尺寸、高效率的主承力结构件;而粉末床熔融技术(PBF)擅长制造高精度、复杂内流道的精密件。
在航空航天领域(批产核心):
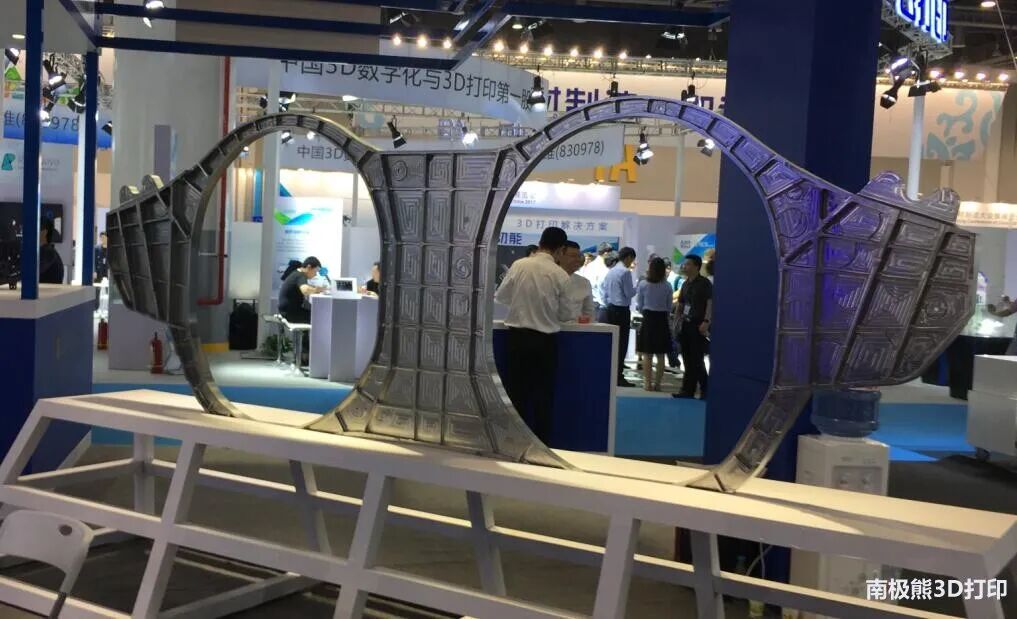
大型运输机:打印“襟翼结构大型整体钛合金桁架构件”和“发动机吊挂结构大型整体钛合金接头构件”,这些是飞机的核心承力件,公司是唯一方案供应商。
舰载战斗机:制造“前机身大型整体钛合金主承力机身框构件”,保障了总体研制进度,同样是唯一方案。
航天与无人机:生产火箭芯级捆绑支座、火星探测器支架、导弹战斗部壳体等。
在核能装备领域(快速拓展):
生产“超紧凑微通道换热器”,内部流道达数万个,体积不到传统方案的1/10,重量达2吨以上,大幅提升核反应堆的换热效率。
在半导体与高端装备领域(降本利器):
制造光刻机的“电机安装座”(减重89%)、碳化硅Top Plate(刚度提升42%)、分流块、水冷板,以及光刻机/量测设备的龙门框架。这些都是对温度、振动极其敏感的核心部件。
经营模式:死磕“硬科技”的以销定产
作为一家深度绑定国家重大装备的企业,煜鼎增材的经营模式有着浓厚的“军工底色”与“科研基因”。
研发模式:以重大装备需求为牵引(课题科研)+ 以市场为导向的自主研发。因为军工装备高度保密,通常是设计单位完成外形结构设计,煜鼎负责前沿新材料和工艺技术的研发。
生产模式:以销定产为主,适量备货为辅。因为很多产品是“唯一方案”,公司会根据军工总体单位的投产通知书或对装备列装的预测进行预先投产。核心工序(激光成形、热处理)100%自主完成,非核心环节(部分机加、检测)采用外协。
采购模式:实行关键、重要、一般三层分级管理。涉及军工产品的供应商,甚至需要邀请客户代表参与评价。
销售模式:单一来源采购为主。军品销售有其特殊性,列入目录的产品,主机厂通常采取单一来源采购或询价。由于煜鼎的多款产品是“唯一方案”,议价能力和市场壁垒极高。此外,由于军工产品需要军方最终审价,公司目前与客户签订的是“暂定价合同”,最终审价结果可能会有差额调整。
减重89%!把金属3D打印推向“极限尺寸”
煜鼎增材凭什么能作为“唯一方案”列装?核心在于其在定向能量沉积(DED)技术路径上的绝对统治力,以及在粉末床熔融(PBF)领域的快速拓展。
招股书披露了几个让人倒吸一口凉气的数据:
尺寸极限:公司目前的最大成形制造能力达到10m × 5m × 3m,团队成功制造了最大外廓投影面积达16平方米的钛合金整体框,是目前国内外报道的批量交付装机的激光增材制造尺寸最大的零件。
极限减重:这是南极熊最关注的硬指标。通过拓扑优化和点阵结构设计,煜鼎为某光刻机电机安装座实现了89%的减重,刚度反而大幅提升;某激光退火装备的填充导风块,更是做到了95%的减重。
性能超越锻件:公司自主开发的LAM-TC11新型钛合金,不仅强度没有损失,其断裂韧性和抗疲劳裂纹扩展性能甚至明显优于传统锻件,解决了高强度与高韧性难以兼得的行业痛点。
在核能装备领域,煜鼎利用PBF技术制造的“超紧凑微通道换热器”,内部薄壁流道达数万个,体积不到传统方案的1/10,重量可达2吨以上。这些都是传统铸造和机加工根本无法完成的任务。
募资18亿:剑指超大规格与扩产
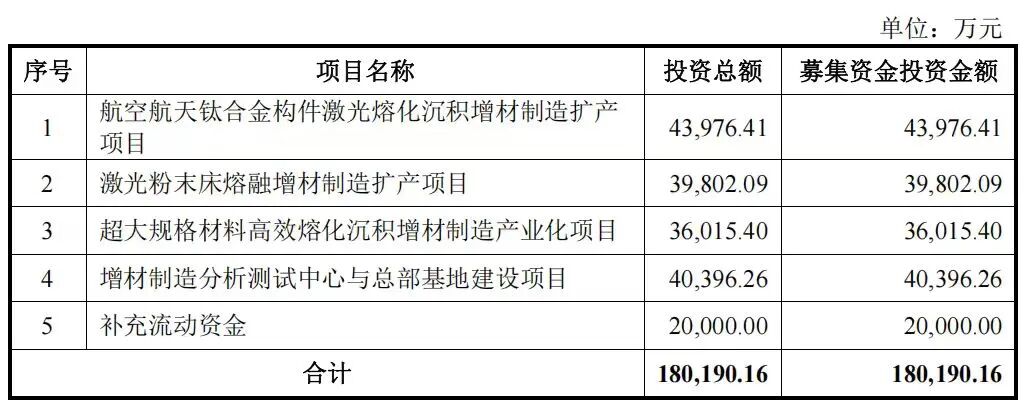
本次科创板IPO,煜鼎增材拟募资18.02亿元,主要砸向四个实体项目及补充流动资金:
航空航天钛合金构件激光熔化沉积增材制造扩产项目(拟投4.39亿元)
激光粉末床熔融增材制造扩产项目(拟投3.98亿元)
超大规格材料高效熔化沉积增材制造产业化项目(拟投3.60亿元)
增材制造分析测试中心与总部基地建设项目(拟投4.03亿元)
目前,煜鼎增材已作为二类疏解企业从北京搬迁至雄安新区,并将其作为总部及主要生产经营所在地。随着募投项目的落地,其在大尺寸、超复杂金属结构件上的产能将得到极大释放。
护城河足够深
军工3D打印的护城河,远比消费级想象的要深。
看惯了消费级市场动辄几千块的机器和百万台的出货量,很多人可能会觉得煜鼎增材3.9亿的营收“不够刺激”。但如果你看懂了它的客户名单和产品应用,就会明白这家公司的不可替代性。
它的产品在飞机发动机吊挂、机身主承力框、导弹壳体、核反应堆换热器里,这些地方对零件的容错率是零。在传统锻造受限于模具和尺寸极限时,煜鼎用激光“打印”出了10米级的钛合金主承力构件,并且做到了“唯一方案”。这才是真正的“硬科技”。
但招股书也暴露了硬核B端生意的痛点:
客户极其集中:前五大客户占比超82%,第一大客户(单位A)占比超50%。受军工采购节奏影响极大。
应收账款高企:受“产品A”暂不结算等因素影响,公司应收账款及合同资产余额高达近7亿元,占营收比例极高。
毛利率波动:从2023年的35.24%降至2025年的28.48%,新产品导入期和雄安新基地的折旧摊销正在考验其盈利能力。
从北航实验室到雄安新区,从王华明院士的科研成果到科创板IPO,煜鼎增材的上市之路,是中国大型金属增材制造从“技术攻关”走向“资本赋能”的缩影。
当工业级3D打印真正在国家命脉领域挑起大梁,这才是这个行业最硬气的底色。
素材来源:煜鼎增材IPO招股书、南极熊3D打印网


