
 五度妙笔
 企业透视镜
 API商城

 数据库
收购完成!这家百年激光巨头为何豪掷1.6亿元收购意大利激光老品牌Cutlite Penta?

11月6日,德国百年工业激光巨头通快(TRUMPF)官宣:已完成对意大利El.En.集团旗下Cutlite Penta的收购交割,Cutlite正式加入通快集团。
这笔最高总对价约2100万欧元(约合人民币1.6亿元)的交易,采用“80%+20%”分层股权设计,品牌、工厂与团队悉数保留。
分析认为,从2026年8月7日签约到11月完成交割,通快买下的远不止一座工厂,而是定制化大幅面切割能力、三大洲渠道与细分客户入口。
这家百年工业激光巨头的这步棋,藏着怎样的产业算盘?
收购落地:
不是吞并,是“伙伴式”收购
01
梳理这笔收购时间线可以发现,从收购签约到收购完成历时约三个月:2026年8月7日,双方签署协议;11月5日,El.En.完成交割动作;11月6日,通快正式官宣收购完成。
而交易结构颇为讲究:Cutlite高功率激光切割业务整体划入新主体NewCo,通快持股80%,El.En.保留20%、期限三年。

据悉,此次收购总对价最高约2100万欧元,其中约1300万欧元交割时现金支付,余款挂钩2029年12月财务报表,典型的“固定+或有”两段式earn-out(或有对价)设计,把双方利益绑上同一条船。
更难得的是,Cutlite品牌完整保留,普拉托工厂继续生产,约190名员工全部留任,原有产品线照常交付。用通快的话说,这是“真正的伙伴关系”,而非吸收合并。
买到了什么?
三种稀缺的的产业能力
02
或者,有些人把通快的这次收购简单理解为"通快多了一台60kW切割机",其实远不止于此。实际上,这笔收购通快拿到的是三套稀缺能力。
第一套能力,是"整机自研"的硬功夫。除光纤光源外购自IPG外,Cutlite从机械、电气、软件到切割头(Penta Evo 3、TUBE HEAD)、控制系统(Smart Manager Plus)全部自研。这意味着它对定制化需求的响应深度,远超依赖外购组装的同行。
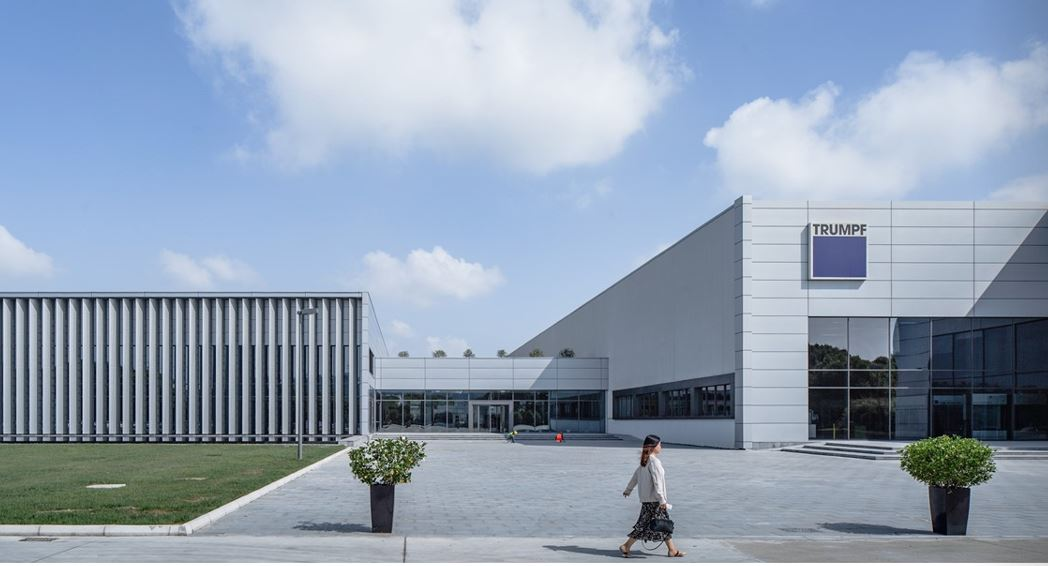
第二套能力,是覆盖三大洲的渠道与制造网络。Cutlite的据点横跨美国亚特兰大、巴西Blumenau(具备独立制造能力)、法国、荷兰、西班牙、波兰、德国,北美模切业务还有Serviform America独家代理。一家仅190人的欧洲厂商把服务铺到三大洲,这在同类企业中相当罕见。
第三套能力,是几块通快矩阵中缺失的细分赛道。Cutlite在模切板、包装印刷、皮革加工领域拥有超过三十年的全球口碑,H系列大幅面机型直接瞄准传统等离子切割的替代市场——用超高功率激光替代高能耗、低精度、有污染的等离子方案,在速度、质量和综合成本上形成全面压制。
实力托底:
增长周期下的扩张底气
03
通快敢在此时出手并购,背后是自身经营基本面的强势回暖。
根据2026年6月30日发布的2025/26财年数据,通快在连续三个财年订单下滑后,订单额重新增长6.6%至45亿欧元,息税前利润率直接从上年的1.4%跳升至11.1%。
其中,美国市场销售额同比大涨16.8%,成为通快当前最大单一市场,EUV激光器业务也保持9%以上的稳定增长,整体经营韧性十足。

口袋里有粮,心里不慌,收购节奏自然稳。此次通快在这个时间点拿下Cutlite,不是逆势抄底,而是在自身业绩回升的周期窗口,主动补齐能力边界,为下一轮行业增长提前布局。
并购棋局:
长飞曾有意,通快终落子
04
此外,值得一提的是,Cutlite并非通快独家看中的标的。
公开信息显示,2025年4月,来自中国的长飞光纤光缆曾与El.En.就收购Cutlite Penta控股股权签署框架协议,但因控股条款未达成一致,长飞当月公告暂缓推进。
而通快最终拿下,是在中国产业资本尝试未果之后的接续交易,标的的跨市场价值可见一斑。
此次收购与通快2026年7月收购美国刀具厂商Mate的逻辑一脉相承:保留品牌、补矩阵缺口、强化区域制造。
如今,通快正在用“保留独立品牌、补全细分能力、强化区域制造”的连续并购,搭建起覆盖更多场景的激光加工生态。
来源:激光制造网 编辑:William Shaw

激光·视讯
推荐·阅读

免责声明:凡本公众号注明来源非本公众号的作品和图片,均转载自其它媒体,目的在于传递和分享更多信息,并不代表本媒赞同其观点和对其真实性负责,版权归原作者所有,如有侵权请联系我们删除。


