五度妙笔
 企业透视镜
 API商城

 数据库
全球MNT面板出货半年度盘点 : 26H1增长4%,备货动能回落下头部聚焦&技术升级将成主旋律

回顾上半年,在存储、PCB等上游材料、以及面板价格可预见性上涨的背景下,品牌备货动能强劲,整体出货表现亮眼。据DISCIEN(迪显)《全球MNT面板PSI月度数据报告》显示,全球LCD MNT面板26H1出货81.9M,同比增长3%;OLED保持高速增长,26H1出货2.5M,同比增长85%,合计同比增长4%。但终端表现较为平淡,品牌库存压力走高,上半年繁荣的背后,将对下半年需求造成一定程度透支。
图一:全球MNT面板季度出货表现

数据来源:DISCIEN单位:M,%
面板厂LCD出货综述:
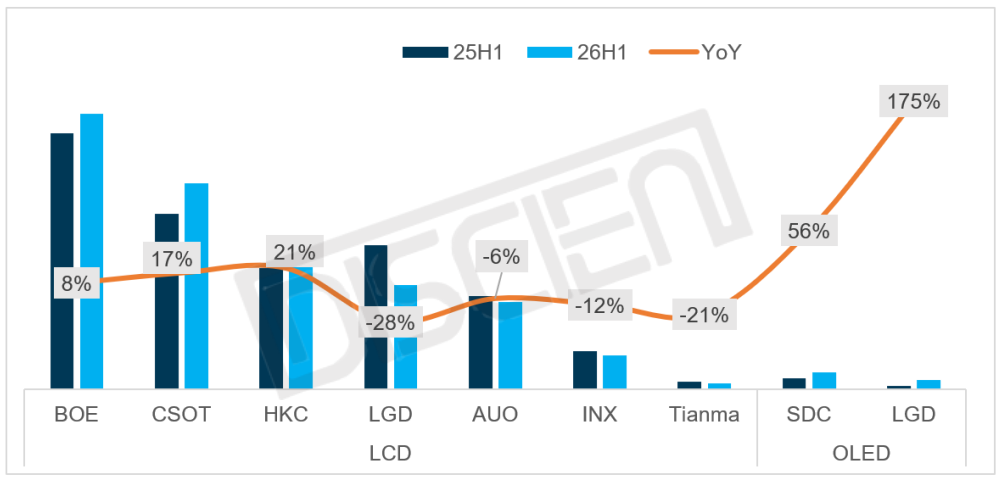
BOE(京东方):26H1出货26.3M,同比增长8%,稳居第一,市占32%。随着韩台份额逐渐收缩,BOE核心客户Dell等商用需求维持强劲,消费品牌和二线市场需求也相对稳定,Samsung需求也有一定回暖,出货规模稳居第一。从生产来看,在需求支撑下G8.5代线一直都处于满产状态,整体显示器供应相对紧张。
CSOT(TCL华星):26H1出货19.6M,同比增长17%,排名第二,市占24%。在头部品牌积极备货的背景下,出货增长明显。从供应上看,t9、t11 MNT投片保持满产,加强彼此协同效应,在供应端为其出货提供强力支撑。从技术类别看,在主力客户TPV/Dell,以及华南消费类客户需求支撑下,IPS表现持续强劲。
HKC(惠科):26H1出货14.0M,同比增长21%,排名第三,市占17%。自牌HKC/Samsung/TPV需求稳定。并逐渐加强Dell/Lenovo等头部客户的导入力度。尤其是Dell,自23.8FHD 120Hz导入后,规模快速成长,同时中高阶电竞机种也保持良好增长态势。随着客户对IPS青睐度不断提高,H4投片不断增长。
图二:MNT面板厂半年度出货及同比表现
数据来源:DISCIEN单位:M,%
LGD(乐金显示):26H2出货9.9M,同比减少28%,排名第四,市占12%。LGD延续收缩策略,客户结构上以Dell/HP/TPV为主。但受终端表现拖累,HP面板需求承压加大。除此外,其它客户体量均有不同程度减少,P8/P9运营稼动也相对较低。尺寸结构也进一步向主流规格高度集中,23.8"/27”分别占比46%/35%。
AUO (友达光电):26H1出货8.3M,同比减少6%,排名第五,市占10%。AUO客户结构较为均衡,但是产能有限的背景下,MNT生产优先级较低,月均出货持续1.4~1.5M左右。整体MNT供应维持小幅收缩趋势,但会持续加强产品结构调整。
INX(群创光电):26H1出货3.2M,同比减少12%,排名第六,市占4%。INX持续收缩显示器份额,MNT月均出货维持在0.5~0.6M左右。
Tianma(天马):26H1出货0.6M,同比减少21%,排名第七,市占1%。Tianma策略性收缩MNT供应,26年将MNT业务逐渐边缘化,TM19重心依旧为NB、TPC、MBL等中小尺寸。
面板厂OLED出货综述:
SDC(三星显示):26H1出货1.6M,同比增长56%。随着品牌导入度持续丰富以及市场较高的认可度,SDC调整产能持续向显示器倾斜。产品策略上更加积极,对应开发主流、中端、高端多种产品路线打通市场,并积极推进低成本方案OLED进军主流市场提升销量。
LGD(乐金显示):26H1出货0.9M,同比增长175%。LGD 具备明显的OLED产能优势,且当前RGB Stripe像素结构产品已量产,未来低成本SE-OLED方案也会在MNT上应用,为其OLED提供更大的竞争力。24.5”小尺寸OLED已被ASUS导入,未来客户结构预计会进一步丰富。
受上半年品牌集中备货导致需求前置透支的影响,下半年全球显示器面板市场整体备货动能将有所回落。LCD 市场方面,在韩台系策略收缩下,大陆面板厂产线仍将维持较高稼动水平,整体供需保持相对健康,其中 IPS 高阶电竞品类仍存在结构性需求支撑,厂商份额向头部集中的趋势将进一步延续。技术升级维度,OLED 渗透率将持续攀升,随着低成本技术方案量产落地、小尺寸产品客户导入范围扩大,OLED 市场将从高端圈层向主流消费市场下探,LCD也在Oxide加持下不断升规,持续拉动面板产品价值提升。整体而言,下半年市场将告别备货驱动的阶段性高增长,进入需求平稳运行、结构持续升级的阶段。但需警惕Scaler IC等核心零部件缺货对下半年电竞需求的影响。
关于显示器面板月度出货情况,DISCIEN接下来将持续更新。