 五度妙笔
 企业透视镜
 API商城

 数据库
群智研究|2026年7月TV面板价格风向标(下旬版)
发布时间:2026-07-27来源:群智咨询

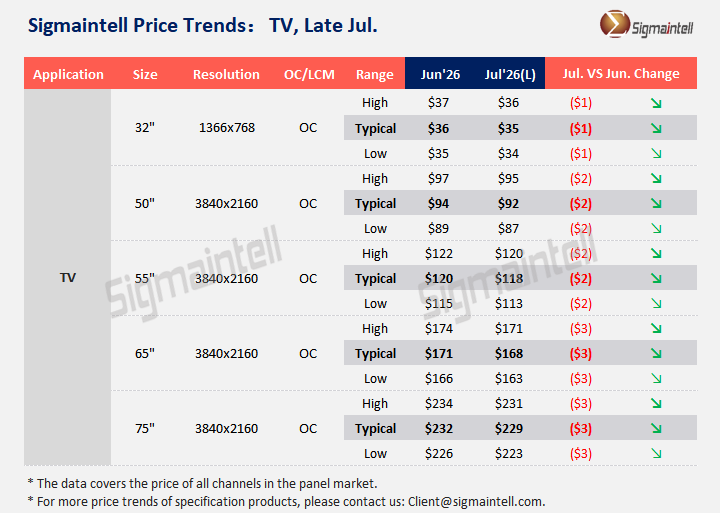
七月,供应增长幅度强于需求恢复力度,影响电视面板市场供需环境趋于宽松。需求端,中国市场需求萎靡,海外年终旺季促销备货有一定支撑,7月面板备货需求数量整体平稳,面积温和恢复且厂商分化显著。其一,韩系品牌三季度面板备货需求环比增加;其二,中国品牌三季度采购需求维持相对平稳;其三,存储成本使得代工市场及小尺寸面板需求显著降温。综合以上因素,面板备货需求预计环比弱恢复但同比下降。供应端,七月开始面板厂商稼动率环比增加,尤其体现在G10.5二季度控产后七月恢复力度明显,助力TV面板供应水平明显恢复。#群智咨询(Sigmaintell)认为,短期供应恢复力度更强,供需环境趋于宽松,七月LCD TV面板价格向下温和调整。各尺寸面板价格表现如下:
32",二线市场需求显著下降,预计7月面板均价下降1美金。 50",虽然50FHD需求有一定支撑,但难以扭转整体需求转弱,预计7月面板均价下降2美金。 55",需求相对平稳叠加供应逐步增加,预计7月面板均价下降2美金。 大尺寸方面,品牌需求韧性较强,但G10.5产能明显恢复,预计7月面板均价下降3美金。
* 本文数据基于群智咨询(Sigmaintell)发明专利《一种产业动态供需比的预测方法及装置》。

转载说明:本文系转载内容,版权归原作者及原出处所有。转载目的在于传递更多行业信息,文章观点仅代表原作者本人,与本平台立场无关。若涉及作品版权问题,请原作者或相关权利人及时与本平台联系,我们将在第一时间核实后移除相关内容。


