 五度妙笔
 企业透视镜
 API商城

 数据库
传华为联手京东方、维信诺在明年量产半导体玻璃基板!

近日来自韩媒消息称,华为正联合国内多家厂商推进半导体玻璃基板量产,计划 2027 年形成规模化供应。
玻璃基板正以超出预期的速度走向量产落地。
01.
华为玻璃基板路线图浮出水面,
京东方、维信诺深度参与
据韩国媒体 ETNEWS 援引业内人士消息,华为已制定了到 2027 年实现半导体玻璃基板量产的明确路线图。
该计划的核心逻辑,是依托国内现有玻璃加工产业基础,联合多家厂商按照华为定义的技术规格进行定制化生产,最终将玻璃基板应用于昇腾系列 AI 加速器等高端芯片产品中。
消息中提及的合作阵容颇具看点。除了京东方、维信诺这两家国内显示面板龙头之外,还包括厦门云天半导体、AKM Midville 等在 TGV(玻璃通孔)技术领域有积累的厂商。
这一阵容的组合方式耐人寻味 —— 京东方和维信诺拥有大尺寸玻璃加工的量产经验和产线折旧优势,云天半导体等则在玻璃通孔刻蚀、金属填充等关键工艺上有技术储备,华为则作为终端需求方和系统集成方,定义产品规格并牵引整个供应链的迭代方向。
从时间节点来看,中国在玻璃基板细分赛道的推进节奏,明显快于韩国同业。
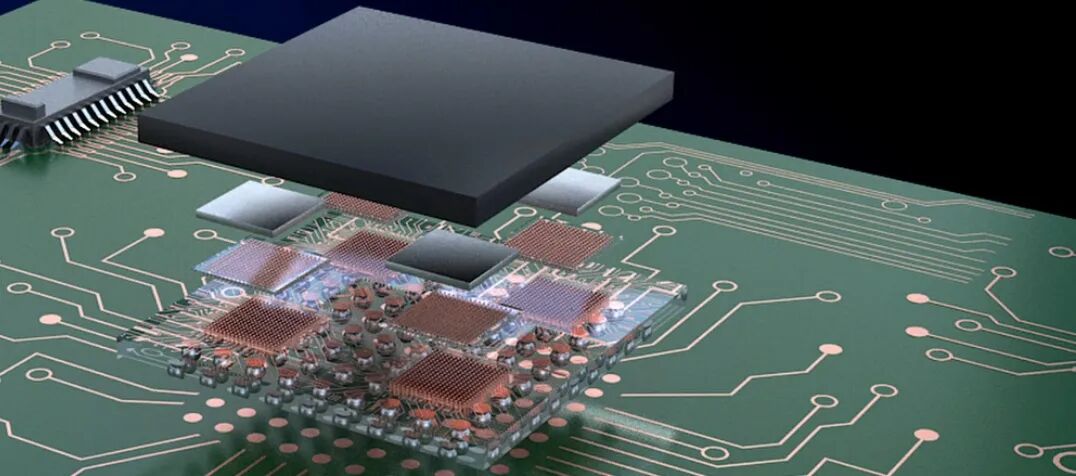
业内普遍预计,韩国本土的玻璃基板量产要等到 2028 年以后才能启动,而中国阵营有望提前一年左右进入量产阶段。虽然行业共识是真正完整的玻璃基板平台(即 AI 加速器芯片与玻璃基板的深度整合)要到 2030 年前后才能成熟,但如果华为的路线图按计划推进,中国有望在 2028 年左右率先推出可用的玻璃基板 AI 芯片方案。
值得注意的是,华为推进玻璃基板并非孤立动作,而是其 AI 芯片整体战略的一个组成部分。除此之外,华为及其合作伙伴也在与国内材料、零部件和设备公司探讨玻璃基板方面的合作。
按照此前公布的昇腾芯片路线图,2026 年四季度华为将推出昇腾 950 DT 芯片,2027 年四季度推出昇腾 960,2028 年四季度推出昇腾 970,基本保持每年一代的迭代节奏。
在刚刚结束的 WAIC 2026 上,华为首次线下展示了昇腾 950 超节点真机,1024 张 NPU 卡通过灵衢互联协议高速协同,可提供 1 EFLOPS FP8 算力。
在英伟达主导全球 AI 芯片市场的格局下,华为作为后进入者,需要找到差异化的竞争支点。玻璃基板正是这样一个潜在的突破口。通过率先将玻璃基板方案落地,华为可以在产品层面为客户提供不同于传统有机基板封装的选择,同时以更低的整体拥有成本(TCO)作为核心卖点切入市场。
业内分析人士指出,如果国内玻璃基板厂商能够通过规模化生产和供应链协同有效控制成本,华为的玻璃基板 AI 平台在价格维度上将具备相当的竞争力。
02.
蓝思科技牵手英特尔,
跨国组合瞄准 TGV 核心工艺
近期玻璃基消息频频,7 月 24 日晚间,蓝思科技发布公告称,公司全资子公司蓝思国际(香港)有限公司近日与英特尔签署了合作备忘录,双方将 TGV(玻璃通孔)先进封装作为合作的重点方向。
相关内容可点击下方查看:
又2家巨头达成玻璃基合作!国内TGV玻璃基进度对比:沃格、京东方、蓝思、凯盛谁跑在前面?
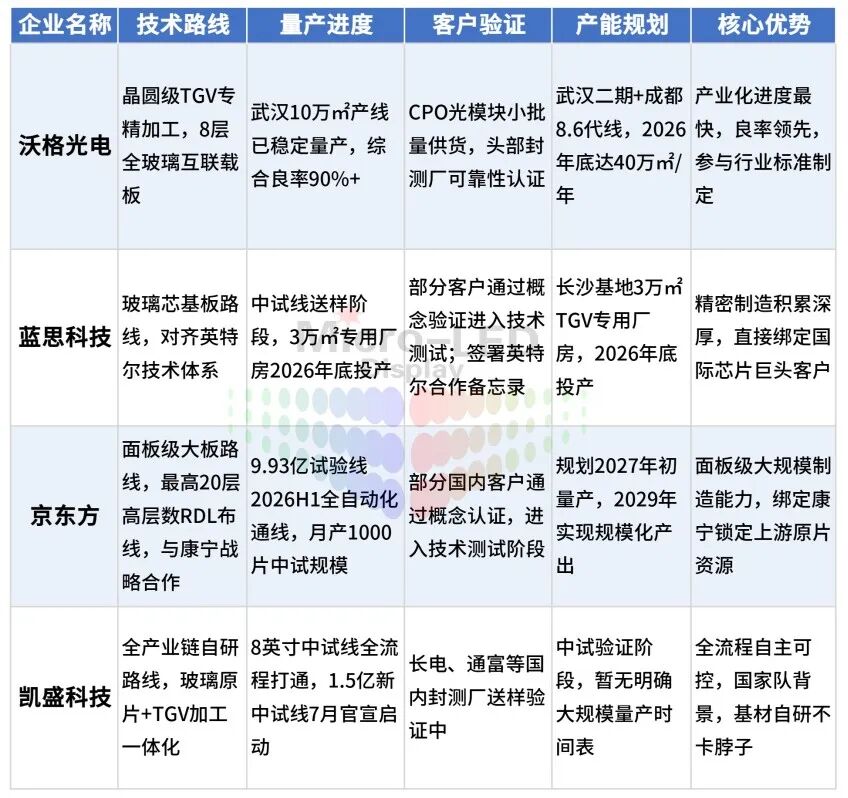
*资料来源网络,Micro LEDDisplay整理制图
03.
玻璃基板赛道深度解析:
为什么是现在,机会在哪里
玻璃基板之所以在 2026 年这个时间节点集中爆发,背后是 AI 算力需求激增与传统封装材料触顶的双重推力。
从技术维度看,当前 AI 芯片封装面临的核心矛盾是:芯片面积越来越大、功耗越来越高、信号速率越来越快,而传统的有机基板(PCB 基板)在物理性能上已经接近极限。有机基板的热膨胀系数与硅芯片不匹配,大尺寸封装下容易出现翘曲变形;介电损耗较高,在高速信号传输下信号完整性难以保证;布线密度也面临天花板。硅中介层虽然性能优异,但尺寸受限于晶圆直径,成本高昂,且面临专利封锁等问题。
玻璃基板恰好能在这些维度上提供更优解。玻璃的介电常数约为硅的三分之一,损耗因子更低,高频下信号完整性更好;热膨胀系数与硅更接近,大尺寸封装下抗翘曲能力强;表面平整度极高,支持更高密度的布线;尺寸不受晶圆限制,可以做到面板级大小。
Omdia 的数据显示,2026 年全球封装玻璃基板市场规模将达到 186 亿美元,2030 年有望突破 320 亿美元,年复合增长率约 14.5%,远高于有机基板约 6% 的增速。SEMI 的预测则更为乐观,认为 2028 年至 2040 年期间,玻璃基板市场的复合年均增长率将达到 67.2%。
全球范围内,玻璃基板的竞赛已经形成了几条清晰的技术路线。
英特尔走的是玻璃芯基板(Glass Core Substrate)路线,目标是用玻璃完全替代有机芯层,实现全玻璃基板封装。台积电则聚焦 CoPoS(Chiplet on Panel Substrate)技术,锁定 310×310 毫米的基板尺寸,按照 TrendForce 的预测,2026 年是相关设备与材料商的关键验证期,2027 年进入试产,2028 年下半年正式量产。三星也在推进相关研发,但整体节奏略慢于台积电。
中国阵营的独特优势在于,拥有全球规模最大的显示面板产业,以及与之配套的完整玻璃加工供应链。
京东方、维信诺等面板龙头在玻璃基板制造、大面积精密加工、光刻工艺等领域积累了数十年的技术经验,这些能力可以相当程度地复用至半导体玻璃基板领域。京东方在 2025 年 12 月的发布会上已将半导体玻璃基板确立为核心战略,计划 2027 年实现高深宽比产品量产,其玻璃基封装载板自动化试验线目前已通线。
沃格光电旗下通格微在 2025 年下半年已实现向海外客户的小批量出货。设备端,大族激光、帝尔激光等厂商已开始交付国产化的 TGV 激光钻孔设备。
END.
从产业演进的节奏来看,2026 年至 2027 年是玻璃基板从技术验证走向小批量量产的关键窗口期。华为系和英特尔系几乎同时在这个节点加大投入,绝非偶然 ——AI 算力的需求已经足够迫切,产业链的技术积累也到了临界点。谁能率先在良率、成本和规模上找到平衡点,谁就有可能在下一代先进封装的格局中占据先发位置。
*部分资料来源网络
又2家巨头达成玻璃基合作!国内TGV玻璃基进度对比:沃格、京东方、蓝思、凯盛谁跑在前面?
惠科披露40亿全资子公司项目最新进展!
基于Micro LED,瑞丰光电加速切入光通信赛道!
扫码关注我们
查看更多精彩内容

加入MicroLED交流群
与上万+业内朋友在一起


