 五度妙笔
 企业透视镜
 API商城

 数据库
豪掷39亿大手笔购入面板大厂股份!海信意图在哪?
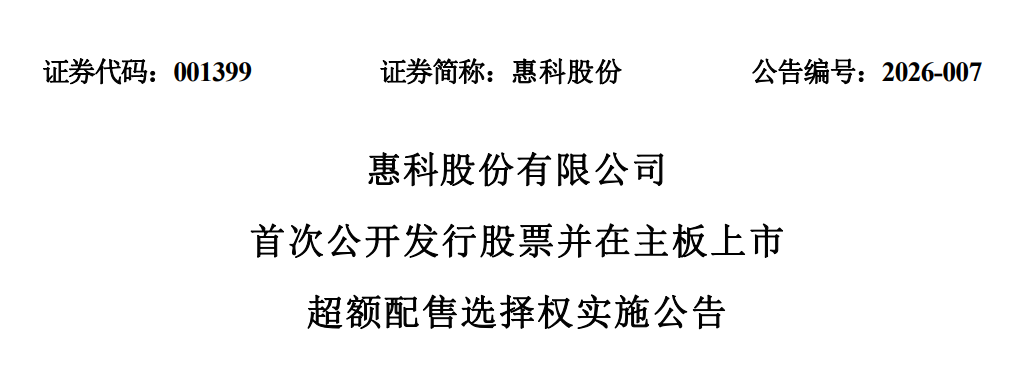
7月27日,惠科股份发布公告,IPO超额配售选择权已于7月25日全部行使完毕,最终募资总额锁定在84.93亿元。在这份长长的战略配售名单里,海信视像以39.11亿元的认购金额高居榜首,成为惠科股份最大的家电产业投资方。
从控股乾照光电布局LED芯片,到自研信芯画质芯片打破海外垄断,再到如今大手笔入股上游面板龙头,海信的产业链垂直整合路径正在变得越来越清晰。
01.
惠科股份84.93亿募资落定
7月27日,惠科股份发布公告,公司首次公开发行股票并在深交所主板上市的超额配售选择权已于7月25日行使完毕。这意味着,惠科股份的IPO募资工作正式收官。
根据公告,本次发行最终锁定的数字相当亮眼:发行总股数约8.39亿股,募集资金总额约84.93亿元,扣除发行费用后净募资约81.87亿元,较初始发行规模增加约10.78亿元。
回顾整个发行过程,惠科股份本次发行价格为10.12元/股,初始公开发行约7.30亿股。在此基础上,公司全额行使超额配售选择权,新增发行约1.09亿股,占初始发行数量的15%。超额配售股票通过向参与战略配售的投资者延期交付的方式获得。
战略配售环节是本次IPO的一大看点。参与战略配售的投资者阵容强大,包括海信视像、湖南金阳投资集团、成都科技创新投资集团、浙江富浙战配股权投资合伙企业、北京诚通金控等。限售期分为12个月和18个月两档。
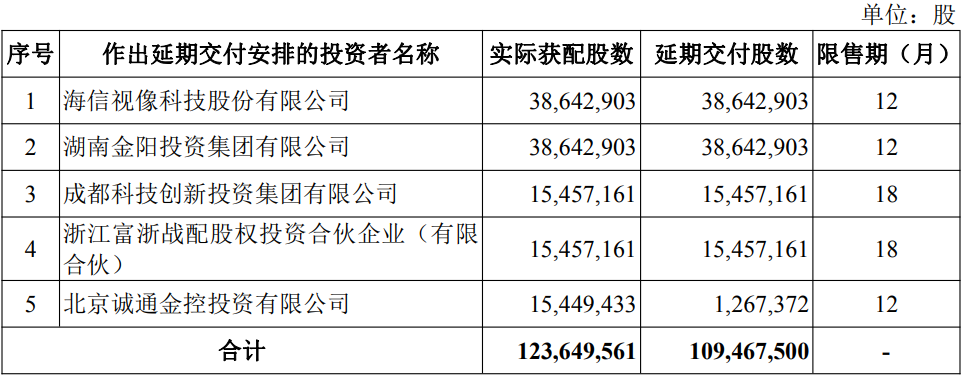
其中,海信视像的认购金额最为引人注目——合计获配3864.29万股,总认购金额39.11亿元,占战略配售总规模的比例超过四成,是所有战投中出资最多的家电产业资本。
02.
海信39亿大手笔入股
背后的战略意图
不同于财务投资机构追求短期套利的诉求,海信视像这笔近40亿的投资,从一开始就带着明确的产业逻辑。
要理解海信为什么选择在这个时间点、以这么大的金额入股惠科,可以从几个维度拆解:供给端的收缩趋势、需求端的大屏爆发以及竞争格局的现实压力。
首先是锁定上游核心产能,对冲面板周期波动
面板行业是典型的强周期行业,价格波动幅度大、周期切换快。对下游电视厂商来说,面板成本通常占到整机BOM成本较高,面板价格的涨跌很大影响了终端产品的毛利率。
当前全球LCD面板行业正在经历一轮深刻的供给侧收缩。日本面板企业已基本退出主流竞争,韩国厂商持续缩减LCD产能转向OLED,中国台湾地区的群创、友达也在逐步出售或关闭低世代产线。
TrendForce集邦咨询的数据显示,2026年群创与友达在全球LCD市场的产能占比将分别降至9.1%和9.2%。与此同时,5代线及以下产能在整体LCD市场的占比将降至4.7%。老旧产线退出的速度,远快于新增产能的投放速度。
在这样的背景下,上游面板厂商的话语权持续提升。尤其是在85英寸及以上超大尺寸面板领域,供给集中度更高、产能扩张更慢、价格韧性更强。
通过股权绑定,有助于海信锁定长期优先供货配额,在面板价格上行周期保障供应、在下行周期获得更优采购价格,有效对冲面板价格波动对终端产品成本的影响。
第二是卡位大屏化趋势,巩固高端市场优势。电视行业正在经历一场结构性的"尺寸升级"。奥维云网等多家机构的数据都指向同一个趋势:大尺寸电视的渗透率正在快速提升,85英寸、98英寸甚至100英寸以上的产品,正在从"小众尝鲜"走向"主流消费"。
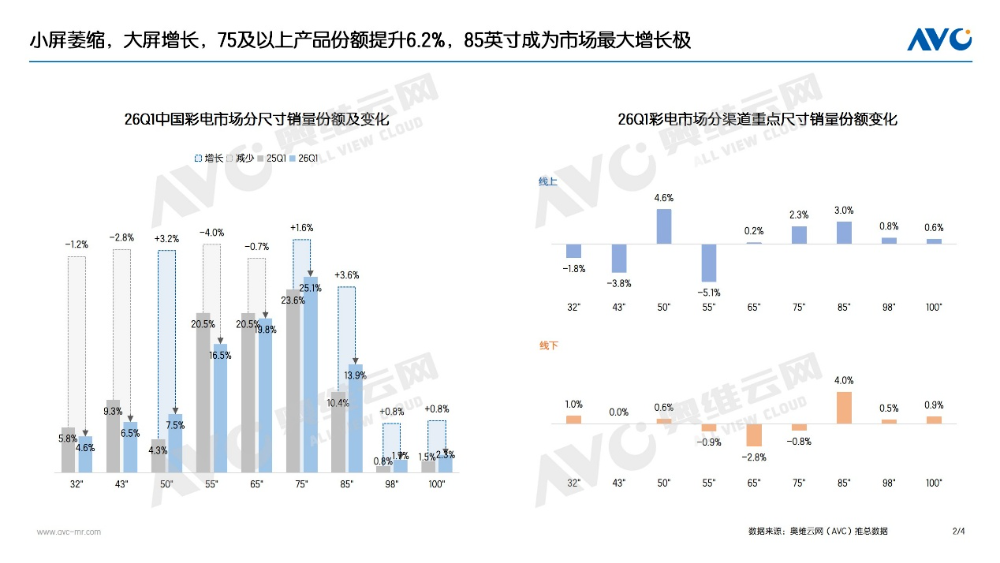
海信是这场大屏化浪潮中最大的受益者之一。根据海信视像2026年一季报,公司百吋以上产品全球份额达到47.7%,接近一半。RGB-Mini LED产品在国内销量份额更是高达79.4%,处于绝对领先地位。
对海信来说,这一动作有助于海信在超大尺寸面板的供给上获得了更强的确定性,为其高端大屏战略的持续推进提供了坚实的上游保障。
最后是行业竞争方面,在中国彩电行业,海信与TCL是一对老对手。而在面板产业链的布局上,TCL走得更早、更深。
TCL华星是全球第二大LCD面板厂商,与TCL电视业务同属TCL科技体系,形成了"面板+终端"的垂直一体化格局。这种一体化优势在面板紧周期时尤为明显——TCL电视可以优先获得华星的面板供给,在成本和产能上都更有保障。
海信虽然在终端品牌上与TCL不相上下,但在上游面板环节,长期依赖外部采购。
通过战略入股惠科,海信能够补上产业链的关键一环。虽然不是控股,但39亿的投资体量加上最大战投的身份,足以让海信在惠科的产能分配和技术合作中获得更优先的地位。
从更宏观的视角看,这也是中国显示产业从"各自为战"走向"协同整合"的一个缩影。上游面板厂与下游终端品牌的深度绑定,正在成为国产显示产业链提升整体竞争力、对抗外部不确定性的重要路径。
03.
从芯片到面板:
海信全产业链棋局
海信39亿入股惠科,不是一个孤立事件,而是其产业链垂直整合战略、保证供应链安全的最新一步。
如果把时间线拉长,会发现海信在显示产业链上的布局,一直遵循着一条清晰的路径:从终端向上游延伸,从外采走向自主可控。
芯片端,海信已完成两轮关键布局,在显示芯片领域,海信的布局最早、也最深。
第一枚棋子是信芯微。海信在画质芯片领域的深耕可以追溯到2005年,第一代数字视频处理芯片的问世打破了海外厂商的长期垄断。
如今,信芯微作为海信控股的芯片企业,在电视TCON芯片领域全球市占率达到45%,稳居行业第一。在显示SoC芯片方面,海信也实现了突破,信芯AI画质芯片成功解决了RGB-Mini LED光色同控的难题。
第二枚棋子是乾照光电。2022年3月,海信视像斥资4.96亿元参与乾照光电定增,成为最大认购方。此后通过二级市场多次增持,累计投入超16亿元,最终取得乾照光电的控制权。
如今,海信已经形成了"TCON芯片+画质SoC芯片+Mini LED发光芯片"的芯片布局,覆盖了显示芯片的几个关键环节。
如果说芯片端海信走的是"自研+控股"的路线,那么面板端的策略则更加务实——通过战略投资的方式,与上游龙头形成深度绑定。
这背后有现实的考量。面板制造是重资产、长周期、高技术壁垒的行业,一条高世代面板线的投资动辄数百亿元。对于电视终端厂商来说,自建面板产线不仅资金压力巨大,还会面临技术路线选择风险和产能利用率波动的挑战。
战略入股的方式,既可以获得上游产能的优先保障,又不需要承担巨额的资本开支和运营风险,是一种更轻、更灵活的产业链整合模式。
惠科股份恰好是最适合的合作对象。作为全球第三大LCD面板厂商,惠科在超大尺寸面板领域的领先地位,与海信的高端大屏战略高度匹配。双方已经有多年的供货合作基础,信任成本低、协同效率高。
END.
海信为什么要花39亿认购惠科股份?短期看,是锁定上游产能、对冲面板周期波动的务实选择;中期看,是卡位大屏化趋势、巩固高端市场优势的战略布局;长期看,是完善产业链垂直整合、构建自主可控显示生态的关键一步。
对整个行业来说,这也是一个值得关注的信号。中国显示产业正在从"规模扩张"进入"质量提升"的新阶段,上游面板厂与下游终端品牌的深度协同,将成为提升产业整体竞争力的重要路径。
*部分资料来源网络
传华为联手京东方、维信诺在明年量产半导体玻璃基板!
这一面板大厂获近70亿元资金支持
又2家巨头达成玻璃基合作!国内TGV玻璃基进度对比:沃格、京东方、蓝思、凯盛谁跑在前面?
扫码关注我们
查看更多精彩内容

加入MicroLED交流群
与上万+业内朋友在一起


