
 五度妙笔
 企业透视镜
 API商城

 数据库
国内外AG/AR/AF光学膜企业布局现状
“宁波膜智信息科技有限公司”为势银(TrendBank)唯一工商注册实体及收款账户
添加文末微信,加产业交流群
要点速览
▶️ AG/AR/AF 光学膜是中高端显示核心配套材料,全球 3A 光学膜产业呈现海外企业主导高端技术、本土企业加速追赶的布局特征。
▶️ 未来行业发展聚焦三点:车规认证突破、柔性折叠性能比拼、上游基材自主配套。
在显示材料领域,防眩光膜(Anti-Glare, AG)、防反射膜(Anti-Reflective, AR)和防指纹膜(Anti-Fingerprint, AF)正在成为中高端显示终端的标配。随着当前显示终端加速向高清化、多屏化升级,其产品形态由单一的AG、AF膜逐步向AG+AR+AF的多功能性光学膜方向转变,需求持续扩容。

一、市场应用概况
3A光学膜为典型多层复合结构,从外到内依次为 AF 防污层、AR 减反射层、AG 防眩层,底部搭配 PET、TAC 或 CPI 等基材层,三类功能层协同作用,同时实现减反增透、防眩护眼、防污易洁的效果,可根据下游场景灵活调整参数配比。
市场规模方面,据预测,2026-2032 年全球 2A/3A 光学膜市场将以7.5%的年复合增速稳步扩张。
市场应用方面,不同应用场景对光学指标、机械性能与耐候性的要求差异显著。其中消费级与车规级是当前 3A 光学膜最主流的两大品类:
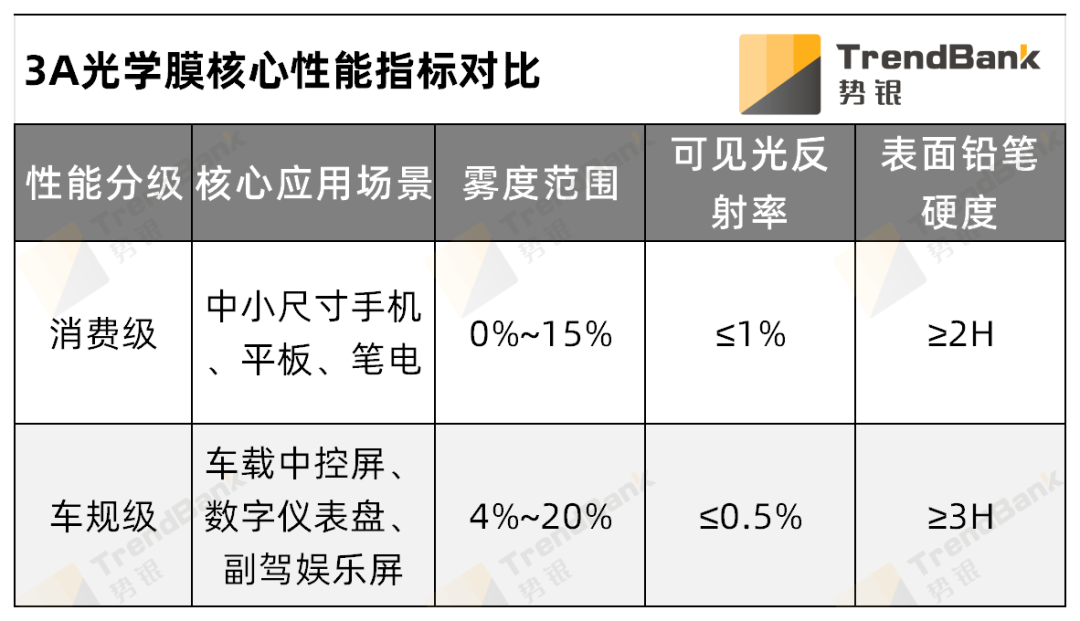
从性能要求来看,消费级与车规级产品之间存在明确分层。消费级3A膜主要配套中小尺寸消费电子终端,满足常规环境下的稳定显示需求;车规级产品需适配车载严苛环境,对反射率控制精度、表面硬度要求更高,同时需通过高低温循环、高温高湿、耐紫外线等全套车规耐候测试,技术壁垒显著更高。
二、国外布局企业
海外 3A 光学膜产业起步早、积累深,日系企业占据核心主导地位,在高端产品的性能一致性、良率控制与耐候性上优势显著。
迪睿合(Dexerials):全球 3A 光学膜领域的标杆企业,市占率长期位居首位。其独家的一体化涂布技术可通过单次涂布同时实现 AG+AR+AF 三重功能,大幅简化制程并提升良率;高端 AR 产品可见光反射率达到行业领先水平。业务深度覆盖全球顶级车载品牌与旗舰消费电子终端,在高端 3A 膜市场拥有绝对话语权。
大赛璐(Daicel): 湿法 AR 技术路线的代表企业,独创湿法涂布工艺制备减反层,无需昂贵真空设备即可量产,产品颜色中性无偏色,对显示色彩还原度影响极小。其产品已通过全套 DIN 车规耐候认证,同时拥有相分离工艺制备的 AG 膜,解决了传统 AG 膜的晶点闪烁问题,在车载与高端显示场景应用广泛。
名阪真空(MSK): 真空镀膜技术领域的领军企业,专注于多层纳米 AR 膜的研发与生产,膜系厚度与折射率控制精度处于行业顶尖水平,可稳定实现极低反射率。是全球头部显示面板厂商的核心 AR 膜供应商,在中大尺寸面板用 AR 膜领域布局深厚。
东山薄膜(HYNT):聚焦柔性折叠与高硬度两大方向,旗下 TOUGHTERIOR® 系列产品覆盖 PET 基高硬度 AR 膜与 PI 基柔性折叠 AR 膜,其中折叠款耐弯折性能突出。已在中国布局生产基地,本土化供应能力较强。
大日本印刷(DNP): 依托印刷级微细加工技术布局 3A 光学膜,擅长制备大尺寸 AG 微结构膜,在商用大屏、电视等中大尺寸显示场景优势显著,产品同时覆盖偏光片表面防眩处理。
日东电工(Nitto): 主打高可靠性车规级产品,其 3A 光学膜在高低温循环、耐紫外线、耐老化等环境性能上表现突出,深度配套车载与工业显示等严苛应用场景。2025 年起推出环保型 2A/3A 膜产品,顺应海外市场的绿色合规要求。
AMTE Co., Ltd. :韩国专业光学膜企业,聚焦中小尺寸显示用 AG/AR/AF 功能膜,深度配套本土面板与消费电子终端厂商,产品在消费电子细分领域具备稳定的市场份额,是全球 3A 光学膜供给体系的重要补充力量。
三、国内布局企业
国内 3A 光学膜产业起步相对较晚,但随着下游显示产业链自主可控需求提升,本土企业持续加大研发投入,已形成多梯队的产业布局,在车载、消费电子等场景逐步实现突破。
日久光电:国内车载 3A 光学膜布局的先发企业,也是国内少数具备全制程量产能力的厂商。2026 年上半年光学膜业务实现营收 5383.77 万元,同比增长 110.29%。产品覆盖车载中控屏、副驾娱乐屏、后排显示等全场景,已切入多家一线汽车品牌供应链;同时布局折叠屏用柔性 3A 膜,正处于客户端认证阶段,形成车载与消费电子双轮驱动的增长格局。
激智科技:国内光学膜 A 股龙头企业,依托精密涂布核心技术布局 3A 光学膜赛道,重点推进屏前功能膜产品研发。2026 年上半年公司高端显示用光学膜销售额达 5.53 亿元,同比增长 15.88%,复合膜产品良率持续爬坡,小尺寸光学膜已进入国内一线手机品牌供应链。
斯迪克:以 OCA 光学胶复合技术为核心,打造车载防爆 3A 光学膜,采用高端光学级基材结合多层纳米镀膜工艺,集成 AG 防眩光、AR 减反射、AF 抗指纹三大功能,适配车规级严苛环境要求,主打车载显示外层防护场景。
昇印光电:具备精密涂布工艺能力,AG、AR、AF 单功能膜及复合功能膜均具备量产能力,产品重点配套中小尺寸消费电子与商用显示终端,是国内 3A 光学膜国产化的重要参与企业之一。
新纶新材:已实现 SRF、TAC、PET 多种基材的 AR 低反射产品量产,同时开发出集成 AF/AG/AR 功能的可折叠 PET/CPI 硬化膜,已向下游客户送样验证;同步推进偏光片用 AG 膜的国产化替代,多赛道布局 3A 光学膜相关产品。
康得新:布局车载 AG 抗眩防爆膜产品,兼具高透过率与高雾度抗眩光效果,可应用于车载显示器外层防护。
四、未来发展趋势
当前全球 3A 光学膜产业呈现海外企业主导高端技术、本土企业加速追赶的布局特征。
近年来,国产替代的推进速度明显加快,权威机构统计,3A 光学膜本土供应份额从 2024 年的 31.6% 提升至 2025 年的 42.3%。这一变化的核心驱动力来自国产膜的成本优势和供应链响应效率的提升。
展望未来,行业的演进将围绕三条主线展开:一是车规级产品的认证突破,车载作为主要应用赛道,全项车规认证仍是本土企业的核心门槛,率先拿下更多车企定点的厂商将抢占增长先机;
二是柔性折叠膜的性能竞赛,随着折叠屏渗透率持续提升,耐弯折次数与弯折后光学稳定性的比拼将更加激烈;
三是上游基材的自主化配套,PET、TAC 等核心光学基膜的国产产能逐步释放,将进一步完善产业链,降低上游材料的 “卡脖子” 风险。
文章来源:势银(TrendBank)
势银产品1:势银“聚酰亚胺”研究与会议解决方案
势银产品2:势银“偏光片”研究与会议解决方案
势银产品3:势银“光刻产业”研究与会议解决方案
势银咨询: 势银咨询顾问服务



