五度妙笔
 企业透视镜
 API商城

 数据库
【DDIC全产业链视角】笔电篇:终端量-12% VS 上游价+15%,NB产业链的冰与火

本期“DDIC全产业链视角”将聚焦笔记本电脑(NB)应用。2026年,NB产业链正在经历一场由内存引发的深度调整。与其他应用相比,内存在笔电BOM中的占比更高、成本传导更直接,因此当内存短缺伴随价格上涨,笔电成为受冲击最严重的品类之一,全年出货量预期大幅下滑。成本与需求一升一降,品牌厂商利润空间被压缩,寒气自终端生成并向上游传导,而各环节感受到的温度并不相同。本文将依次梳理终端、面板、DDIC与晶圆代工等环节在供需、格局与技术路线上的变化。
一、终端:市场出货承压,苹果逆势增长
2026年NB终端市场承压明显,全年出货量预期下滑约12%。本轮下行主要源于AI服务器挤占消费级内存产能,导致内存供应不足并推高内存价格,叠加地缘政治因素推升基础原材料成本,整机BOM成本全面走高,终端售价随之上调,消费者换机意愿受到抑制,市场需求进一步走弱。
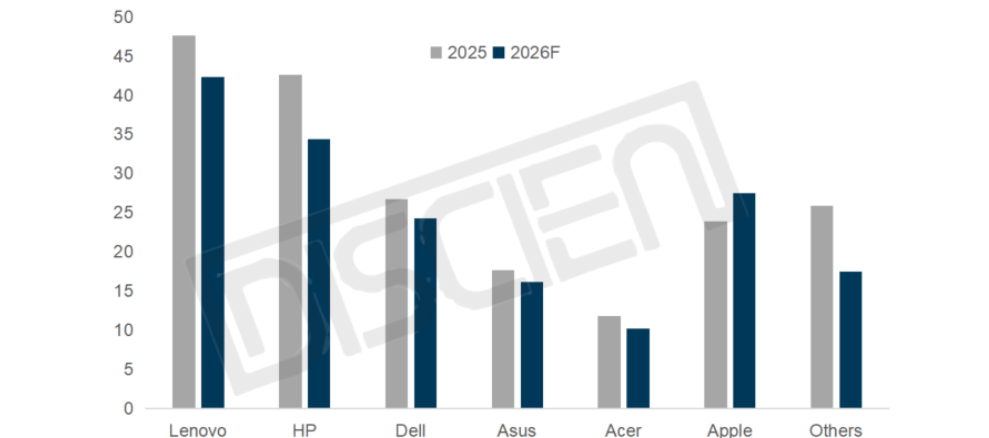
图一:2025&2026F全球主要品牌NB整机出货量及展望
数据来源:DISCIEN(Unit:M)
格局上,各大品牌全年出货预期均呈下滑态势,仅苹果预期实现逆势增长。其支撑主要来自两方面:一是强大的供应链管理能力,保障了内存供应稳定;二是积极的产品战略,苹果一季度推出首款1000美元以下的入门级笔记本MacBook NEO,成功切入中低价市场,上半年出货量同比大涨22.4%,一举超越戴尔(Dell)跃居全球第三。其余品牌则在成本压力下重新调整策略:中低端降本维持竞争力,高端以高附加值部件实现差异化;而缺乏供应链和规模优势的中小品牌则面临出清。行业整体向中高端和AI PC方向升级,4000元以下平价机型持续萎缩,产品结构呈上移趋势。
二、面板:出货节奏前移,陆厂份额提升
受品牌需求疲软影响,2026年NB面板市场同样出货承压,全年出货量预期同比下滑8.5%。但由于Memory配套料准备需求,头部厂商上半年提前大幅备货,全年出货节奏明显前移。根据迪显(DISCIEN)数据,2026年上半年NB面板的出货量同比实现了约8.4%的增幅,下半年预期将大幅下滑。
技术结构上,随着市场对高分辨率、高刷新率、低功耗等高阶产品需求提升,Oxide凭借性能与成本的平衡优势加速渗透,a-Si产品占比开始收缩。与此同时,G8.6产能释放将推动OLED技术在笔电领域的应用加速,未来OLED面板渗透率预期将逐年提升。
图二:全球NB面板技术别渗透率趋势

数据来源:DISCIEN
竞争格局上,呈现“陆进、台退、韩平、日出局”的态势。在下游需求疲软,上游成本承压的背景下,大陆厂商凭借高世代线产能放量和规模化成本优势,份额持续走高;台系厂商则逐步收缩LCD NB业务,转向Micro LED等高附加值技术;韩系以OLED优势维持稳定份额;日系因技术迭代和投资能力不足进一步边缘化,将逐步退出NB业务。
图三:2025&2026F 地区别NB面板出货量占比

数据来源:DISCIEN
三、DDIC:年度出货承压、产品结构升级
NB应用DDIC市场呈现“总量承压、结构升级”的分化特征:LCD DDIC受终端需求疲软拖累,出货量大幅收缩;OLED DDIC则受益于高端化趋势,展现出强劲的增长动能。
LDDI方面,2026年NB用LDDI全球出货量预期为863M,同比下滑10.8%。从竞争格局来看,台系Fabless占据超八成市场份额,在供应端占绝对主导地位。在全年需求下行、上游代工成本上涨的背景下,上半年由台系Fabless主导推动NB LDDI价格上调,并在二季度落地,涨幅约为15%~20%。
图四:23Q1~26Q2 NB LDDI产品价格趋势

数据来源:DISCIEN
ODDI方面,受NB产品高端化发展趋势带动,2026年NB用ODDI出货量预期同比增长约30%,规模约达73M。当前,NB OLED面板仍以刚性OLED产品为主,NB ODDI市场主要被韩系Fabless主导,LSI和DB Globalchip合计占据超七成市场份额。中长期来看,随着大陆8.6代OLED面板产线的产能逐步释放,本土面板厂NB OLED面板出货占比提升,大陆Fabless有望迎来发展机遇,而能否快速实现中大尺寸ODDI技术突破,将是破局关键。
四、晶圆代工:产能紧俏,价格上行
不同于下游需求的寒冷,进入2026年以来,DDIC晶圆代工环节表现火热,投片量持续增长。一方面受益于中大尺寸面板分辨率、刷新率规格持续升级,车载、工控类芯片保持增长;另一方面产能紧缺与涨价预期驱动客户前置备货,进一步推高投片规模。根据迪显(DISCIEN)数据统计,2026年上半年110nm HV制程投片量同比增长约6%,且下半年将延续增长态势。
图五:24Q1~26Q3F 全球110nm HV制程晶圆投片量趋势

数据来源:DISCIEN(Unit:KWPM)
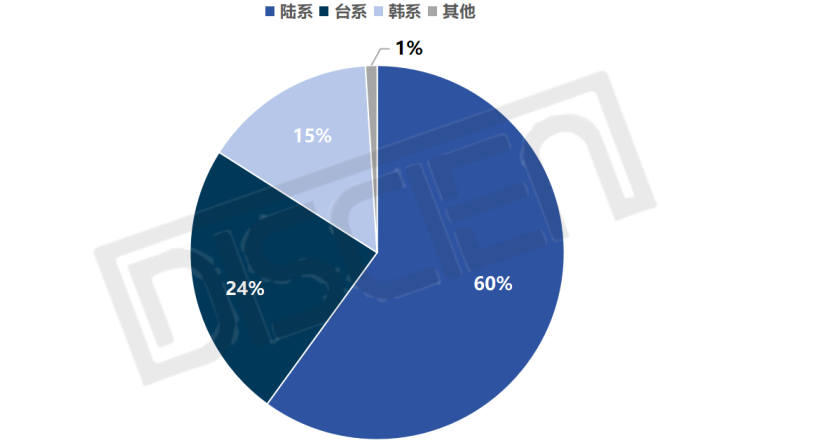
从供应格局来看,上半年110nm HV制程投片大陆晶圆厂占比约60%,其中晶合集成占43.6%,是该制程供应主力;中国台湾和韩国地区的投片占比分别为24%和15%。受AI相关电源管理芯片及功率器件需求激增推动,台湾代工厂收缩8英寸HV产能转向更高利润产品,8英寸HV产能供给趋紧,代工价格自年初起逐步上调约10%~15%;而12英寸承接8英寸外溢订单,稼动率持续抬升,同步开启涨价周期。目前,各晶圆厂110nm HV制程已接近满产,产能紧张局面预计将持续到明年初,这意味着代工环节的火热态势短期内仍将持续,代工价格仍存在进一步上调可能。
图六:2026H1 110nm HV制程区域别投片占比
数据来源:DISCIEN
纵观2026年的NB产业链,内存短缺是这轮市场调整的起点,也是贯穿全年的核心变量。“下游收缩、上游紧俏”的错配格局,本质上是一次产业链价值与话语权的重新分配。短期来看,内存成本压力仍将主导NB终端市场的走向;中长期而言,技术迭代升级与产业重心转移将重塑各环节的竞争壁垒。需求寒潮之下,行业正从规模扩张转向价值竞争,对产业链各环节的玩家而言,唯有在市场分化中找准定位、构筑壁垒,方能穿越周期,赢得下一轮竞争的入场券。