16年PCB厂扩产:明年HDI产能冲刺6万㎡/月
发布时间:2026-09-15来源:行家说Display
2026年LED显示行业,COB出货量持续走高,加速渗透商用显示市场;MIP在P1.0以下间距赛道逐步起量。
市场需求渗透,叠加PCB涨价潮,今年多家PCB厂商启动显示专用HDI基板的建设与扩产。近日,海乐电子披露产能规划:2026年COB/SMT/MIP基板规划年产能将达15万㎡(HDI总产能预计35万㎡/年),2027年规划HDI总产能扩张至6万㎡/月。
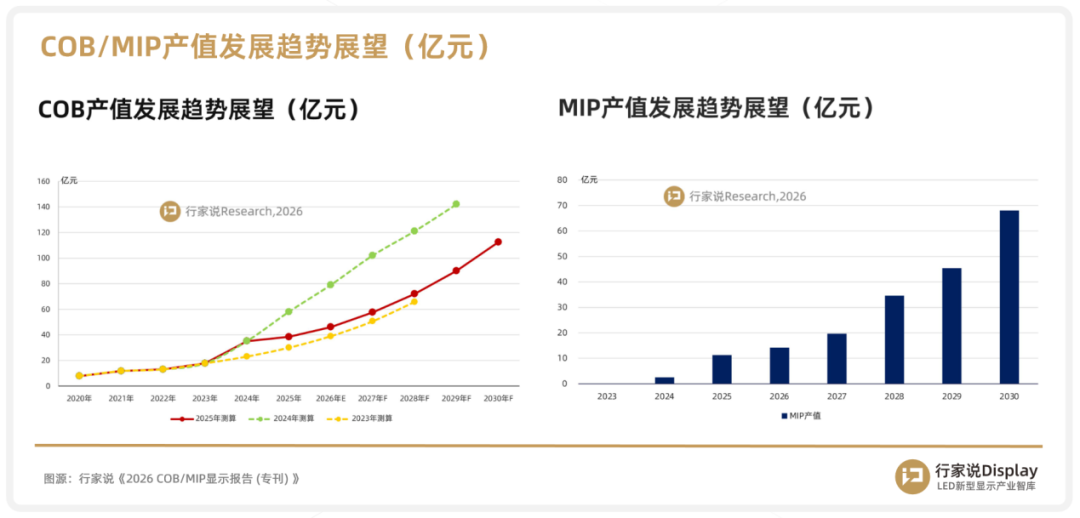
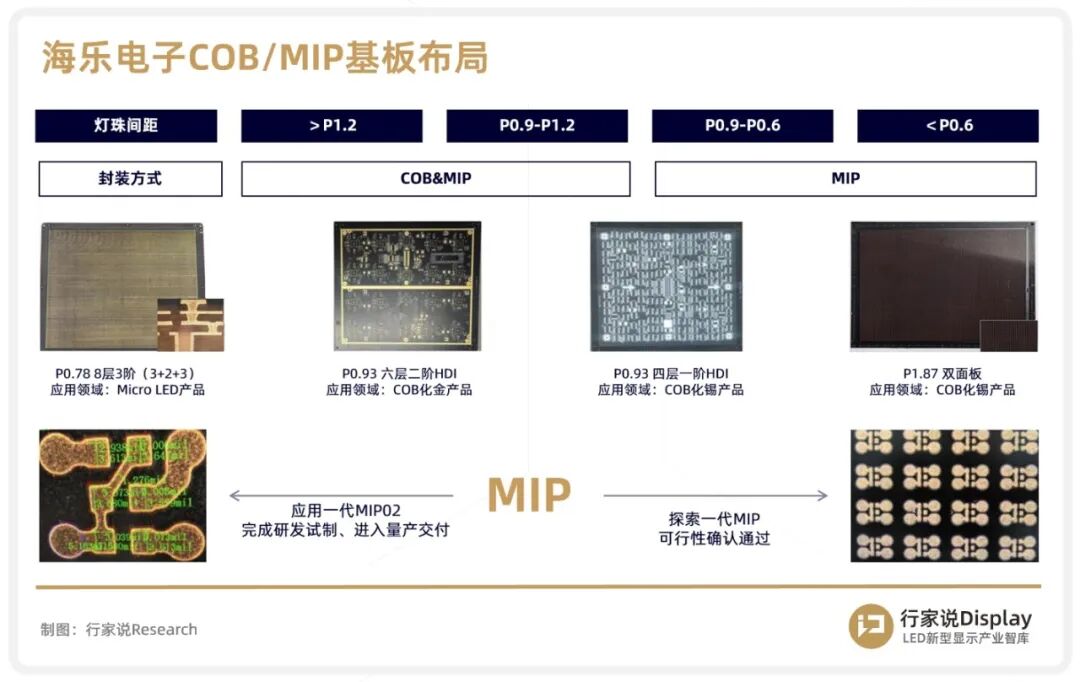
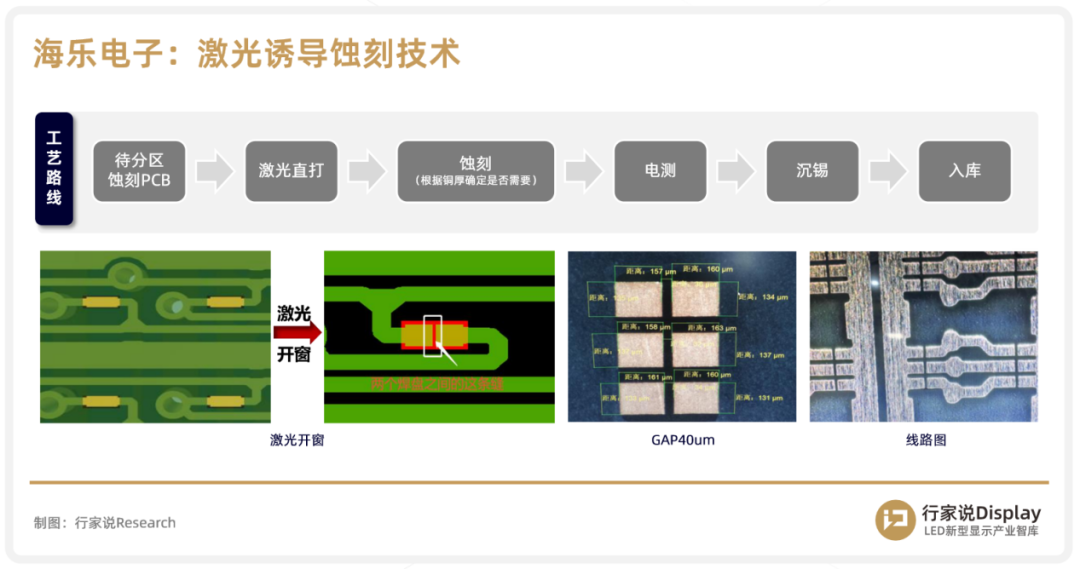
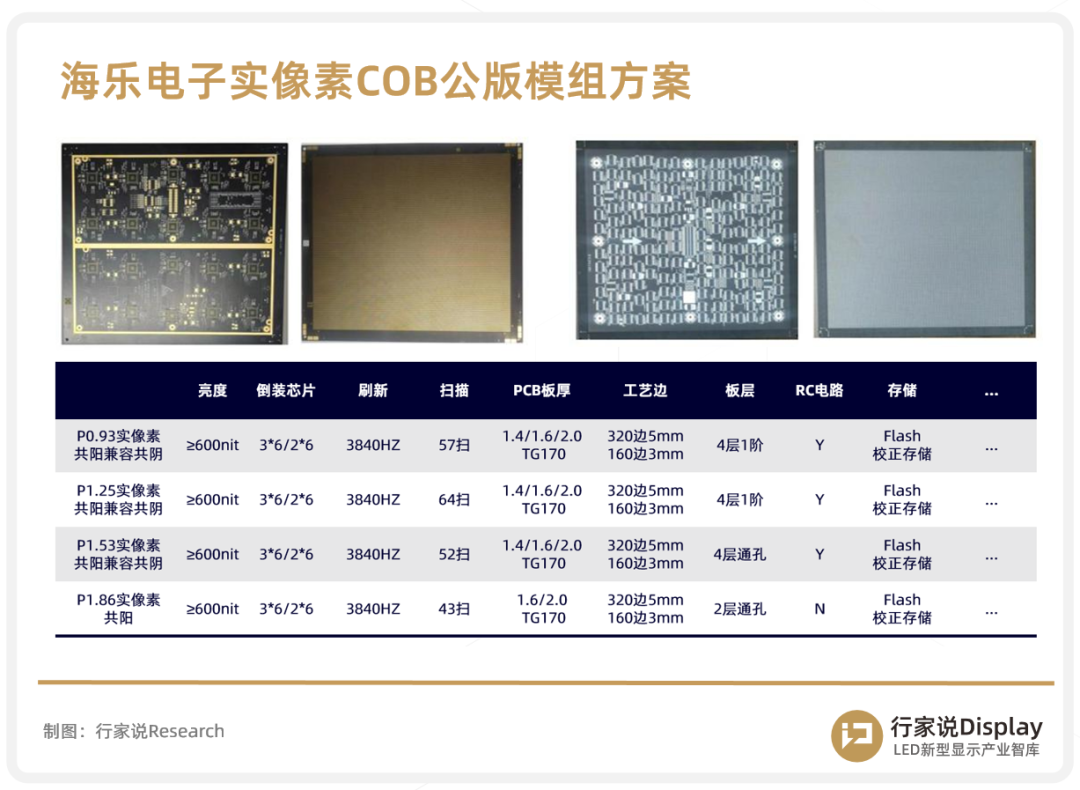
据行家说Display了解,海乐电子成立于2010年,至今已深耕LED显示PCB市场16年,现已进入南京洛普、上海三思、京东方、TCL华星、惠科、海康威视、利亚德、洲明科技、强力巨彩、高科光电等(注:排名不分先后)企业供应链。站在产业切换节点,两个问题值得探讨,PCB厂商为何要扩充HDI基板产能?这家深耕16年的垂直厂商核心竞争力在哪,有哪些布局值得产业思考?从供给端看,2026年PCB行业面临双重压力:一方面覆铜板、电子布、铜箔等原材料涨价抬升制造成本;另一方面AI算力赛道虹吸高阶HDI产能,头部厂商新建产线优先投向AI服务器硬件。压力同步传导至显示专用HDI基板,其与算力板同属高阶HDI,底层设备可复用,产能存在被挤压风险;同时显示基板需要微焊盘、GAP蚀刻、低翘曲等专项工艺,稳定供货厂商有限,供给受限。此背景下,海乐电子等深耕LED显示PCB的厂商,选择加码LED直显基板产能。据行家说Display观察,此轮布局,并非单纯追逐涨价红利的短期行为,而是基于直显市场中长期前景与技术迭代趋势做出的战略选择,支撑这一决策的逻辑有三点。COB层面,据《2026 COB/MIP显示报告(专刊)》显示,2025年COB模组整体产值达38亿元,同比增长11%,预计2030年COB整体月出货量将攀升至22~24万㎡级别,长期增长空间充足。MIP层面,2025年整体产能规模约在2000KK/月上下,预判2028年市场规模实现跨越式提升,达30~40亿元层级。综合来看,短期内,COB、MIP共存已成产业共识,二者均是未来LED显示产业的核心增量赛道,两条赛道增量空间明确,对HDI基板的需求同向上行。第二,LED间距持续微缩化,有望带动专用HDI基板需求增长。当前,LED显示产业的核心议题是间距微缩化,落到基板上,点间距每向下迭代一档,基板层构便同步抬升一级。据了解,P1.2以上产品,双面多层通孔板即可满足使用;P0.9~P1.2产品普遍以一阶HDI起步;到P0.78规格,则需要八层三阶叠盲孔的类载板工艺。未来,随着超小间距产品渗透率提升,显示专用HDI有望成为行业确定性赛道。COB/MIP所用HDI多为四层以上盲埋孔板,对微焊盘、板翘、GAP蚀刻有特殊工艺要求,单平米价值显著高于传统SMD双面板,是厂商优化产品结构、增加毛利的核心方向之一。赛道规模扩容、层构升级拉动需求,以及产品自带的高价值属性,三线叠加下,显示专用HDI基板由此成为本轮扩产的落点之一。而在此背景下,海乐电子也给出了自己的产品布局方案。海乐电子:COB业务落地成熟,MIP完成前置研发储备据行家说Research观察,面向COB、MIP双线并行的市场,海乐电子选择了按点间距梯度布局、双线错位卡位的产品策略。目前海乐电子已搭建起P0.78P1.86完整规格矩阵,HDI最大制程能力达12层4阶,最小线宽线距可做到35μm。两大产品线的现状可概括为COB业务落地成熟,MIP完成前置研发储备。COB基板层面,产品矩阵实现从入门间距到超小间距的全规格覆盖。其中,P1.87双面通孔基板适配商用大众化场景,P0.93四层一阶HDI对应中端主流COB市场,P0.93六层二阶HDI覆盖中高端小间距,P0.78八层三阶(3+2+3)叠盲孔则对标Micro LED基板等级的超小间距市场,每档主流间距,都有落地的产品与工艺承接。同时,产品多项核心指标达到行业上游水准,以P0.9 COB化锡基板为例,其GAP稳定控制在50±12μm,化锡层厚度为0.8–1.2μm,板翘曲≤0.5%,胀缩控制≤0.015%(万分之1.5)。MIP基板层面,海乐电子保持前置研发节奏,MIP02已完成研发试制、进入量产交付状态,可满足下一代超高清小间距需求;更前沿的MIP也已通过可行性确认。整体来看,海乐电子的布局逻辑清晰且攻守兼备,COB基板是当前已兑现、正在加深的“现金牛”,产品、工艺、共享方案、产能配套均已落地;MIP是技术就绪、等待市场验证的下一张技术手牌,可构成企业未来第二增长曲线。产品布局之外,海乐电子的竞争力还体现在工艺、方案、赛道等三个维度。COB化锡基板长期面临一项行业痛点——RGB芯片之间的GAP区域需要分区蚀刻,传统工艺的能力上限卡在50μm。针对该痛点,海乐电子自研激光诱导蚀刻——通过激光开窗定义分区,再分区蚀刻,将GAP max压至≤40μm(线底min 30μm),且该工艺已在S1000-H基材的P0.9化锡基板上完成验证。企业同步规划了后续路标,2027年下探至30μm,2028年冲击25μm。GAP每缩小10μm,意味着同等像素面积下芯片发光占比更高,屏幕的墨色一致性、对比度与像素密度上限同步抬升。同时这一优势并非依靠采购高端设备,而是常年针对工艺参数与量产节拍反复磨合沉淀的know-how,是PCB领域少见的自研差异化工艺。第二,方案端,提供COB共享方案产品,客户粘性更强在PCB基板厂商中,海乐电子是少有的可向LED厂商输出COB共享方案产品的玩家。据介绍,其现已推出P0.93、P1.25、P1.53、P1.86四款实像素共享方案,并完成全链路归一化,倒装芯片选型、驱动IC、RC电路与Flash校正存储、VH4/26Pin软连接与信号定义、塑胶/塑钢底壳选型,扫描方式与板厚参数可实现统一。基于COB共享方案产品,海乐电子可快速承接新COB玩家需求;对屏厂,拿来即用的整套方案,开发周期与物料成本可一起摊薄;对海乐电子,公版产品可将客户的设计前端绑在自己平台上,客户粘性持续增强。第三,赛道端,前瞻性布局MIP与光模块基板,向增量市场提前落子。随着Micro LED商业化进程加速,MIP技术已成为产业开拓增量市场、发力消费级市场的关键路径之一。海乐电子已提前通过“应用一代、探索一代”的研发节奏推进MIP基板开发;MIP02产品已完成研发,进入量产制作状态;行业热点的玻璃基直显板已经启动项目立项。不止于LED显示基板,海乐电子还规划将高阶HDI工艺能力切入高速光模块类载板赛道。据企业介绍,目前其已完成400G光模块HDI板方案开发与样品验证,并面向800G、1.6T、3.2T下一代高速平台提前储备工艺能力。综合来看,海乐电子的核心竞争力,源于16年深耕LED显示基板赛道沉淀的特化工艺、持续爬坡的量产良率曲线,以及为合作客户构筑起的较高切换成本。当前海乐电子在SMT、COB、MIP三条路线上均已完成落子。其中,COB一侧,产品、工艺、公版、产能形成完整闭环,是已经落地兑现的基本盘;MIP一侧技术也已经进入量产,顺利切入MIP头部玩家的供应链。
路线的兑现,还需要产能托底,2026年,海乐电子直显基板规划年产能为15万㎡,具体包括3万㎡双面直显精密PCB、6万㎡多层通孔直显精密PCB、6万㎡多层高阶HDI直显精密PCB,全类型板型均可自供。
展望未来,海乐电子2027年60万㎡HDI产能规划的兑现进度、面板厂自建基板产线的推进节奏,叠加MIP产品放量速度,将共同影响海乐电子本轮产能扩张窗口的兑现高度。期待海乐电子能够在基板赛道持续释放产能优势与技术动能。行家说Research:2030年,COB/MIP将占LED显示近50%市场
转载说明:本文系转载内容,版权归原作者及原出处所有。转载目的在于传递更多行业信息,文章观点仅代表原作者本人,与本平台立场无关。若涉及作品版权问题,请原作者或相关权利人及时与本平台联系,我们将在第一时间核实后移除相关内容。

 五度妙笔
 企业透视镜
 API商城

 数据库