五度妙笔
 企业透视镜
 API商城

 数据库
逐点半导体×芯视元之后:国产LCOS投影离量产还有多远?

9月9日,逐点半导体宣布其与南京芯视元电子联合研发的智能投影SoC芯片原型机落地,并在光博会芯视元展位展出。这颗主控芯片集成自动对焦、梯形校正等功能,并搭载旗舰级画质算法,与芯视元的LCoS光机组成完整方案,完成了量产前的链路验证。放在产业视角下,这是两家供应链企业的阶段性合作;但在投影产业坐标中,它再次把一个问题推到台前:被寄予厚望的国产LCOS投影,这次能真正落地吗?
一、 国产LCOS投影:持续推进,但屡次"跳票"
LCOS(硅基液晶)在投影上的应用并不新鲜,索尼、JVC在高端影院与家用旗舰上应用多年,佳能也曾长期推出LCOS工程投影机。这些产品在其高分辨率、高填充率带来的细腻画质上一直有口皆碑。但几十年过去,受限于良率与成本,LCOS投影始终未能走出高价小众市场。
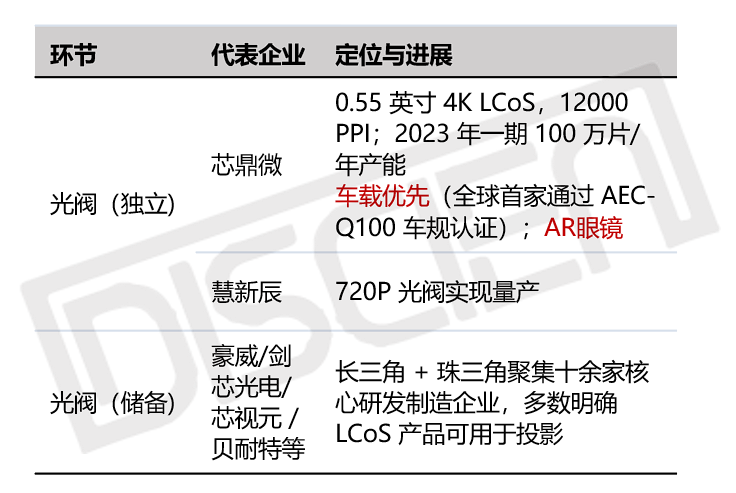
近年来,国内产业链在LCOS领域持续推进。从光阀供应看,2020年慧新辰便宣布0.26英寸720P LCOS芯片实现量产。此后,芯鼎微、晶帆光电等十余家企业聚集在长三角、珠三角,逐步形成光阀独立供应与技术储备,且多数明确其产品可用于投影。
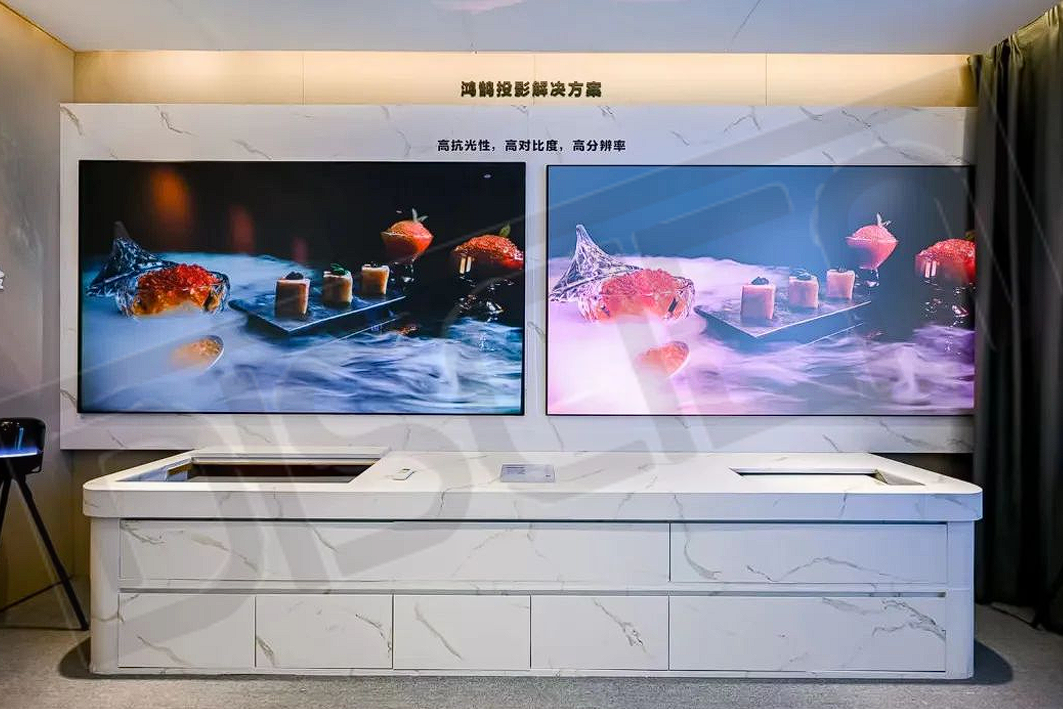
在2024年3月的AWE上,海思全球首发鸿鹄投影3LCOS解决方案,提供覆盖SoC、光核、激光与光幕的端到端能力,极米现场宣布与海思共同探索投影场景应用,当时拟定的时间表是"搭载该方案的国产投影将于第三季度上市"。但此后时间表一再后移,到今年下半年,国产LCOS投影的量产时间表已三度后移。
图一:华为鸿鹄投影解决方案于AWE 2024公布
数据来源:DISCIEN整理
二、车载与眼镜已经突破,投影为何姗姗来迟
与投影的迟滞形成鲜明对照的是,LCOS在车载和智能眼镜场景已经跑通。
车载端,华为AR-HUD已在问界M9等车型规模量产,2026年北京车展上,华为乾崑又推出行业首款商用LCoS车载激光投影方案。AR眼镜端,Meta首款AR眼镜Ray-Ban Display采用"LCoS+光波导"架构,由豪威供应单片全彩微显示屏,国内光峰科技的"LCoS+PVG光波导"方案已签下万台订单,目标2026年千万台量产。
同为LCOS,为何投影最慢?
1、投影是LCOS技术难度最高的场景。AR眼镜与车载对LCOS的诉求是小体积、高亮度、高可靠性,对成本容忍度高。而投影要将画面放大百倍,对面板尺寸、光效、散热与整机光机系统的要求高,导致LCOS面板与光机的良率问题在投影应用中被显著放大。
另外,从此前公布量产的LCOS方案中,如部分企业供应的720P规格光阀,在投影领域竞争力不足;芯鼎微0.55英寸4K LCoS光阀实现量产,但产能优先供应车载和AR领域;华为LCOS方案在片间一致性,三片合光光机的精度、散热与体积控制要求高,量产验证周期超出预期,且也在平台资源上向车规倾斜。资源投入的“有限”延长了国产LCOS方案在投影场景的量产周期。
2、DLP的存量生态形成路径依赖。据DISCIEN统计数据,今年1-7月,全球投影出货中,$1000+投影出货占比仅8.6%,规模100万左右,较去年增长8%,市场规模和增幅有限。在此背景下,导入一套未经市场验证的新光阀,光机、镜头、散热、结构重新设计所带来的成本增长恐怕难以在前期就通过销量覆盖,这是投影品牌当前保持谨慎的最大考量。
且另一端,德州仪器的DMD供应成熟稳定,在中国市场,极米、坚果、当贝、Vidda四大品牌合计份额超过90%,整机厂与DLP供应链深度绑定。而AR眼镜与车载投影处于增量市场,是LCOS最优的"试验田"。
表一:国产LCOS光阀先行,但当前供应家用投影产能近无
数据来源:DISCIEN整理
三、投影仍是LCOS产业化的最后一块拼图
对LCOS投影而言,当前是产业化的最好时机。
1、 市场结构向品质化回调。无论是1LCD的高亮化,还是DLP的4K渗透率持续提升,在规模收缩的阵痛下,产业将竞争从价格战转向了价值战,这为LCOS的立身提供了契机,LCOS投影可凭借“画质升级”为价格赋能,初期在高端市场撕开一道狭缝。
2、 方案商模式正在拆除整机厂的转换门槛。海思鸿鹄是"SoC+光核+激光+光幕"的端到端交付。逐点半导体与芯视元则把旗舰级画质算法、自动对焦、梯形校正集成进一颗主控SoC。整机厂采用新光阀的门槛,从"重构整机"降为"集成方案"。
3、 AR眼镜与车载的放量将反哺投影成本。LCOS芯片成本高度依赖规模,AR眼镜若如预期走向千万级出货,面板与封测成本将被大幅摊薄,投影用LCOS器件同步受益:新场景造血后可再回攻投影主战场。
LCOS之于投影产业,未来蓝图是美好的。可究竟如何触发量产条件?
首先,方案完成实质性交付。 2026年下半年海思产品能否如期上市、稳定供货,是第一张多米诺骨牌。其次,整机在高端市场完成价值验证。首款产品需要在原生4K与高对比度上形成可感知的优势,在消费者心中锚定LCOS=高画质的认知。最后,2-3个头部品牌同年跟进,形成价格竞争。单一品牌试水难以在市场形成规模效应和技术认知,多品牌同年推出LCOS机型,竞争压低溢价、头部共同教育市场的正循环才可能启动。
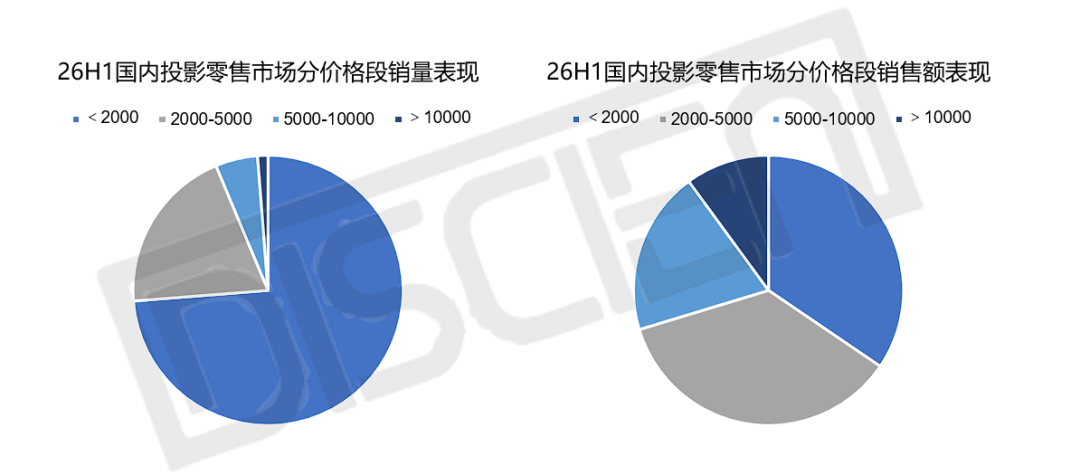
图二:26H1国产投影零售市场分价格段销量与销售额表现
数据来源:DISCIEN;单位:%
综合来看,LCOS在投影领域的演化路径可以概括为:以方案交付确立供应链信任,以高端机型完成价值验证,以多品牌竞争实现规模放量,再沿"高端—中端—普及型市场"逐级下沉。
而逐点半导体与芯视元的方案落地,或许正是某个起点的位置。它验证的是"主控方案商+国产光阀"这一交付模式的可行性;而未来海思产品的上市表现,将检验供应链信任的重建——这正是整条路径的第一个环节。
从更长的视角看,LCOS的国产化呈现出清晰的场景梯度:在技术门槛相对可控的车载与AR领域率先突破,在像面最大、系统最复杂的投影领域进展最缓。这一反差并非技术路线的失败,而是产业化节奏的正常体现。对国产投影产业而言,LCOS的意义不在于短期份额,而在于第一次拥有了核心光阀的自主选择权。至于这份选择权何时兑现为市场地位,让我们拭目以待。