五度妙笔
 企业透视镜
 API商城

 数据库
架构重塑与主权回归:SDV时代下OEM自研车载显示的四种模式

比亚迪在 2026 年 9 月 4 日公开的一项专利(CN224720320U)中,直面车载全息显示膜在暴晒高温下起皱变形、导致画面失真的行业顽疾;中国一汽在 2026 年 8 月 28 日公开的专利(CN122653729A),则将目光投向大尺寸车规屏开机冷启动时的边缘漏光缺陷,通过自研的底层灰度动态补偿算法,用代码在视觉感知上“抹平”瑕疵。
一硬一软两项最新技术动向,折射出车企对传统 Tier 1 业务的渗透已从上层应用延展至物理工程与画质标定。转变背后的驱动力可分为以下三点,一是架构层面:EE 架构由分布式迈向“中央集成+区域控制”,驱动分散渲染向 CDC(座舱域控)直驱收拢。二是产品与安全层面:掌控体验定义、数据闭环与系统级安全兜底。三是商业与产业层面:穿透供应链黑盒,将系统溢价转化为车企自身的单车利润与保供弹性。
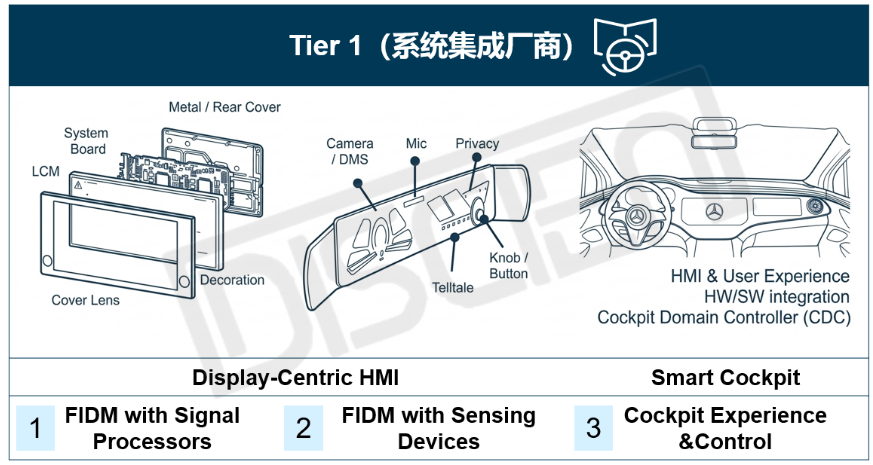
技术与商业两股力量共同将产业推向了“软件定义汽车(SDV)”的纵深,在这一重塑逻辑下,车载显示 Tier 1 的交付产品被拆解重构,演进为包含计算与感知的复杂系统,主要涵盖以下三类(图一):1. 带信号处理的基础显示集成模组,2. 融合多感知器件的高阶显示集成总成,3. 座舱体验与控制。此前在《车载面板厂转型Tier1:莫道屏厂皆下游,屏里乾坤大转型》一文中,我们曾剖析过BOE、Tianma等面板厂沿着产业链一路突围,向第 1 类模组产品和第 2 类总成产品发起冲锋,试图以一体化贴合与硬件集成能力重塑供应链格局。而车企们将切入 Tier 1 业务的刀刃径直对准了第 3 类产品——座舱体验与控制(Cockpit Experience & Control)。
图一:车载显示Tier1产品划分
图片来源:DISCIEN
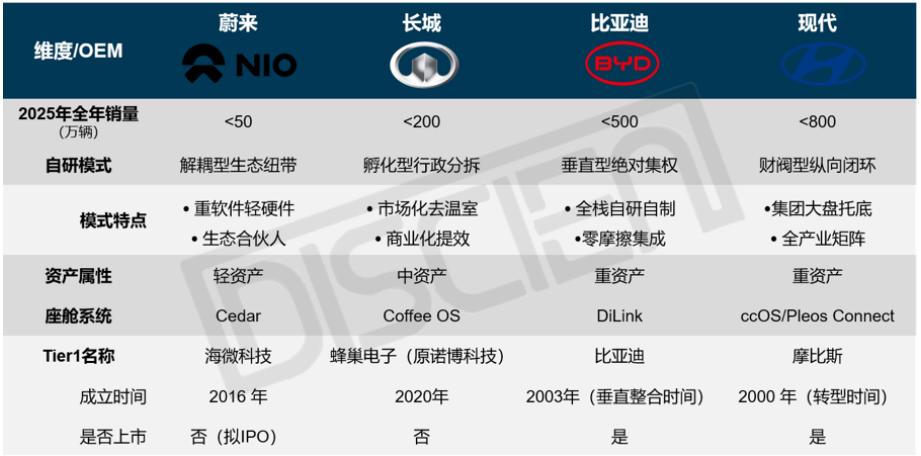
车企在具体战略落地时,并非全盘复制同一种打法,主要分化为以下四种模式:
模式一:解耦型生态纽带
此模式是指车企将核心研发资源聚焦于车载操作系统、应用生态与交互体验的自主定义,硬件工程则通过产业资本深度绑定外部生态伙伴,依托 JDM(联合设计制造)模式实现软硬解耦后的敏捷闭环。
典型的例子是蔚来与海微,蔚来与海微从2018年开始产品合作,蔚来资本于2022年对海微进行数千万元投资。海微作为蔚来最核心的屏幕总成供应商,几乎独家包揽了从行政旗舰到走量乐道等全系多款车型的全车屏幕供货;蔚来通过自研操作系统紧握核心产品定义权,以轻资产的 JDM 联合开发模式,实现了对车载显示整机的软硬一体化掌控。同模式的案例有:一汽集团与富赛汽车电子等。
模式二:孵化型行政分拆
此模式是指车企将原内部零部件事业部剥离并注册为独立法人实体,母体负责顶层架构与软件体验定义,子实体对内与外部供应商同台竞标赛马,对外承接第三方车企订单以最大化摊薄成本。
典型的例子是长城与诺博,诺博汽车科技(现蜂巢电子科技)是长城汽车的间接全资子公司。诺博的生产基地通常与长城的整车工厂相邻布局,实现零部件的“就近供应”。长城汽车负责全车电子电气架构(归元平台)以及座舱系统(Coffee OS),诺博科技则提供智能显示屏、车载信息娱乐系统等座舱产品。同模式案例还有吉利汽车与亿咖通、奇瑞汽车与伯泰克等。
模式三:垂直型绝对集权
此模式是指车企依托高度集权的内部事业部矩阵或垂直团队,将底层芯片、总成制造与系统软件全栈内制,通过高比例的自研自产减少跨组织协作摩擦、外部中间商渠道加价与技术黑盒。
典型的例子是比亚迪,其自研车载显示业务覆盖从半导体到显示硬件集成再到软件交互等的多个环节,其中AR-HUD自研产品用于腾势、仰望等高端品牌及新款汉的高配版本,W-HUD产品主打极高性价比,应用于海豹、宋Ultra DM-i等主流车型,同时,BYD也在规划PHUD相关产品。
模式四:财阀型纵向闭环
财阀型纵向闭环是指整车厂与核心 Tier 1 依托集团内部交叉持股形成紧密的利益共同体与资本防火墙,整车端负责顶层平台与软件主导,零部件端承揽全谱系硬件自研自制,在享受内部庞大销量托底的同时,以成熟技术大举向全球多元车企外供盈利。
典型的例子是现代起亚与现代摩比斯,现代汽车通过与现代摩比斯的交叉持股(现代持有起亚35%股份,起亚持有摩比斯18%股份,摩比斯持有现代22%股份),构建了极具控制力的纵向技术闭合体;摩比斯在早期阶段就介入座舱电子的联合开发,其在全球多地建立生产和研发基地,为现代汽车的全球化生产提供就近的零部件配套与售后模块支持。摩比斯绝大部分的营收来自于现代和起亚车型的配套供应,同时也在积极拓展现代集团以外的OEM,2022-2025年,其外部客户营收由15.5%升至18%。同模式案例还有丰田汽车与日本电装(DENSO)。
图二:自研车载显示业务模式总结
图片来源:DISCIEN
汽车供应链已由过去层级分明的线性链条,加速重构为多主体博弈融合的网状生态。车企收回底层产品定义权与系统软件主导权,已成不可逆的产业共识。面向“十五五”产业周期,主管部门强调防范产能过剩、推进企业兼并重组,并倡导打造新型‘整车—零部件协同’模式,依托数字化数据互通穿透黑盒、与专业供应链深度联动的解耦协同,正成为行业主流范式。在车载显示这场从物理硬件到控制中枢的权力重塑中,无论是解耦型、孵化型、垂直型还是财阀型,其本质都是在 EE 架构集中化演进的关键节点上,不同主机厂结合自身禀赋与资源边界、为筑牢生存底线与商业利益而探索出的最优资本解法。