五度妙笔
 企业透视镜
 API商城

 数据库
26H1全球 LED显示市场盘点:双轨时代,国内存量博弈,海外拐点已至!

根据 DISCIEN(迪显咨询)发布的《2026H1全球LED小间距&微间距市场分析报告》,全球 LED 显示行业正处于结构性变革周期。国内市场进入存量调整阶段,海外市场接棒增长,不同区域的需求分化进一步加剧,海内外产品与技术结构也呈现明显差异。与此同时,中国显示企业正从单纯的产品出口走向品牌、服务与解决方案一体化出海,行业增长逻辑逐步由规模扩张转向价值升级与新场景开拓。
一、市场大盘:中国市场承压,海外增长明显提速
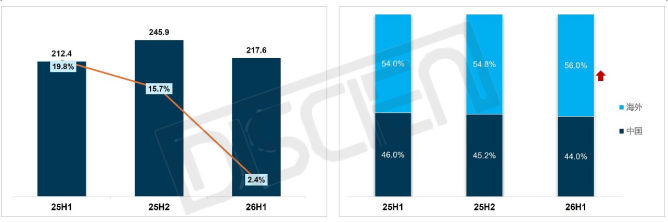
根据 DISCIEN(迪显咨询)最新数据,从整体 LED 显示全品类来看,2026 年上半年,全球 LED 显示品牌 Sell‑in 端出货规模达 217.6 亿元,同比增长 2.4%,其中中国市场规模95.8 亿,同比下降2%,占比降至44%,海外 LED 显示 Sell-in 出货额达 121.8 亿元,同比增长 6.2%。预计2026 全年全球 LED 显示 Sell in 出货将达到 484.5 亿元,其中中国市场约 219 亿元,海外市场约 266 亿元,全球 LED 显示市场的增长重心正在加速向海外迁移。
海外市场增长主要来自四重驱动力:一是大型赛事集中举办,带动体育场馆高端光显项目落地;二是新兴市场数字化转型,东南亚、中亚、中东及非洲等地区需求持续扩容;三是成熟市场存量替换,欧美政企指挥中心、广电演播及 XR 虚拟拍摄等场景需求保持稳定;四是国内竞争加剧,推动中国厂商加大海外投入,加速 LED 显示向更多市场渗透。
2025-26H1全球LED显示分产品市场规模-Sell in销额(亿元)
Data source:DISCIEN
二、海外区域格局:美洲承压、欧洲韧性强,亚太分层发展,中亚成新兴亮点
2026 年上半年,海外 LED 显示 Sell-in 出货额达 121.8 亿元,同比增长 6.2%,各区域市场呈现明显分化。
美洲市场体量最大,北美逐步复苏,南美增长活跃。 美洲依旧是海外第一大市场。2025年美国市场受高额关税、政企预算收紧等因素影响,增长受到一定抑制,目前正逐步复苏;南美市场表现更为活跃,巴西、墨西哥等市场受文旅活动、线下消费复苏带动,租赁及户外传媒广告需求持续释放。
欧洲市场韧性凸显,高端项目持续落地。 2026H1 欧洲 Sell-in 达 27.7 亿元,同比增长6%。欧盟能效与环保法规推动 LCD、投影向 LED 加速迭代,德国、法国、意大利等市场裸眼 3D、公共空间数字化项目持续释放需求,俄罗斯赌旅一体化项目也带来较大增量。
中东非短期交付受阻,长期需求仍具韧性。 受美以伊冲突及霍尔木兹海峡局势扰动,2026H1部分项目交付节奏延后,市场短期承压,但区域数字化建设的长期需求并未改变。
亚太市场呈现明显分层,中亚成为新兴增长点。 2026H1亚太海外市场规模达 32 亿元,同比增长 7.6%。日韩聚焦高端价值市场,以小间距固装和高规格演艺租赁为主,对产品品质与服务要求较高;东南亚智慧城市、户外广告及文旅租赁需求旺盛,但价格竞争较为激烈;中亚市场快速崛起,份额提升至 5.8%,“一带一路”倡议下数字化建设带动进口需求快速增长。
2026H1海外LED显示市场 Sell in 出货额(%)

Data source:DISCIEN
三、竞争格局:头部品牌集中度下降,市场趋于多元
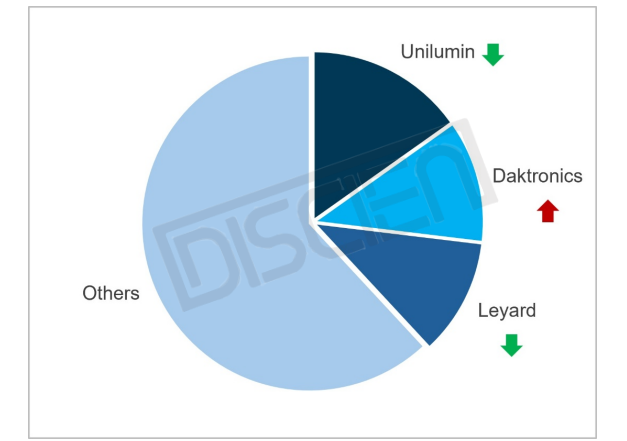
2026 年 H1 全球整体 LED 显示市场 TOP3 品牌为洲明、达科和利亚德,合计销额份额38%,品牌集中度有所下降;海外市场 TOP3 品牌合计份额达到一半,集中度高于国内市场。随着越来越多品牌持续加大海外投入,海外市场竞争正在由少数头部品牌主导向多品牌、多区域、多场景竞争演变。
2026H1全球整体LED显示Sell in出货额-TOP3分品牌
Data source:DISCIEN
四、小间距 & 微间距:海外规模反超国内,技术代差显现
1. 小间距 & 微间距市场规模
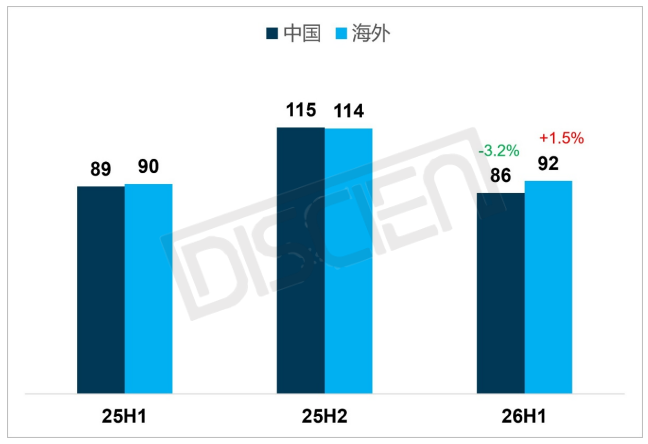
从产品结构来看,小间距 & 微间距已成为 LED 显示行业最大的细分品类,市场份额超过一半。2026H1,全球 LED 小间距&微间距终端 Sell-in 规模为 118.7 亿元,终端 Sell-out 规模为 177.8 亿元,同比小幅下降 0.8%,主要受到中国大陆市场下滑拖累。相比之下,海外市场仍保持增长,2026H1 海外小间距&微间距 Sell-in 达 55 亿元,终端 Sell-out 达 91.5 亿元。
2026H1全球LED小间距&微间距市场出货规模-销额(亿元)
Data source:DISCIEN
2. 像素间距结构差异
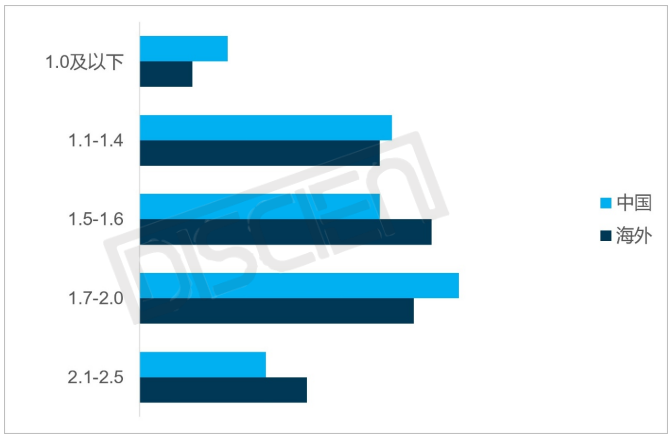
从全球市场来看,P1.2 是 Sell-in 销额占比最高的产品档位;受中国市场带动,P1.0 及以下微间距产品全球销额占比已经达到 9%。相比之下,海外市场需求仍集中在P1.5+产品,微缩化节奏明显慢于中国。
2026H1海外&中国LED小间距&微间距市场分间距占比-Sell in销额%
Data source:DISCIEN
3. 封装技术差异
2026H1 全球小间距&微间距市场 COB 产品销额占比达到 26.0%;但在海外市场中,COB 份额仅为 15.6%,明显低于国内市场。随着国内 COB 产能持续扩张、产业链成熟及生产成本下降,中国厂商正加速将成熟 COB 产品导入海外市场,有望进一步推动海外 COB 产品渗透率提升。
2026H1全球&海外LED小间距&微间距市场分技术份额-Sell in销额%
Data source:DISCIEN
五、市场预测:终端市场规模向千亿级市场迈进,小间距&微间距占比稳步增长
DISCIEN(迪显咨询)预计,2026年全球 LED 显示终端 Sell-out 规模将超过 700亿元,品牌 Sell-in 规模达到 485亿元。其中,小间距&微间距占整体市场份额超过 60%,终端 Sell-out 规模达到 424亿元,品牌 Sell-in 规模达到 275亿元。
未来几年,全球 LED 显示市场仍将保持增长,预计到2030年终端 Sell-out 规模将突破千亿元,品牌 Sell-in 规模将超过 700亿元。小间距&微间距赛道仍具备较为充沛的成长动能,预计到2030年全球终端 Sell-out 规模将突破 670亿元,品牌 Sell-in 规模达到 430亿元。
市场增长主要来自四大方向:存量换新释放 P2.0、P2.5 等早期产品的更新需求;场景拓展打开 LED 影院、XR、零售及文旅等新增空间;替代效应推动 LED 加速替代投影、LCD 拼接及 DLP;技术迭代与成本下降进一步降低产品价格,推动小间距及微间距 LED 向更多场景渗透。
2025-2030F全球LED显示市场Sell in销额预测(亿元)

Data source:DISCIEN
六、总结与启示
当前 LED 小间距 & 微间距行业已经进入全新发展阶段,国内市场存量博弈,竞争白热化;海外市场虽然面临地缘冲突、贸易壁垒、区域内卷等多重挑战,但凭借赛事红利、新兴国家数字化基建、存量替换,成长动能充足。
对于中国显示企业,出海已经成为必选项。企业不能简单把国内产品直接输出海外,需要正视海内外市场差异:海外主流仍是 P1.5 及以上中高间距,COB 尚处在导入期;不同区域需求差异巨大,欧美看重合规、品质与售后,东南亚追求性价比,中亚、中东非更看重项目交付与本地化运维。未来,构建本地化服务网络、适配当地产品需求、输出完整软硬件解决方案,将是出海企业抢占全球市场的核心抓手。