即将进入 2026 年第四季度,存储市场价格走势来到关键观察节点。整体涨价趋势虽仍在延续,但上行动能已显著弱化,市场告别普涨行情,呈现出结构性分化特征。结合#群智咨询(Sigmaintell)的预测数据,第四季度各细分市场行情特征如下:
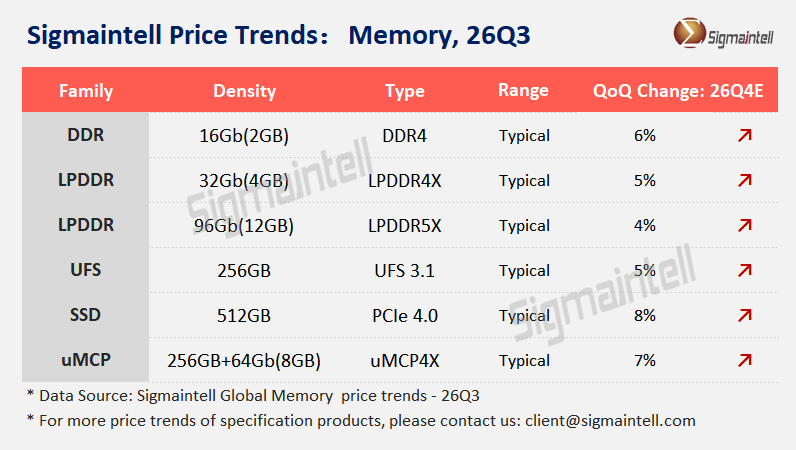
DRAM:价格延续上行但动能减弱,终端成本成为核心约束根据#群智咨询(Sigmaintell)预测,2026 年第四季度 DRAM 各品类价格将维持小幅上涨态势:16GB DDR4 环比上涨 8%,LPDDR4X(4GB)环比上涨 5.2%,高端 LPDDR5X(12GB)涨幅收窄至 4.2%,高端规格的上涨幅度明显不及主流产品。整体来看,DRAM 合约价四季度依旧保持环比上行,但涨幅相较二、三季度将出现明显回落。供给端,原厂大量产能被 AI 服务器需求与长协订单锁定,现货市场供给紧张;同时成熟制程产能不断向高附加值先进产品倾斜,进一步放大成熟规格的供给稀缺性。而需求端约束持续显现,经过多轮价格上调,存储颗粒已经大幅抬升整机物料成本,PC、手机厂商采购态度转向审慎,主动调减备货量。与此同时,现货渠道部分前期囤货资源开始获利流出、渠道出货增加。
NAND Flash:企业级 SSD 韧性较强,消费端上行空间受限NAND Flash 不同应用领域的行情分化进一步拉大。#群智咨询(Sigmaintell)数据显示,512GB PCIe4.0 SSD 环比上涨 8%,价格表现相对坚挺;256GB UFS3.1 环比上涨 4.9%,移动端产品涨幅明显收窄。
NAND 市场呈现出冷热不均的局面:AI 推理数据中心建设持续带动企业级 SSD 采购,该类订单价格敏感度低、需求确定性强,供给缺口对企业级产品形成有力支撑。反观消费端,NAND 价格已经运行至高位,部分消费类产品仍存在库存积累,叠加终端整体备货意愿偏弱,四季度消费级 NAND 行情或将以高位盘整为主,继续向上突破的空间有限。对于移动端而言,存储涨价持续侵蚀手机品牌的整机利润,厂商选择压缩采购规模,不再全盘接受上游报价;叠加现货市场低价货源流出,进一步压制移动端 NAND 的涨价弹性,后续涨幅将逐步收敛。
综合判断,四季度存储市场将处于“高位小幅上行、涨幅持续收窄”的运行状态。AI 算力相关需求形成有效托底,市场不具备价格回调的基础;但消费终端价格承受能力不足,需求疲软。
* 本文数据基于群智咨询(Sigmaintell)发明专利《一种产业动态供需比的预测方法及装置》。
* 免责声明:上述价格预测数据范围涵盖市场全渠道数据。该预测数据仅供一般资料参考之用,不构成任何定价建议或投资建议,行业厂商及投资者不应以此信息取代其独立判断或仅根据此信息做出决策。

 五度妙笔
 企业透视镜
 API商城

 数据库