奥维云网X京东 | 2026钛厨具消费洞察白皮书
发布时间:2026-09-22来源:奥维云网
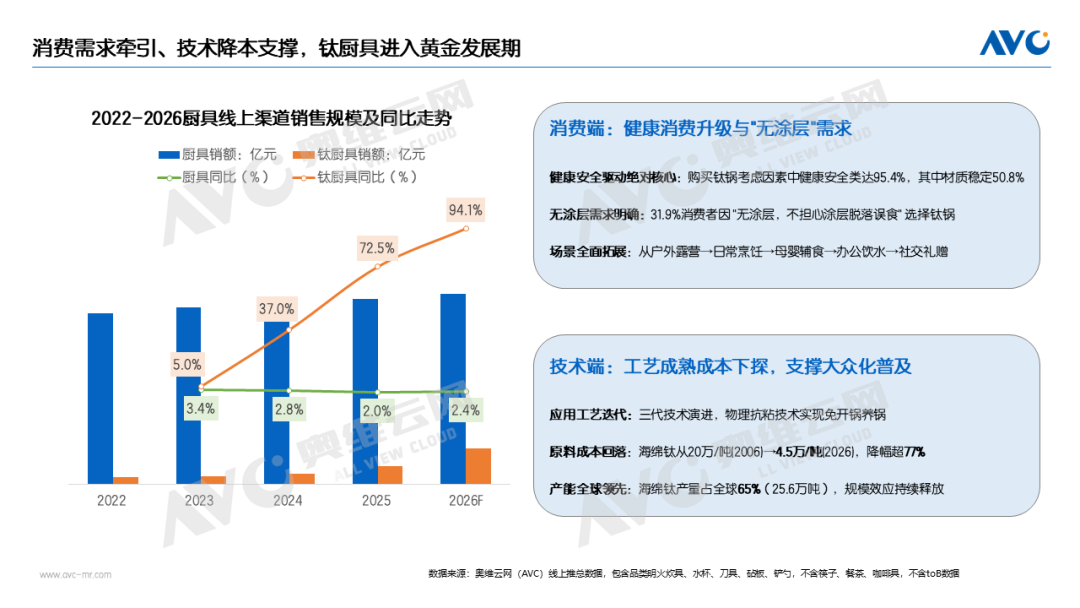
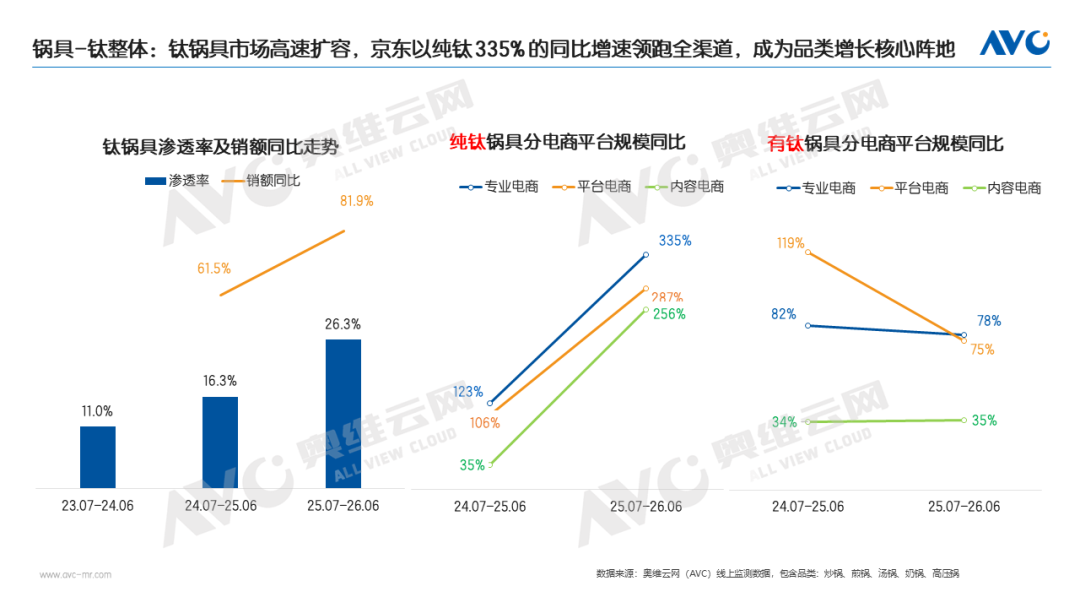
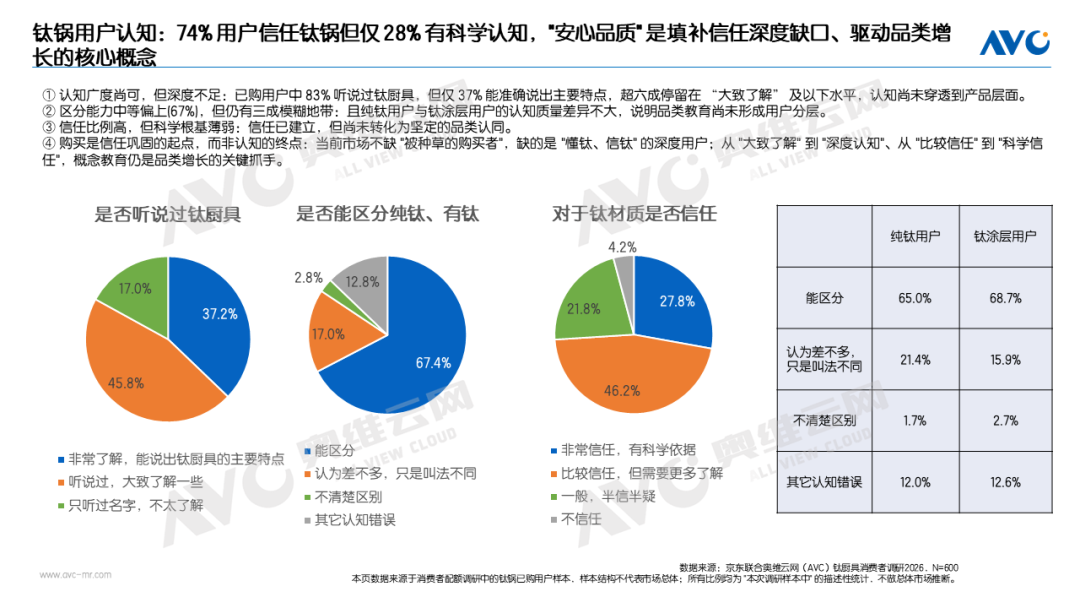
在消费升级与技术进步的双重驱动下,中国厨具市场正迎来材质迭代的关键窗口期。钛厨具作为健康厨具赛道的明星品类,正从早期小众尝鲜阶段迈入规模化增长的黄金期。本白皮书由京东联合奥维云网(AVC)共同发布,基于奥维云网线上监测数据与消费者调研,从市场格局、品类拆解、用户画像、痛点机会等维度,全面解析2026年钛厨具市场的发展现状与趋势方向。数据显示,在线上各大主流平台监测口径下,钛厨具在主流电商平台销额市占率均突破17%,京东平台增速尤为迅猛,同时其中高端产品占比优势显著。钛锅、钛水具、钛餐具三大细分赛道呈现差异化增长,纯钛材质增速全面领跑。以30-40岁高线城市有孩家庭为核心的消费群体,正以健康安全为首要驱动力,推动钛厨具从圈层走向大众。随着消费者对饮食健康关注度的持续提升,厨具材质安全已成为家庭消费决策的重要考量。钛材质凭借耐腐蚀、重量轻等核心优势,逐步进入大众视野。在消费需求牵引与上游原料降本、加工工艺成熟的共同支撑下,钛厨具线上销售规模持续增长,品类发展进入黄金期。整体市场呈现"量价齐升、结构优化"的特征,产品结构持续向高端化、纯钛化方向升级。一年周期内,三个平台的钛厨具市场同比增速均保持正向增长,其中京东的增长势头最为迅猛,同比增速从82%大幅跃升至143%,是三个平台中涨幅最高的,从价格段分布来看,中高端价格段增速较高,充分体现出用户对中高端钛厨具的接受度和付费意愿更强,其中三个平台的用户消费偏好呈现明显分化,京东的中高端市场表现最为突出。钛锅具渗透率升至 26.3%,规模同比增 81.9%。纯钛品类爆发式增长引领全品类,其中京东增速高达 335%,远超其他平台,是拉动整体市场的核心引擎;有钛锅具增速则有所放缓。
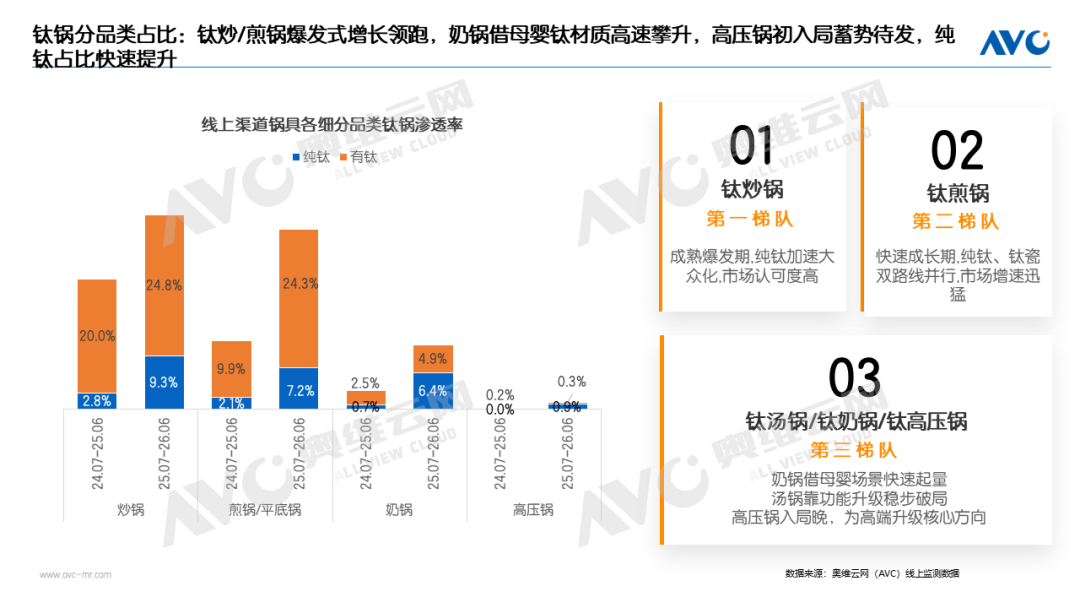
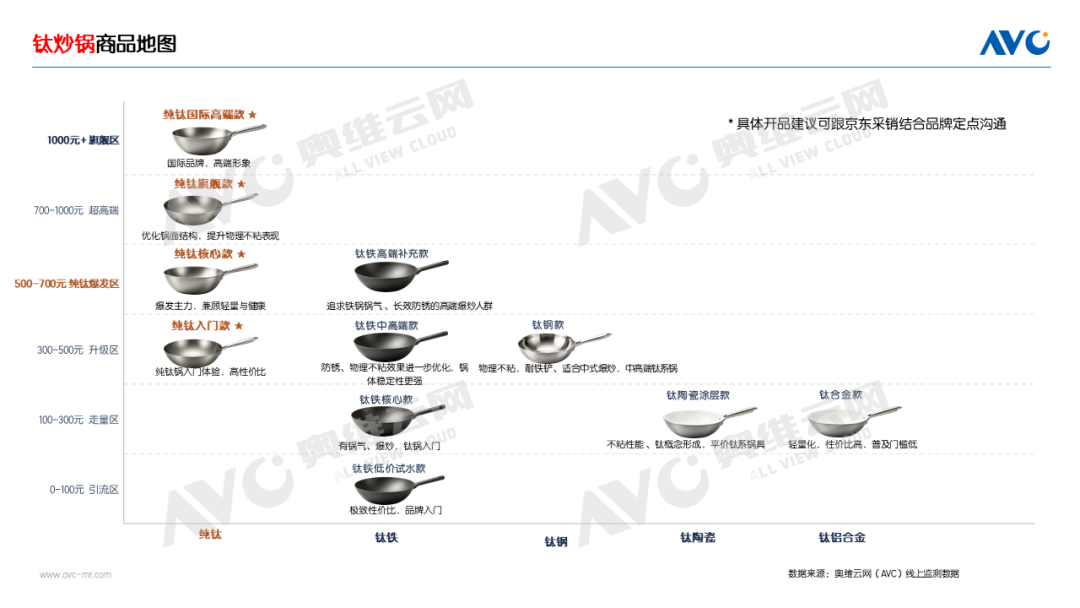
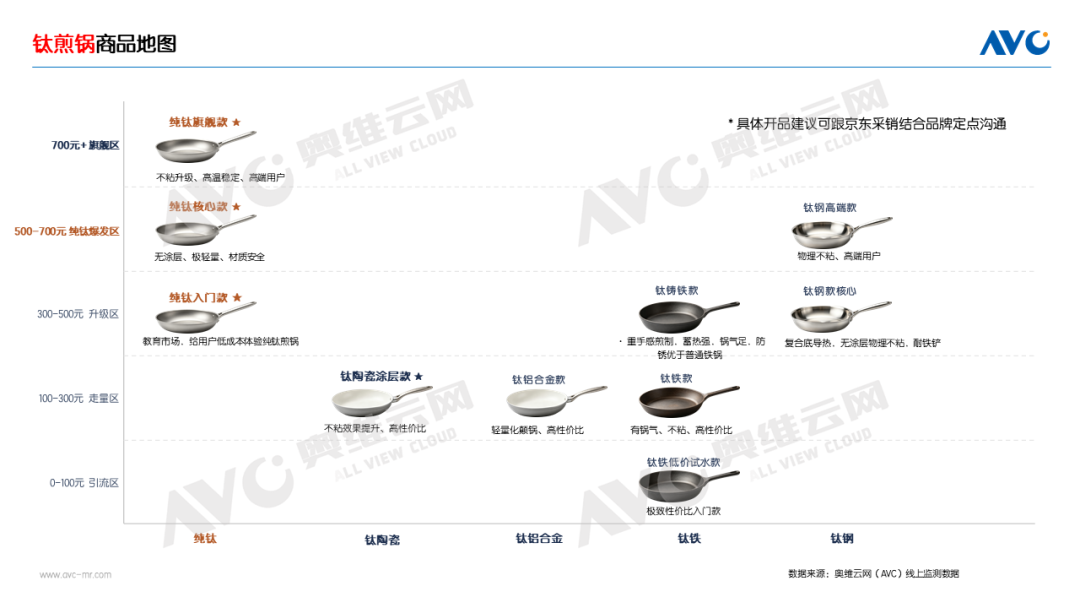
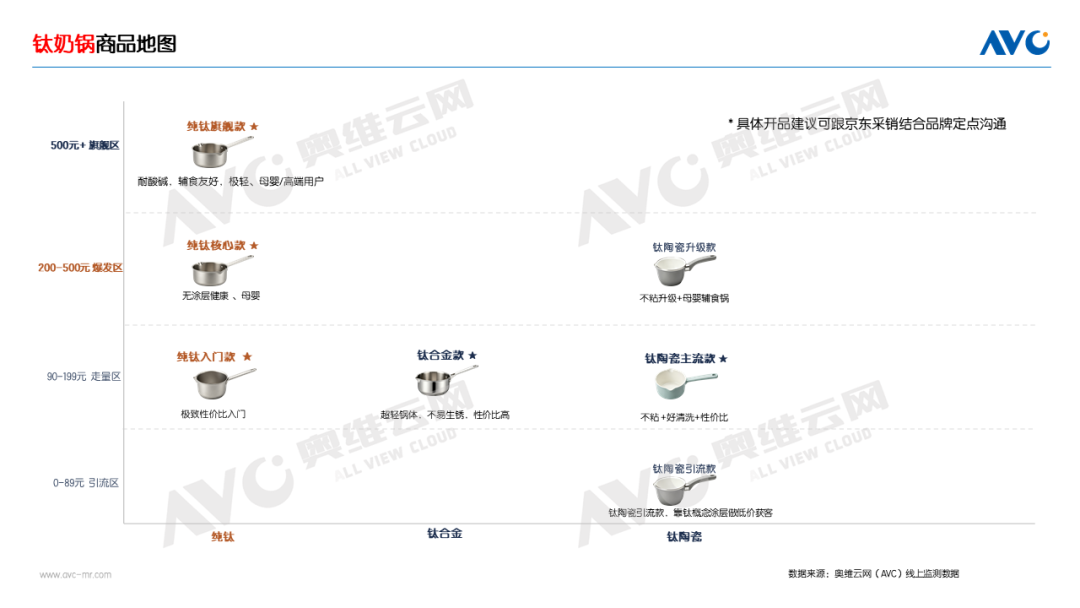
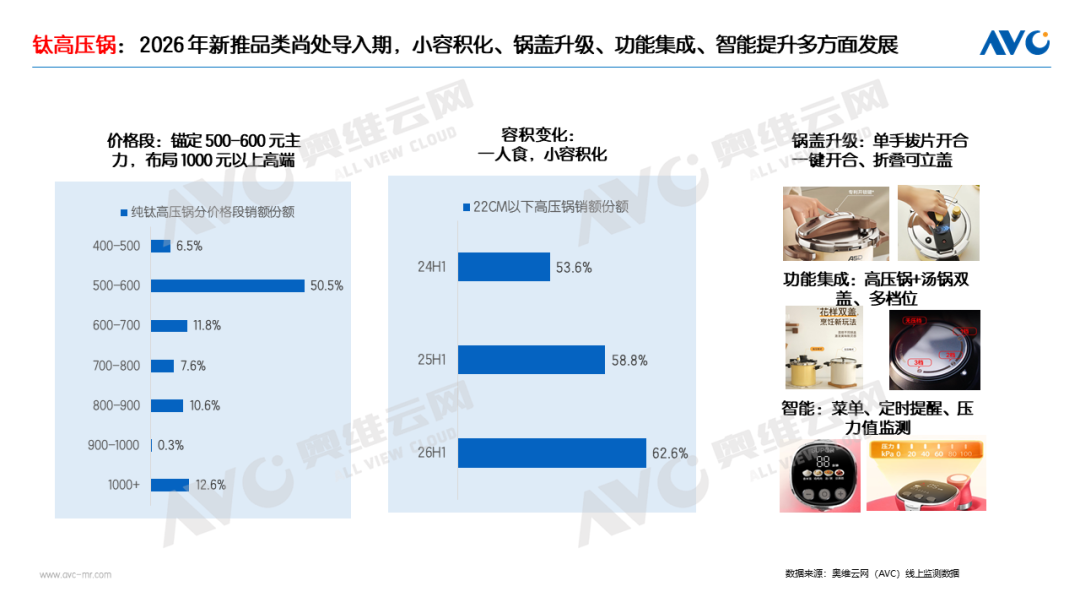
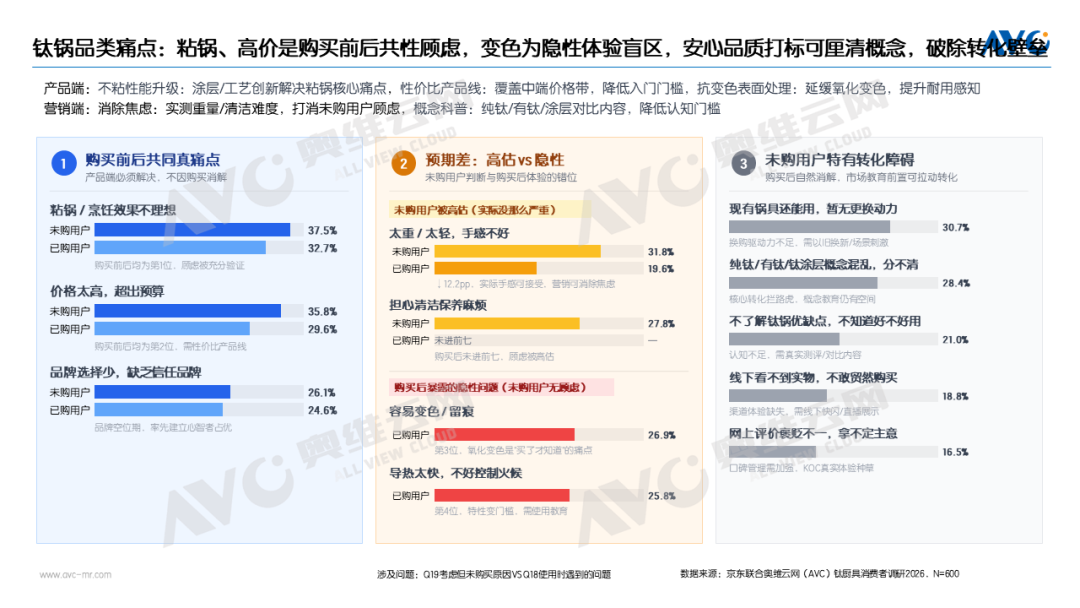
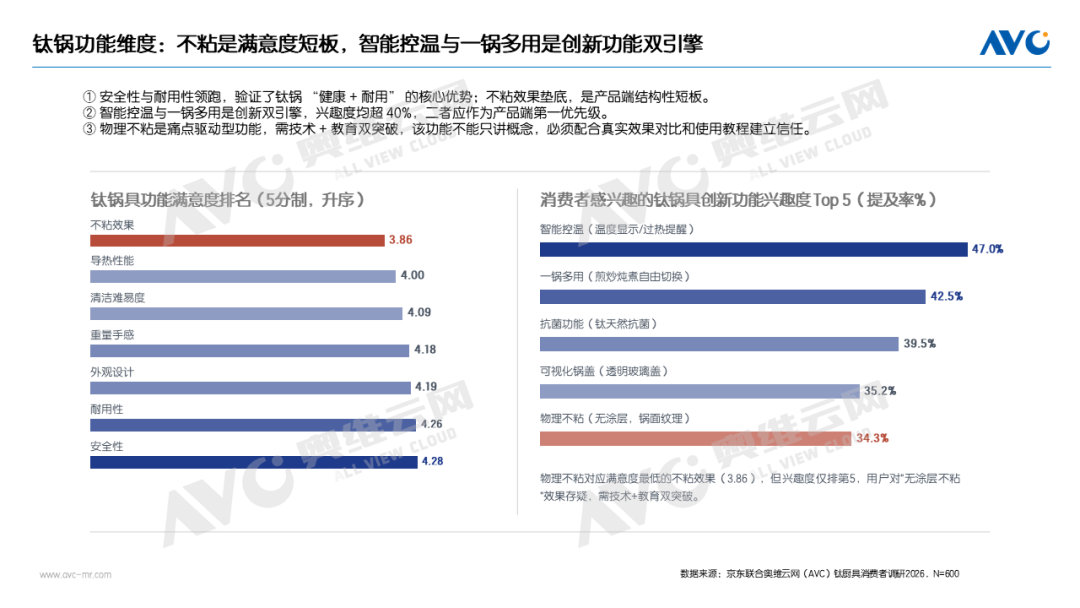
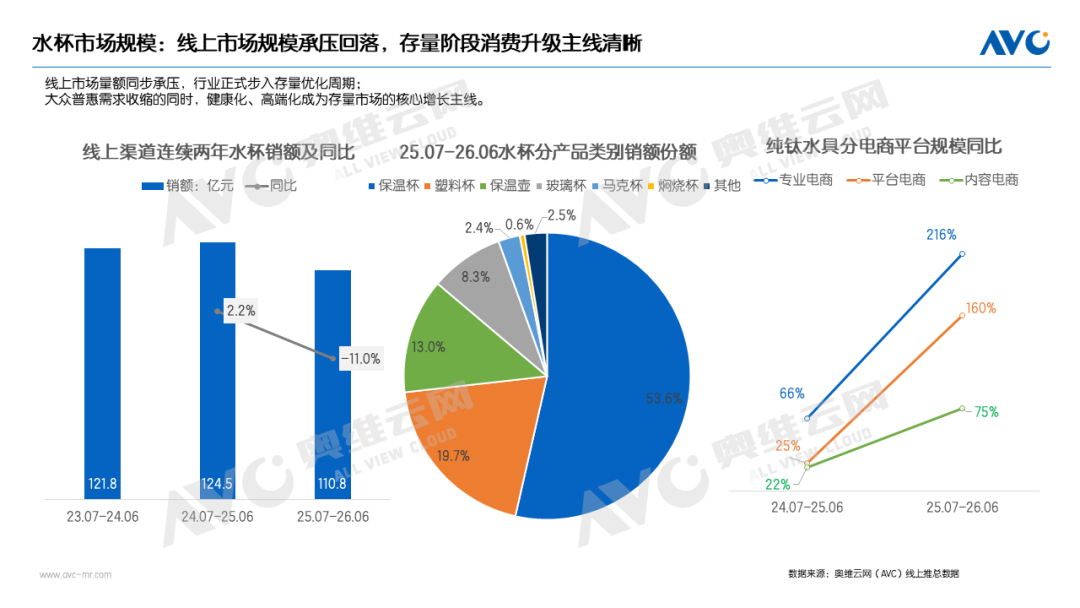
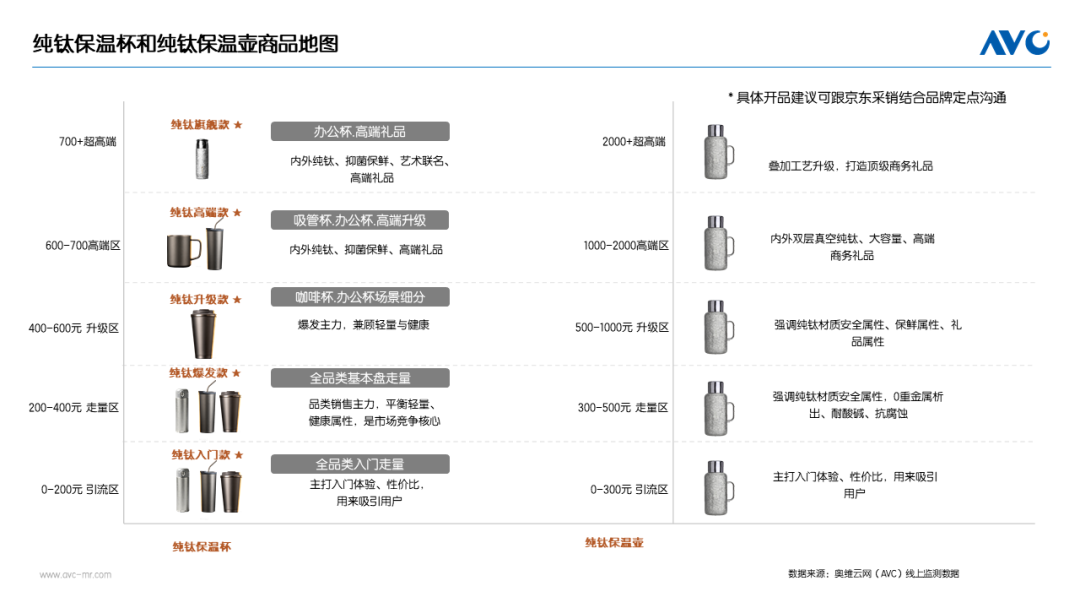
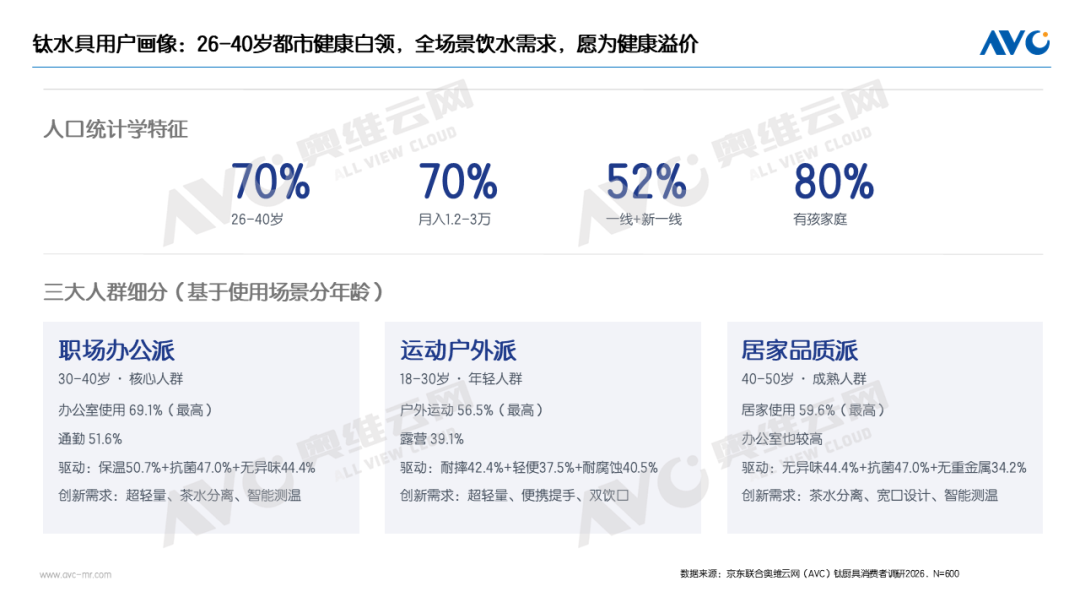
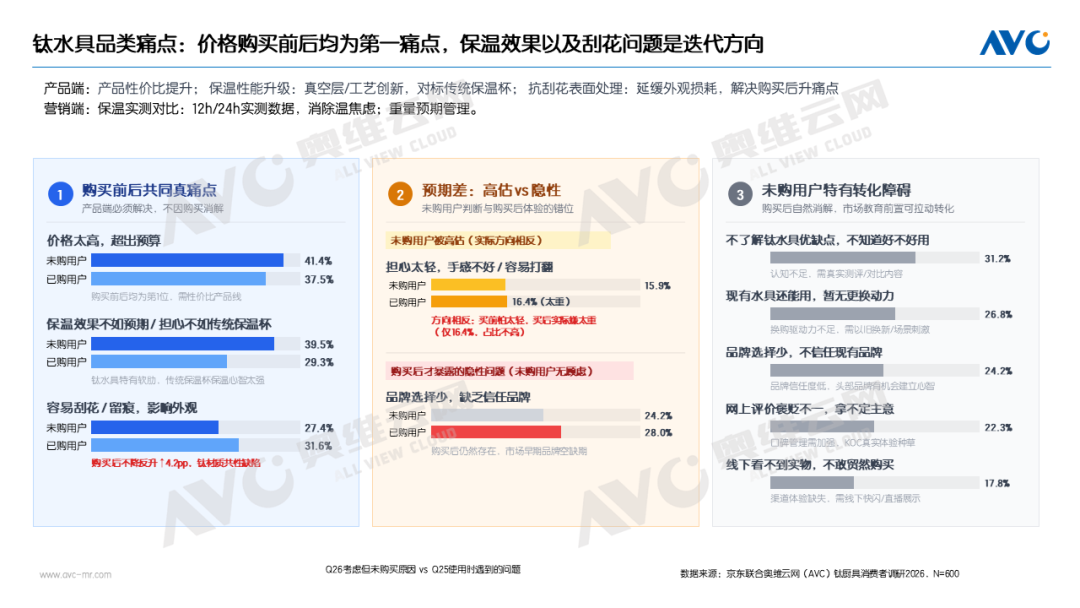
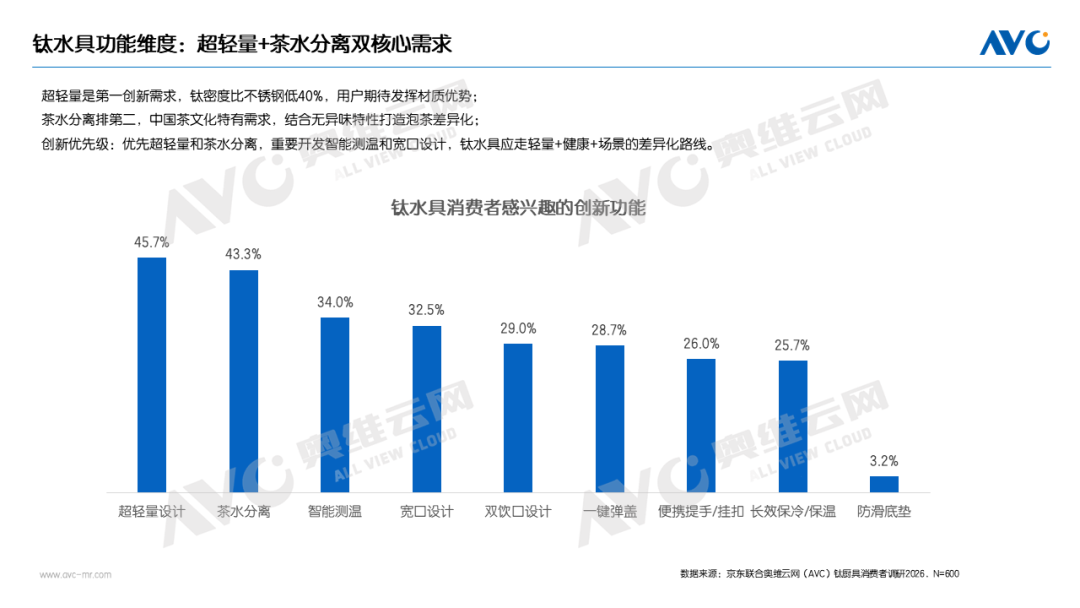
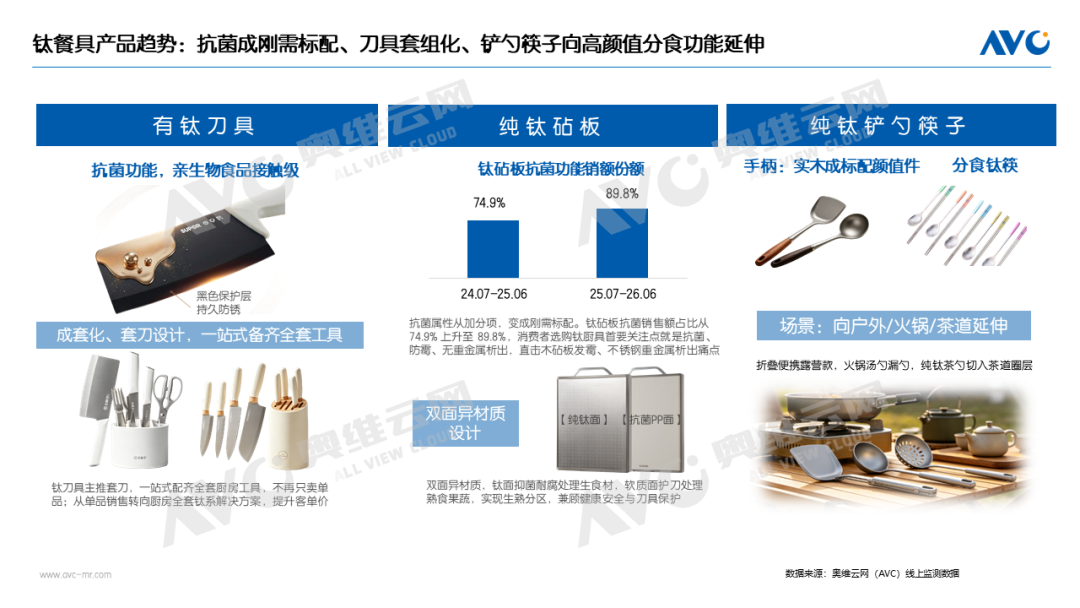
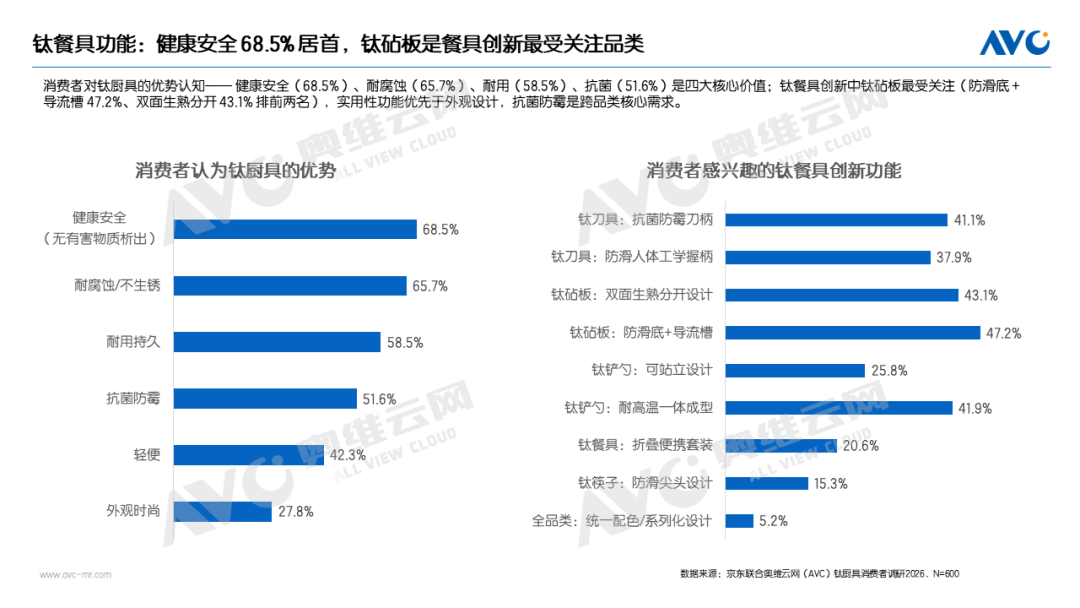
分品类来看:钛炒锅处于成熟爆发期,纯钛加速大众化,市场认可度高,处于第一梯队;钛煎锅处于快速成长期,纯钛基材与钛陶瓷涂层双路线并行,处于第二梯队;纯钛奶锅借母婴健康需求高速攀升;纯钛高压锅作为2026年新推品类尚处导入期,蓄势待发,目前位于第三梯队。纯钛产品在各细分品类中占比快速提升,推动品类从"钛概念"向"真材质"升级。钛炒锅五大细分材质路线各据其位:纯钛沿价格带向上集中,从300-500元升级区的入门款切入,到500-700元爆发区的主力款(兼顾轻量化与健康),再到700元以上超高端及千元旗舰区(优化锅体结构,提升物理不粘表现),是高端市场的绝对主力。钛铁覆盖从百元以下引流区到700元价格带,以有锅气、防锈、物理不粘、不挑铲为核心卖点,主要承接传统铁锅升级人群。钛钢聚焦300-500元升级区,主打不粘耐铁铲。钛陶瓷涂层与钛铝合金基材产品扎根走量区,以不粘涂层加易清洗吸引追求不粘体验的用户。钛煎锅布局相对聚焦,纯钛产品集中在中高价格段,入门款以钛陶瓷涂层概念为主。优化方向以不粘性能升级为核心,结合涂层与工艺创新解决粘锅痛点,同时对标传统不粘煎锅提升用户体验。钛奶锅走"钛陶瓷走量、纯钛升级"路线:钛陶瓷涂层主打大众市场,集中在百元至300元中低价格带,90至199元为走量主力段,不粘需求正从低价位向中价位迁移。纯钛主打中高端升级,集中在200至500元中高端价格带,五百元以上高端段聚焦耐酸碱、极轻锅体、辅食友好,瞄准高端母婴用户。钛高压锅作为新推品类,布局方向清晰:容积走向一人食小容积化,价格锚定五百到六百元主力带并布局高端;功能上集成高压、汤锅双盖设计与多档调压;锅盖升级为单手开合与折叠可立盖;智能方向叠加菜单预设、定时提醒与压力值监测。钛锅核心用户为30-40岁高线城市、中高收入、有孩家庭的女性家庭主厨。品类认知呈现"广度尚可、深度不足"的特征:钛厨具用户普遍听说过钛锅且信任度较高,但多数人对钛材质的科学原理认知有限,对纯钛基材、钛合金基材与钛陶瓷涂层之间的区别仍有模糊地带。购买动机以健康安全为绝对首位,耐用好用次之,外观与营销驱动占比较低。使用场景以中式家常烹饪为主,炒菜、蒸煮、煎烙、炖汤覆盖均超过5成。粘锅与价格高是购买前后的共同核心痛点,产品端需通过不粘工艺升级和性价比产品线双线破解。氧化变色与导热过快是购买后暴露的隐性问题,前者需表面处理技术延缓,后者需配合使用教育管理预期。未购用户侧,概念混淆、品牌选择少、更换动力不足是三大转化障碍,需通过概念科普、品牌心智建设和场景营销逐一突破。钛锅在安全性与耐用性上用户满意度最高,验证了"健康+耐用"的核心优势;不粘效果满意度最低,是结构性短板。智能控温与一锅多用是消费者最感兴趣的两大创新功能,应作为产品升级的第一优先级。抗菌功能与可视化锅盖次之。物理不粘虽对应不粘痛点,但用户对无涂层不粘的实际效果仍存疑虑,需技术突破与消费者教育双管齐下。水杯线上市场整体量额承压,行业进入存量优化周期,健康化、高端化成为核心增长主线。保温杯以超五成销额占比稳居第一品类,是材质升级的核心载体。在此背景下,纯钛水具逆势进入爆发期,京东平台增速领跑三大渠道。纯钛保温杯覆盖完整价格梯度:二百元以下主打入门体验获客,二百到四百元为销售主力区间平衡轻量与健康,四百到六百元为爆发主力,六百元以上向办公杯、吸管杯、咖啡杯等场景细分延伸,七百元以上旗舰款主打内外纯钛、抑菌保鲜与高端礼品属性。纯钛保温壶价格带整体更高,从入门款到两千元以上高端商务礼品逐级布局。核心卖点围绕材质安全、保鲜属性和礼品属性展开,高端款主打内外双层真空纯钛与大容量设计。优化方向以抗刮花表面处理和保温性能对标为重点。钛水具核心用户为26-40岁都市健康白领,愿为健康属性支付溢价,可细分为三类人群:都市办公族以日常办公饮水和通勤为核心场景,看重轻量便携与材质安全,是品类基本盘用户;户外运动族覆盖健身、露营、旅行等场景,关注保温性能与耐用性,对重量敏感;品质生活族以居家日常饮水和商务赠礼为主,追求高端质感与抑菌保鲜功能,客单价更高。价格是购买前后均面临的首要痛点。保温效果不及传统保温杯是已购用户的核心不满,真空工艺仍需升级。外观容易刮花是购买后暴露的重要体验问题,影响长期使用感知。营销端需以实测数据消除温度焦虑,产品端需在性价比、保温性能和抗刮花三方面持续迭代。超轻量是第一创新需求,充分发挥钛材质低密度优势;茶水分离排第二,结合中国茶文化打造泡茶差异化体验。智能测温和宽口设计为重要补充方向,整体走"轻量+健康+场景"的差异化路线。餐具市场连续两年额涨量降,产品升级特征显著。纯钛餐具在京东平台从较低基数实现约11倍同比增长,增速领跑全渠道;二百元以上高端产品占比优异,整体增速远超品类平均水平。纯钛砧板方面,经表面抗菌处理的钛砧板产品已将抗菌属性从加分项变为刚需标配,抗菌款销售额占比接近九成。消费者选购钛砧板的首要关注点集中在抗菌、防霉、无重金属析出,直击传统木砧板易发霉、不锈钢砧板存在重金属析出风险两大行业痛点。产品设计上,双面异材质成为主流方案:纯钛面致密抑菌、耐腐不发霉,专处理生食材;软质抗菌PP面护刀不伤刀,处理熟食果蔬,一块砧板实现生熟分区一体化。功能款进一步叠加防滑底座与导流槽设计,提升使用体验。有钛刀具主打抗菌功能与食品接触级安全,表面黑色保护层持久防锈。产品策略从单品销售转向套刀成套化设计,一站式备齐全套厨房工具,从单品类拓展为厨房全套解决方案,提升客单价。纯钛铲勺筷子向高颜值与场景化双方向延伸:手柄端实木材质成为标配颜值件,提升产品质感;功能端推出分食钛筷,适配家庭分餐制需求。场景上持续拓展边界,折叠便携款切入户外露营,汤勺漏勺延伸至火锅场景,纯钛茶勺切入茶道圈层,从厨房走向更广阔的生活场景。消费者对钛餐具的核心价值认知依次为健康安全、耐腐蚀、耐用和抗菌。钛砧板是餐具创新中最受关注的品类,其中防滑底加导流槽、双面生熟分开实用性功能排名前两位,实用性优先于外观设计。站在2026年的时间节点,钛厨具市场正站在从"小众高端"走向"大众普及"的关键拐点。第一,纯钛材质主导增长,从大类向细分品类和场景拓展。第二,健康概念向"可验证"升级。 市场信任已建立但科学根基待夯实,品牌竞争将从"讲钛的好"转向"证明钛的好",通过材质解析及检测报告透明化,平台“安心品质标签”可视化,将健康价值和材质不虚标透传给消费者。第三,多功能与智能化融合成为升级方向。一锅多用、智能控温等高兴趣度功能表明,消费者期待钛厨具不仅健康,更要好用,品牌要不断进行技术迭代,兼顾安全健康与不粘/保温性能等方向的提升。钛厨具的发展,是中国消费者从"吃饱吃好"到"吃得健康"消费升级的生动缩影。当高性能材料走入厨房,改变的不仅是厨具的材质,更是一代人对饮食健康的认知标准。2026年,钛厨具的黄金时代才刚刚开始。奥维云网原创文章,未经授权,禁止任何机构或个人抓取本文内容,用于训练AI大模型等用途。
转载说明:本文系转载内容,版权归原作者及原出处所有。转载目的在于传递更多行业信息,文章观点仅代表原作者本人,与本平台立场无关。若涉及作品版权问题,请原作者或相关权利人及时与本平台联系,我们将在第一时间核实后移除相关内容。

 五度妙笔
 企业透视镜
 API商城

 数据库