引言
Foreword -
低世代线产能陆续出清,意味着转型战略成为双台面板厂发展的坚定方向
影响一:2030年中国大陆厂商电视面板份额有望接近75%
影响二:43英寸和50英寸需求转移,利好BOE、HKC及Innolux
影响三:大尺寸化加速背景下,友达产能转型有望推动供需再平衡提前
台湾作为全球显示产业的枢纽之一,其面板与半导体产业具备显著的地缘协同优势。这种地理集聚效应为台湾面板厂商产能转型提供了坚实的硬件支撑。而友达光电(AUO)作为台湾面板产业的代表企业,其产能调整是全球面板产业格局演变的缩影之一。
当前具体时程尚未明确,假设友达(AUO) L5C和L7A预计在2027年转卖并在2028年停止面板供应,届时面板供应恐收敛。根据#群智咨询(Sigmaintell)数据,L5C不生产电视面板,但L7A产线供应43英寸及50英寸,其中43英寸面板年供应量约350万片,50英寸面板年供应量约100万片。
影响一:预计到2030年,中国大陆厂商电视面板出货份额有望接近75%
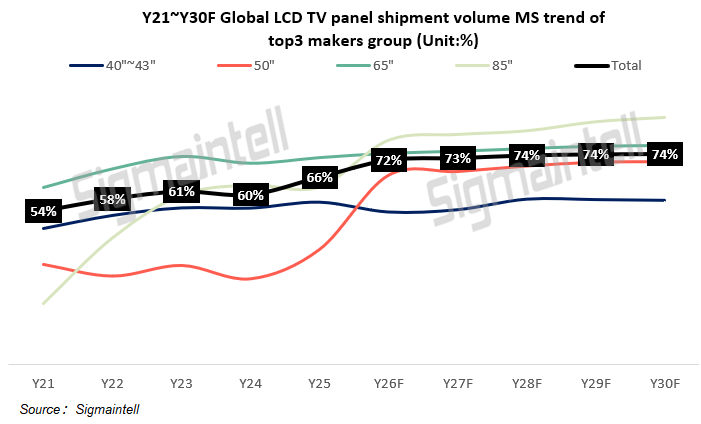
根据#群智咨询(Sigmaintell)数据显示,三星电子和海信是AUO最核心的两个品牌客户。随着AUO产能转型之路逐渐明朗,三星电子已启动产品迁移,预计海信在明年将逐步考虑产品嫁接问题。
从需求潜能来看,中小尺寸产品尽管受存储影响需求规模下滑明显,但43英寸承接了部分32英寸面板的升级需求,并且50英寸依然是欧洲等区域的主力尺寸,因此整体需求黏性下降但降幅相对有限。因此,供给缺口一部分成为需求收缩的因子,另一部分将驱动客户向其他面板厂商转移订单。从承接对象来看,HKC在43英寸和50英寸领域已有较大出货体量,有望承接部分转移需求;Innolux作为同属台湾的面板厂,在43英寸和50英寸领域与AUO的客户结构重叠度较高,亦可获得部分需求转移;BOE是海信的主力供应厂商,并与三星电子的合作逐年递增,因此是需求转移的另一个选择。综合来看,群创(Innolux)、惠科(HKC)和京东方(BOE)是直接受益的主要对象。
影响三:大尺寸化加速背景下,友达产能转型有望推动供需再平衡提前
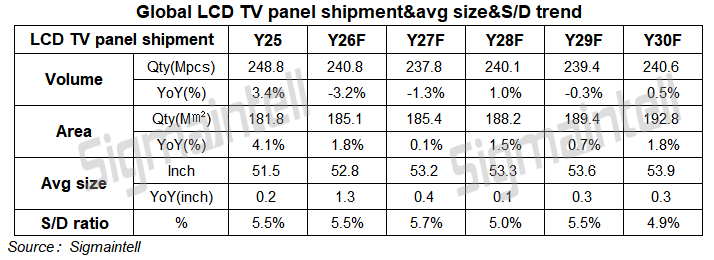
近两年,产业链成本上涨的“双刃剑效应”持续作用电视面板市场。一方面,受存储及PCBA等上游材料涨价影响,全球电视面板出货规模在2026年至2027年预计将持续收缩。但另一方面,材料涨价的影响呈现明显的结构性分化特征:小尺寸成本敏感度更高拖累需求收缩幅度大,但同等情况下大尺寸分摊成本更低,且整机厂商在大尺寸领域的产品布局和利润空间相对充裕,助力大尺寸需求稳健。因此,产业链成本上涨在抑制出货规模的同时,客观上推动了面板大尺寸化加速演进,支撑近两年电视面板市场呈现“数量下降面积增长”。经历两年体量低谷期后,预计从2028奥运年开始,随着消费者对电子产品普涨的接受度逐步提升,电视产业链需求有望温和复苏。加之G10.5折旧陆续完成以及产业链成本从高位逐步回落,电视面板市场有望回归数量和面积的双维度增长。且预计到2030年,全球电视面板出货数量呈现周期性波动,但在大尺寸化趋势加持下,出货面积有望实现稳步增长。根据#群智咨询(Sigmaintell)数据显示,2026年全球LCD TV面板出货预计2.41亿片,同比下降3.2%,但平均尺寸增长至52.8英寸,同比增加1.3英寸,助力出货面积同比增加1.8%;预计2027年出货规模进一步下降至2.38亿片,同比下降1.3%,平均尺寸持续增长0.4英寸,助力出货面积稳健;2028年面板出货转向同比增长,其中数量同比增加1%且面积同比增加1.5%;预计到2030年,面板出货面积有望突破1.9亿平方米。
展望未来,伴随全球电视面板市场将进入新的平衡阶段,电视面板产业盈利稳定性将有所提升。与此同时,品牌客户需要充分评估供应链策略,以便在面板资源维护上做出更精准的决策。