国产三大面板厂宣布涨价
发布时间:2026-09-22来源:行家说Display
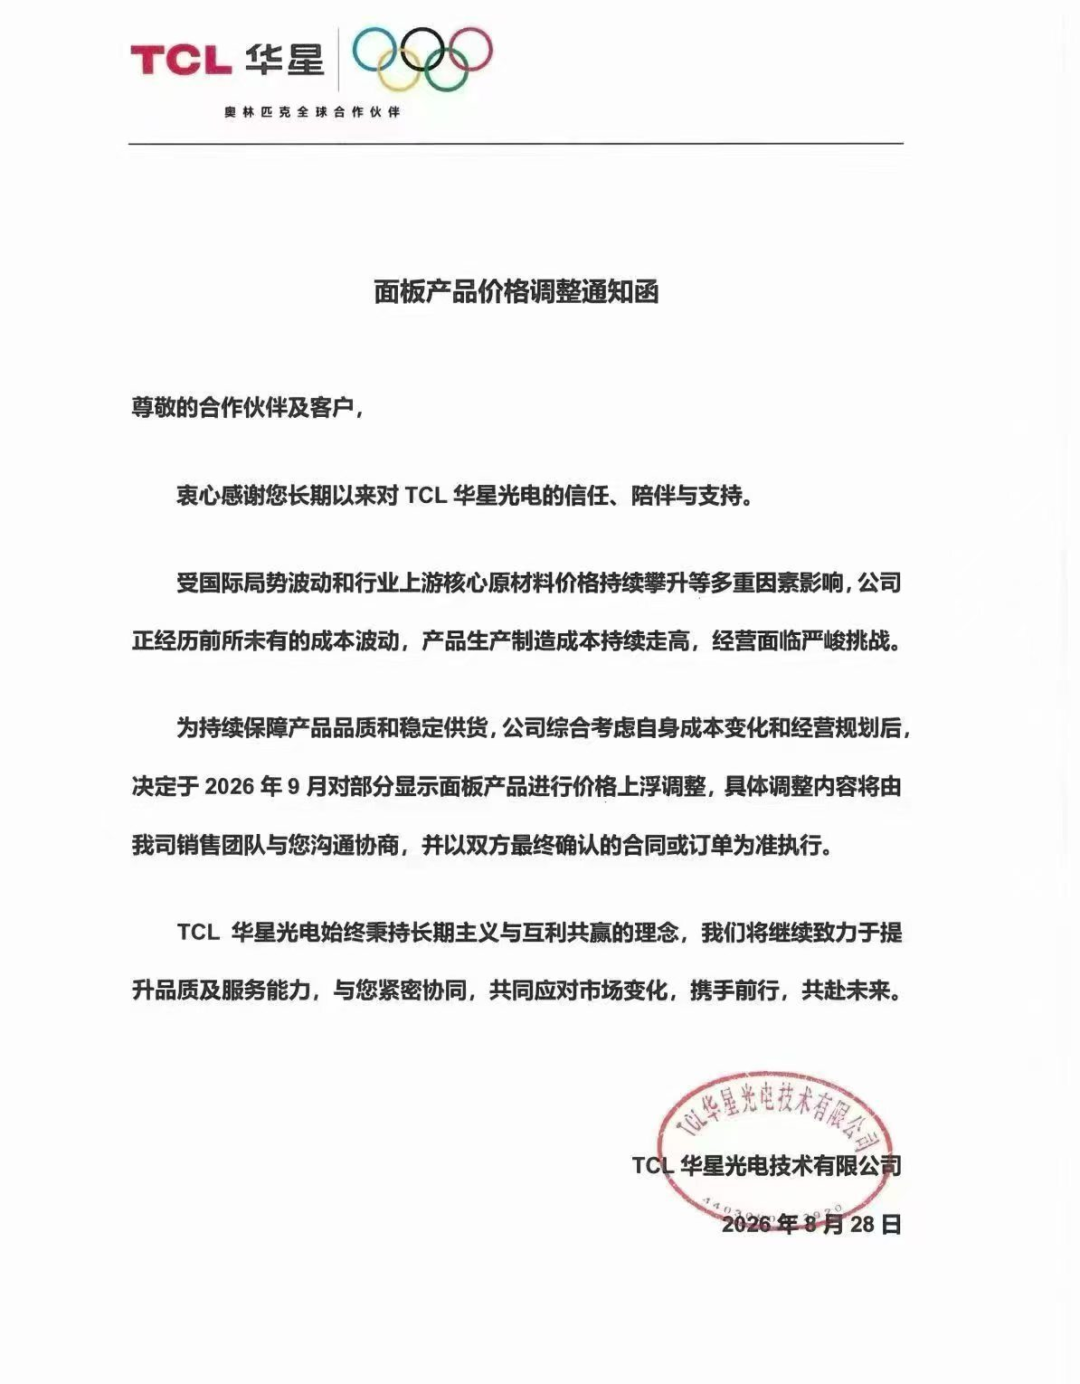
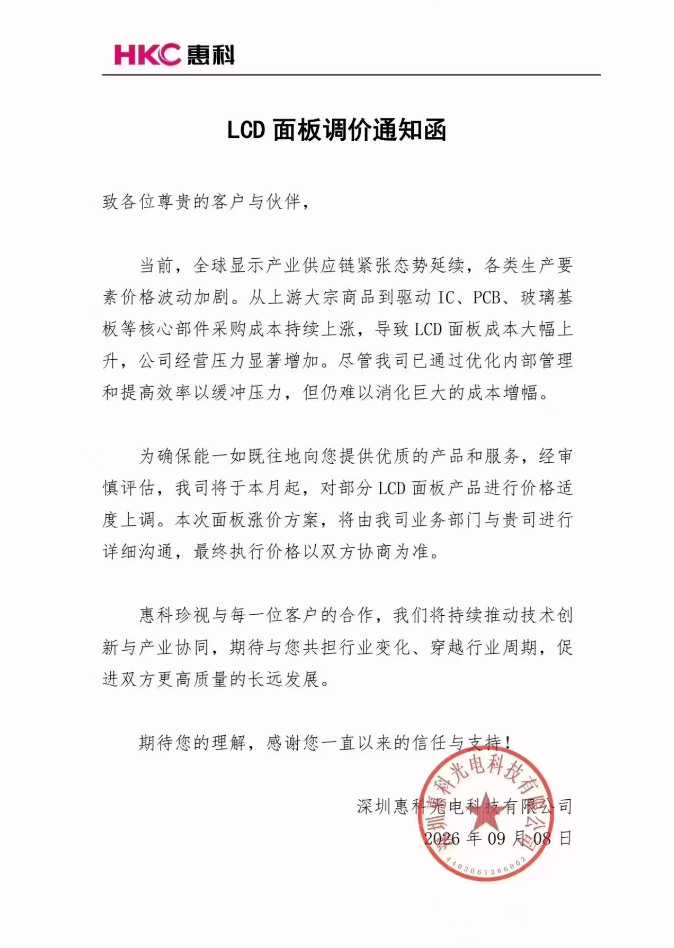
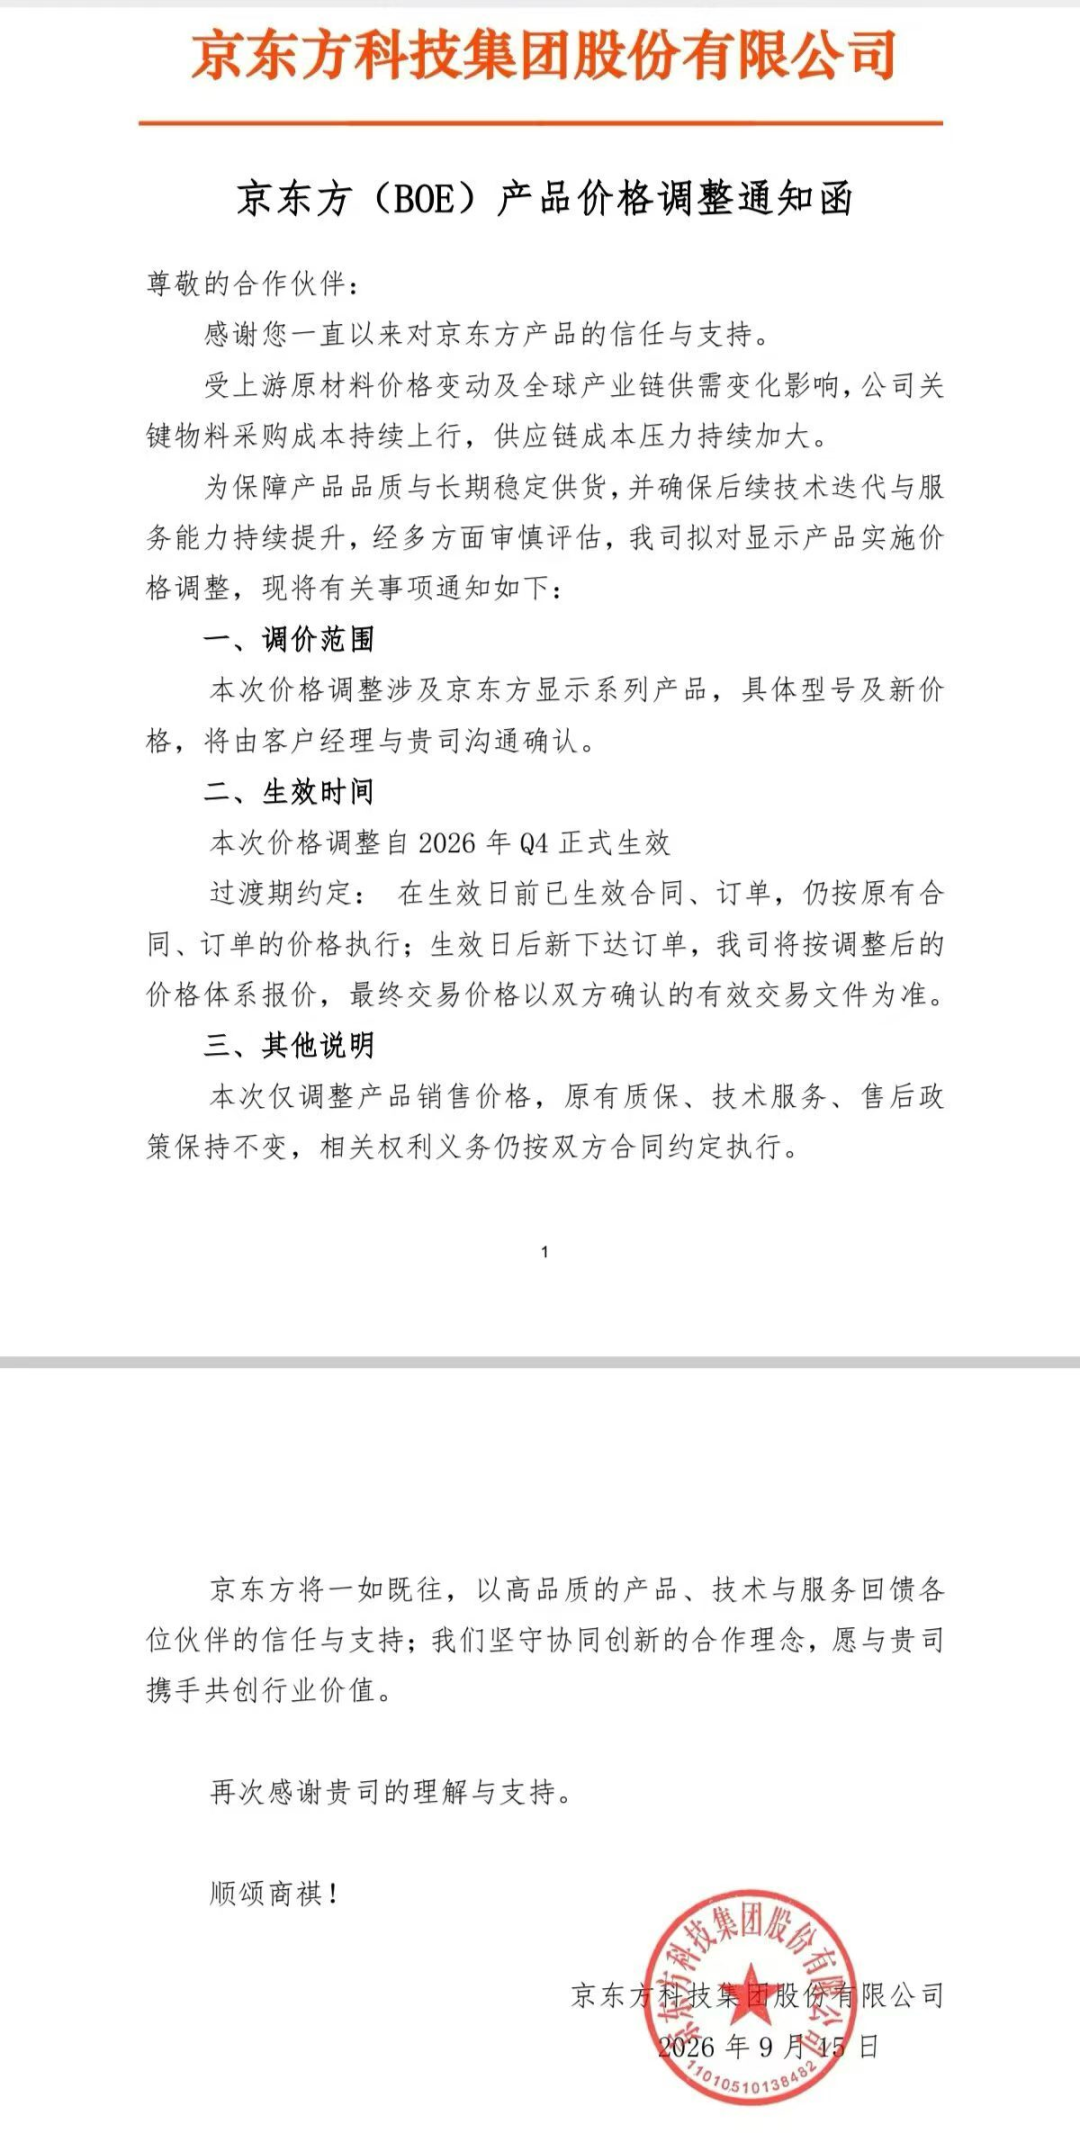
近期,国内三大面板厂商京东方A(00725)、TCL华星(TCL科技000100)、惠科股份(001399)陆续向全球电视品牌客户发送涨价通知,大尺寸电视面板将上调供货价格,标志着 TV LCD 行业正式开启新一轮涨价行情。
插播:加入Mini LED背光群,请联系凌语(微信:hangjia666)
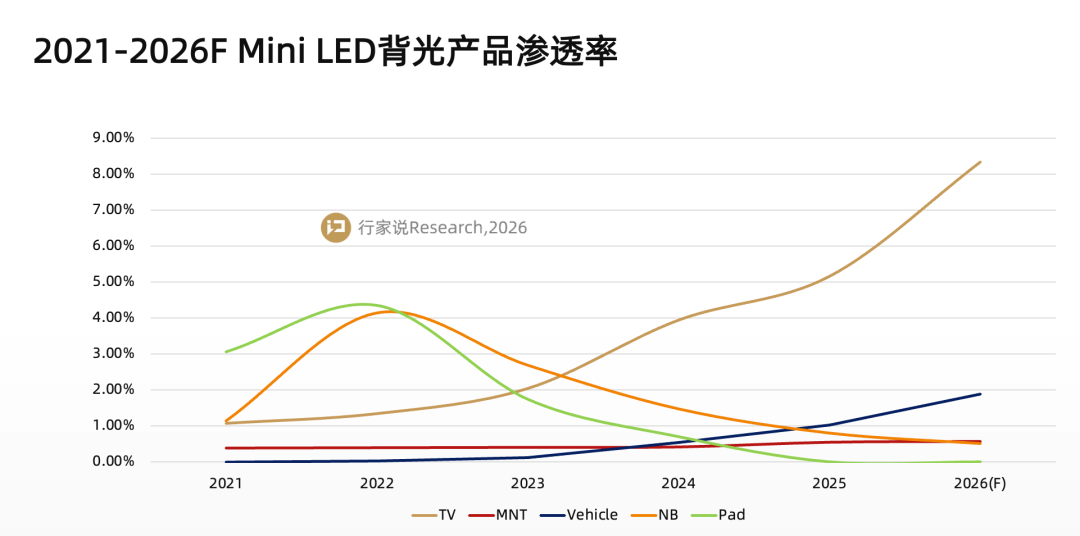
从时间节奏来看,TCL华星率先启动调价,惠科紧随其后,两家企业自9月起执行新的面板价格;京东方调价方案定于2026 年第四季度,也就是10 月起生效,具体型号、调价幅度将由厂商与品牌客户一对一商务洽谈。从公开信息来看,本次调价聚焦电视用LCD面板;显示器、车载、商用显示等其他品类面板暂未纳入统一涨价范围,将单独协商定价。多家厂商在涨价函中均提及成本上行压力。以上游玻璃基板大厂康宁为例,其已预告第四季度玻璃基板涨价幅度达15%及以上,叠加驱动 IC、PCB、MLCC 等元器件价格上涨,AI 服务器抢占半导体元器件产能进一步推高元器件采购成本,化学品、靶材、能源及物流费用同步走高,面板企业内部降本空间已基本耗尽。同时,需求端的回暖为本次涨价提供支撑。当前正处于电视行业传统旺季备货阶段,下游品牌提前为“双 11”、海外黑五等年末促销节点备货,大尺寸 65、75、85 英寸面板采购需求环比回升,为面板厂推动调价创造市场基础。供给格局变化是本轮调价背后更深层逻辑。随着三星显示、LGD逐步退出 TV LCD 赛道,友达、群创等台系持续收缩电视面板产线,全球大尺寸 TV LCD 产能高度向国内集中,据第三方数据显示,京东方、TCL 华星、惠科三家在65/75/85英寸产品合计市占率达到70%-85%。国内面板厂主动开展产能管理,通过产线岁修、调控稼动率,规避过去产能过剩、低价内卷的局面,核心目标修复 LCD 面板业务盈利水平。对于产业链下游,头部电视品牌订单体量较大,议价能力更强,涨价带来的成本冲击相对有限;中小整机厂商利润空间将被进一步压缩,行业出清或将加速,电视整机行业集中度有望持续提升。随着面板成本向上传导,年末65英寸及以上大尺寸电视终端零售价或存在上行压力。本次国内三大面板厂同步调价,是LCD行业结合上游成本上涨、全球供需格局重塑做出的市场化调整。随着大陆厂商全面主导全球大尺寸电视LCD供给市场,行业长期低价内卷、持续亏损的态势得到有效缓解,产业整体盈利中枢迎来稳步修复空间,后续面板价格将随产业链供需变化呈现动态合理波动。本轮涨价并非单边持续上行,其可持续性高度依赖终端消费市场实际表现与下游品牌备货节奏,若终端零售需求疲软、品牌备货意愿降温,面板涨价节奏或将放缓、涨幅有所收窄。价格环境的修复,也进一步推动下游品牌优化产品结构,加速Mini LED、OLED等新型显示技术的落地普及。据行家说《2026 Mini LED消费与汽车应用调研白皮书》显示,在产业链多家头部企业参与共建下,当前Mini LED与OLED的行业竞争格局已日趋明朗,两者已摆脱单一替代的零和博弈关系,基于不同应用场景的技术适配性与成本差异,逐步形成规模分化、场景错位的并行发展格局,为显示行业技术迭代与产品升级提供了明确方向。Mini LED的“主场”在于大尺寸与高亮场景。电视是其最核心的增长引擎,渗透率持续攀升,凭借出色的亮度与成本优势,在大屏领域站稳脚跟;车载显示虽当前基数不高,但增速可观,是极具潜力的增量市场。OLED的“强势区”则集中在中小尺寸IT场景。 手机、平板电脑和笔记本是其渗透最深、增长最确定的阵地,随着头部品牌加速导入,这一优势正进一步巩固。来源:《2026 Mini LED消费与汽车应用调研白皮书》目前,该《白皮书》已正式上线,京东方华灿光电、兆驰光元、兆驰半导体、瑞丰光电、国星光电、天电光电、东山精密、晶科电子、鸿利智汇、盟拓智能科技、康美特、翰博高新等多家重点企业深度参与编撰,为Mini LED消费电子与车载显示两大高热赛道,在技术路线选择和市场化推进中,提供了一份可供参考的阶段性梳理。
转载说明:本文系转载内容,版权归原作者及原出处所有。转载目的在于传递更多行业信息,文章观点仅代表原作者本人,与本平台立场无关。若涉及作品版权问题,请原作者或相关权利人及时与本平台联系,我们将在第一时间核实后移除相关内容。

 五度妙笔
 企业透视镜
 API商城

 数据库