五度妙笔
 企业透视镜
 API商城

 数据库
学习机8月报:线上销量下滑32%,“闺蜜机”形态初有斩获

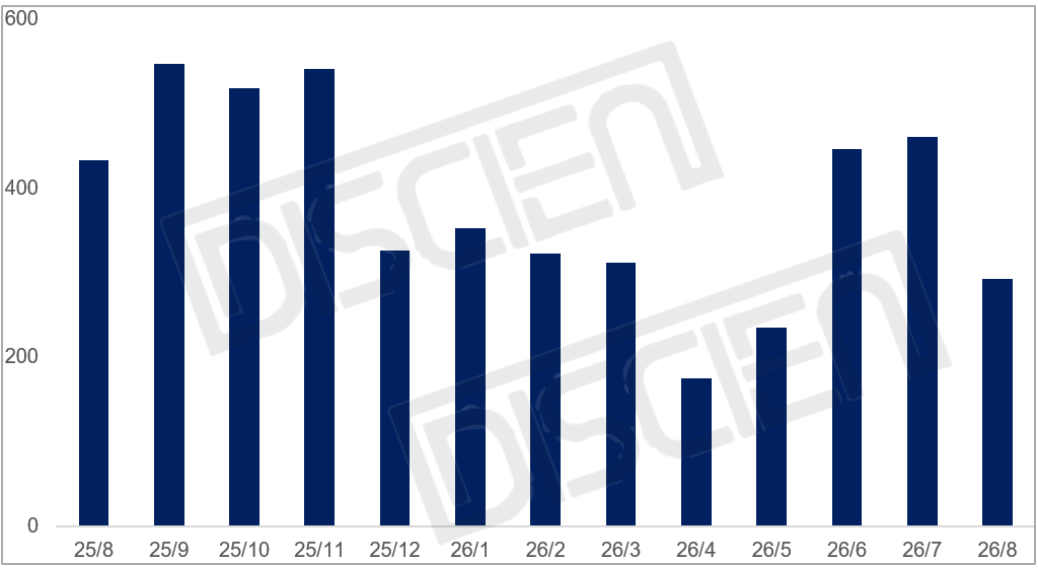
2026年8月,中国学习机市场延续上半年承压态势,在整机成本上行、国补退坡及消费者需求回归理性的多重影响下,线上销量持续下滑。根据DISCIEN(迪显)《中国学习机零售市场月度数据库》来看,2026年8月中国学习机线上销售渠道零售销量约为29.3万台,同比下降32%。尽管市场整体收缩,但结构性调整持续深化:价格重心加速上移,大屏化趋势愈发明确,新形态产品也开始拓宽行业边界。
图1:中国学习机线上市场半年度销量
数据来源:DISCIEN监测 单位:千台
一、品牌格局:作业帮位居第一,CR4占比76.6%
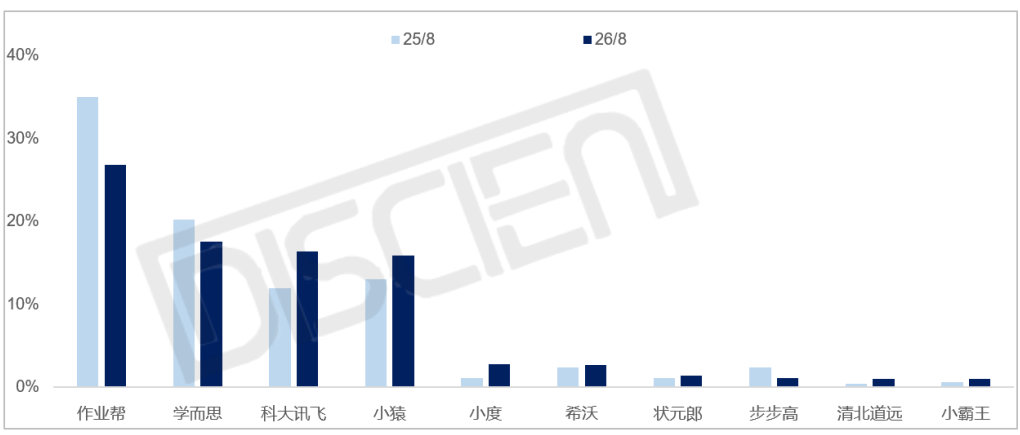
从品牌销量来看,2026年8月线上市场排名前四的头部品牌分别为作业帮、学而思、科大讯飞和小猿。其中,作业帮占比达26.8%,位居行业第一;学而思占比17.5%,科大讯飞占比16.4%,小猿占比15.9%,四者合计占比76.6%,头部格局趋于稳定。
作业帮线上渠道主销款仍以P系列与T系列为主,但部分销量被小猿及科大讯飞入门级产品分流。学而思线上主销款为X5 Pro,占其线上整体销量超60%,随着其入门级产品库存的逐步消耗,线上销量占比同比有所下滑。科大讯飞依托星火大模型,从AI精准教学切入,主力销售型号为S90系列,入门级新品P90为其带来了一定增量。小猿主要受入门款X6及中端T系列产品拉动,销量占比有所提升。小度在销产品以旧型号为主,产品均价较低,性价比优势拉动其占比有所小幅提升。
图2:中国学习机线上市场销量占比排名
数据来源:DISCIEN监测 单位:%
二、价格结构:3000元档追平2000元档,价格驱动转向创新驱动
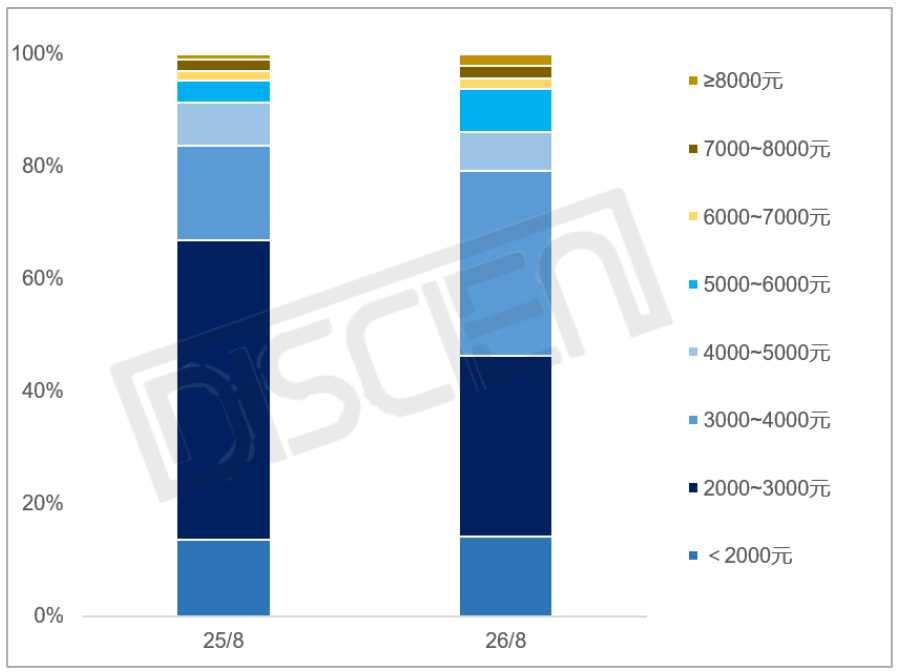
从价格段分布来看,2026年8月线上市场中,产品单价进一步提升,2000~4000元价位段虽仍占据“黄金价格段”地位,销量占整体比重达65%,但3000元档已与2000元档基本持平。受上游硬件成本上涨及上半年厂商库存消耗影响,产品均价已进入全面上涨通道。
与此同时,随着各品牌持续发力中高端产品,5000元及以上价格段的高端产品占比同比提升5%,AI、内容及护眼技术不断突破,推动学习机市场由价格驱动转向质量与创新驱动。
图3:中国学习机线上市场价格结构占比情况
数据来源:DISCIEN监测 单位:%
三、尺寸结构:大尺寸化趋势持续,希沃“闺蜜机”式学习机拓宽产品边界
从尺寸段分布来看,学习机屏幕大尺寸化趋势持续推进。2026年8月,12″以下产品占比大幅缩减,13~14″占比迅速提升,12~14″合计占比达77%,同比提升18个百分点。值得关注的是,希沃于7月推出首款“闺蜜机”式学习机ACE,屏幕尺寸达24.5″,采用双系统模式,主系统为学习机模式,可切换为闺蜜机模式,同时覆盖孩子学习与家庭娱乐双重需求,线上市场反应良好,7、8月该机型占希沃线上销量比重均在10%左右。若“闺蜜机”式学习机获得更多厂商跟进,有望带动学习机屏幕尺寸进一步扩大化。
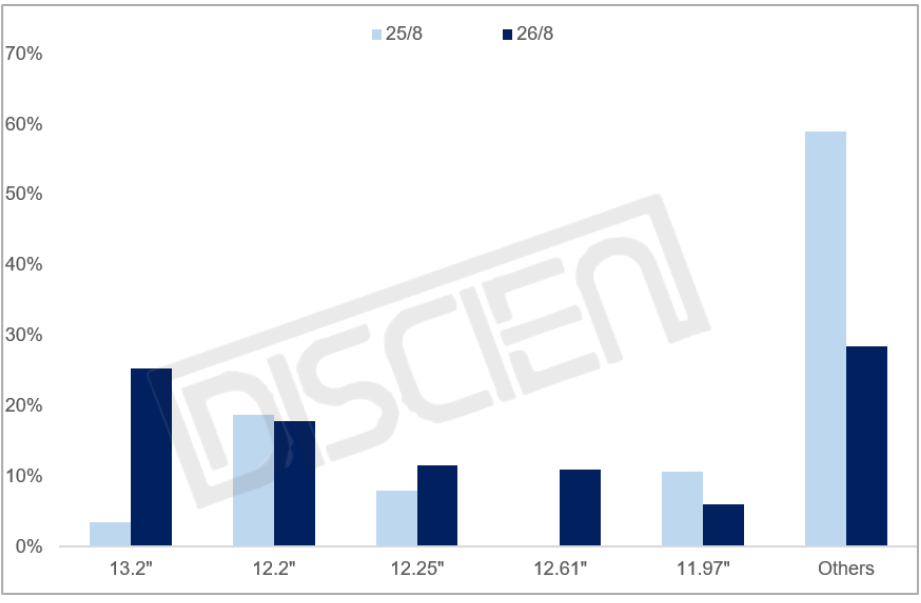
从具体尺寸来看,线上市场销量前三的产品尺寸为13.2"、12.2"和12.25",合计占比达52.6%。其中,13.2" 主力机型包括作业帮T60、科大讯飞S90 Pro以及小猿T6;12.2" 畅销型号为作业帮P60以及小猿P60等;12.25" 销量领先的产品则主要为科大讯飞S90以及小猿X6。
图4:中国学习机线上市场尺寸结构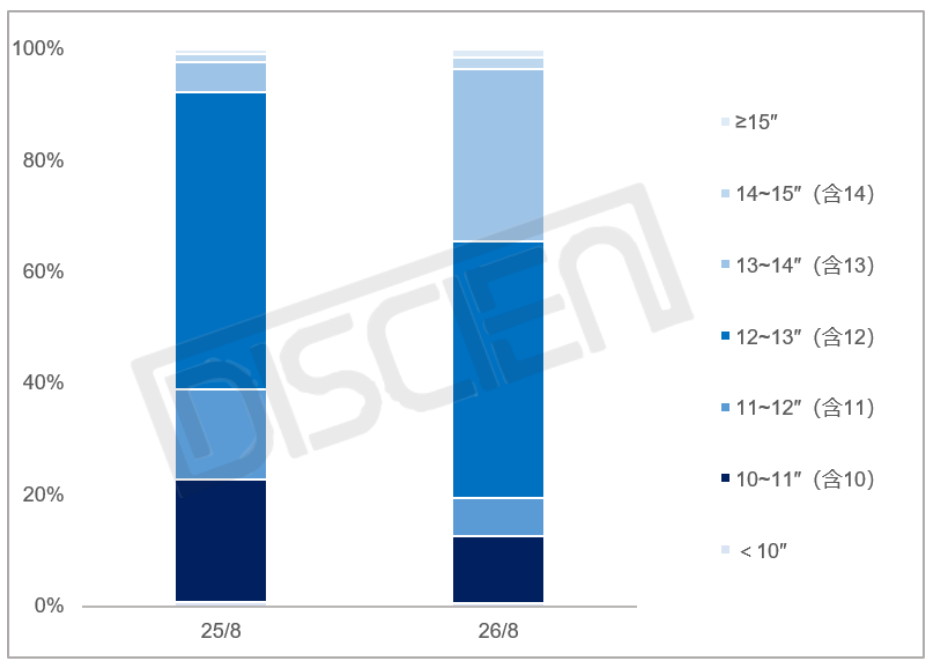
数据来源:DISCIEN监测 单位:%
四、总结与展望
2026年8月,学习机市场在承压中延续结构性调整。品牌格局保持稳定,作业帮、学而思、科大讯飞、小猿四家合计占据76.6%份额,头部品牌围绕高端化、AI能力与内容壁垒展开系统性竞争。价格端,3000元档追平2000元档,均价进入全面上涨通道,5000元以上高端产品占比同比提升,市场正从价格驱动转向质量与创新驱动。尺寸端,大屏化趋势进一步延续,12~14英寸合计占比达77%,希沃“闺蜜机”式学习机的出现则为尺寸边界与使用场景的拓展提供了新想象。
展望9月及下半年,开学季需求释放有望带来短期提振,但成本压力仍在持续,内存涨价影响尚未见顶,产品均价或进一步上行,对中低端需求形成抑制。中高端市场竞争将愈发激烈,AI、内容与护眼技术的持续突破将成为品牌巩固差异化竞争力的关键。尺寸方面,大屏化趋势有望延续,“闺蜜机”等新形态若获更多厂商跟进,或将推动学习机从单一学习工具向家庭智能终端进一步演化。整体来看,行业仍处于从规模扩张向价值深耕的转型期,具备教研、AI与较强供应链能力的头部品牌,将在这一轮调整中持续扩大优势。