
 五度妙笔
 企业透视镜
 API商城

 数据库
百亿级MLCC离型膜市场,哪些国产企业能“分杯羹”?
“宁波膜智信息科技有限公司”为势银(TrendBank)唯一工商注册实体及收款账户
添加文末微信,加产业交流群
要点速览
▶️ 2025年全球MLCC需求达4.8万亿颗,带动配套离型膜需求增至182亿平方米,同比增长16.8%;2026年预计进一步增至215亿平方米。
▶️市场规模方面,据预测2026年全球MLCC离型膜市场销售额将达282亿元,到2032年有望达到418亿元,2026年至2032年复合增长率约6.8%。
▶️当下MLCC离型膜市场份额主要由日韩企业占据,尤其是在高端MLCC离型膜领域国产化率仍处于较低水平。但随着近年来国内MLCC 产业链加速国产化替代,为国内配套离型膜企业创造了良好的产业机遇与市场空间。
近年来,随着全球科技产业持续迭代、电子产品渗透率稳步提升,叠加AI 服务器、新能源汽车、高端通信设备等新兴赛道高速发展,MLCC成为当前市场用量最大、发展增速最快的片式电子元器件,被称为“电子工业大米”。
其中,MLCC离型膜作为MLCC流延涂布成型工艺的核心配套耗材,虽最终不进入产品,但其表面质量直接决定生片均匀性,是保障MLCC 产品精度、良率与稳定性的关键功能性膜材料。
因此,随着MLCC出货量的快速增长以及堆叠层数的不断提升,将直接带动“每叠一层就需要一张”的MLCC离型膜用量同步“爆涨”。
据公开数据显示,2025年全球MLCC需求达4.8万亿颗,带动配套离型膜需求增至182亿平方米,同比增长16.8%;2026年预计进一步增至215亿平方米。
市场规模方面,据相关数据预测2026年全球MLCC离型膜市场销售额将达282亿元,到2032年有望达到418亿元,2026年至2032年复合增长率约6.8%。
但从实际来看,MLCC离型膜领域并非完全的一片“蓝海”,在较为低端的通用型MLCC离型膜领域,市场供给并不短缺,行业竞争已较为激烈;只是在适配超薄介质、车规级、AI服务器等应用场景的高端MLCC离型膜领域,呈现出极快的增长速度,有着良好的供货格局。
不过,从当下全球供应链来看,MLCC离型膜市场份额主要由日韩企业占据,尤其是在高端MLCC离型膜领域国产化率仍处于较低水平。
但随着近年来国内MLCC 产业链加速国产化替代,本土厂商持续扩产增效,为国内配套离型膜企业创造了良好的产业机遇与市场空间。
目前,国内已有多家MLCC离型膜企业已完成了在表面平整度、光滑度、均匀性等核心指标的技术突破,并实现产品通过验证与批量化导入。
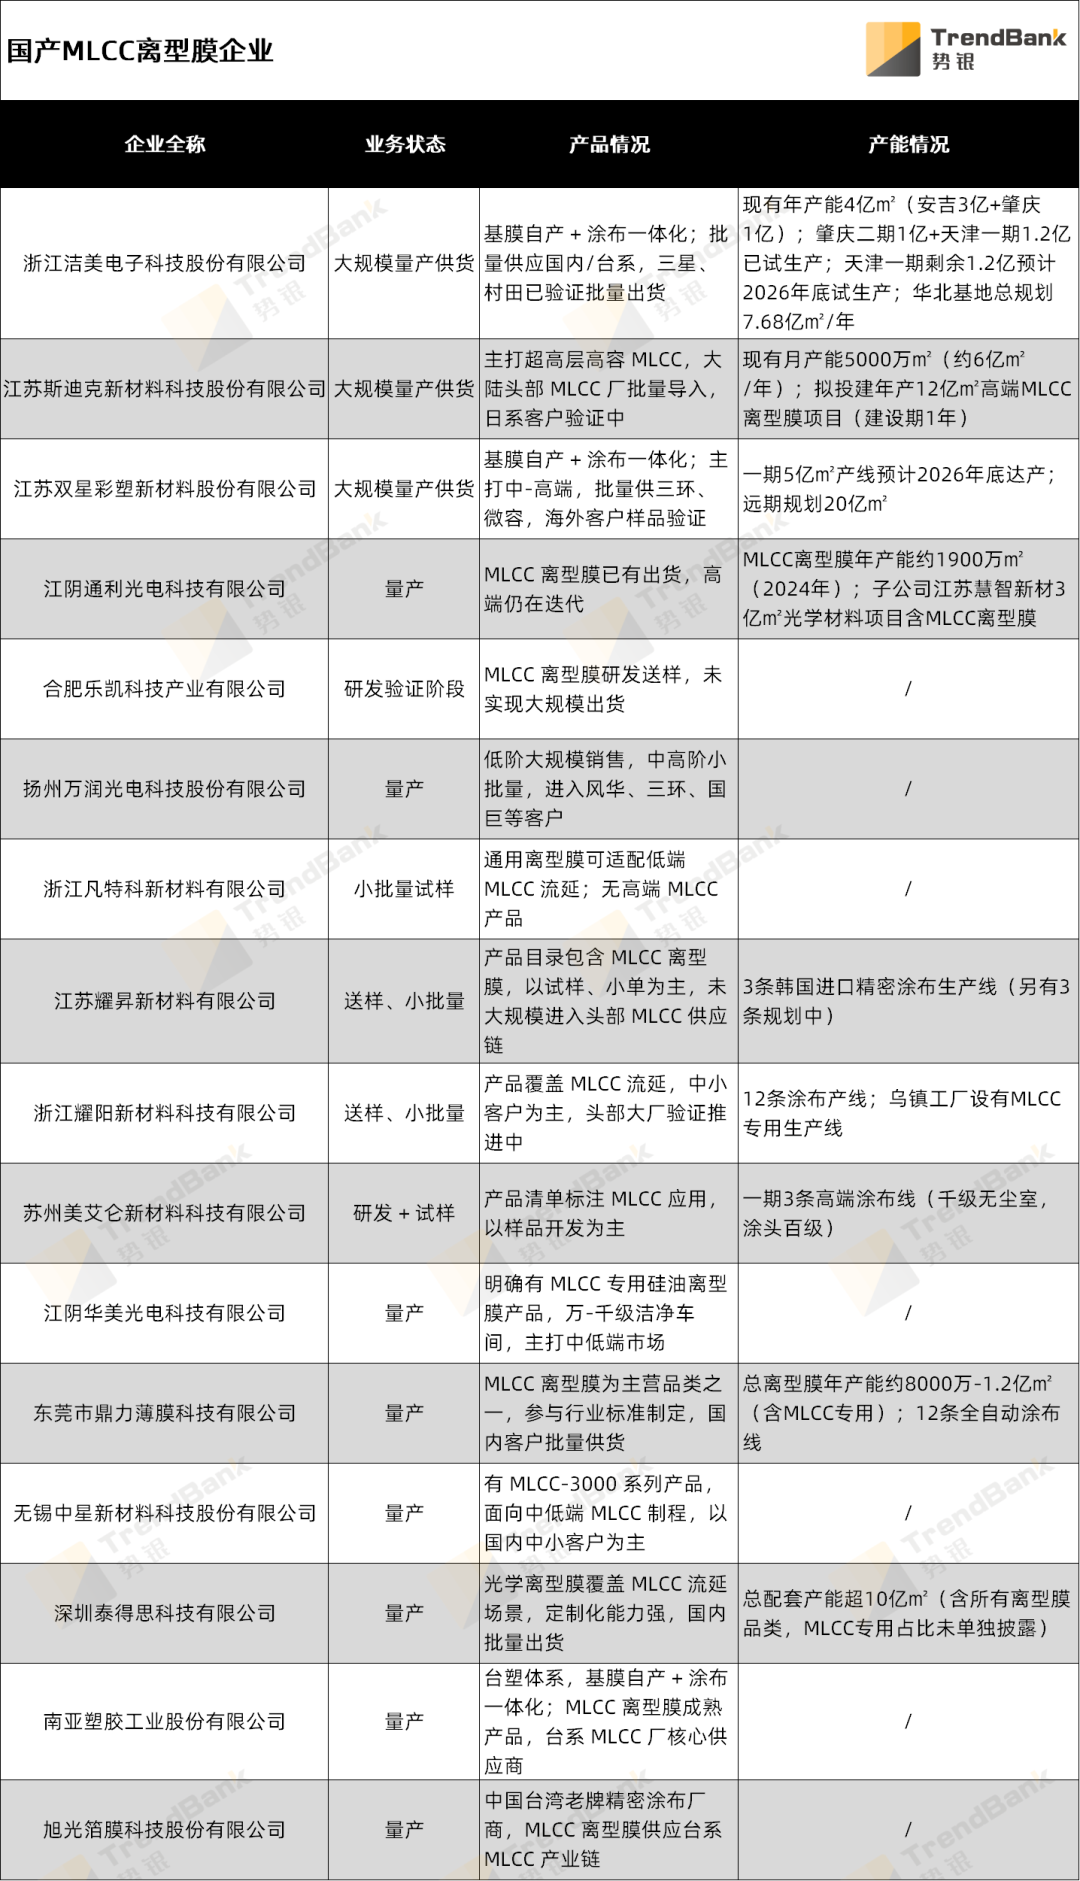
如洁美科技打通BOPET 基膜自制 + 精密涂布全流程,完成客户端自制基膜替换,其也是国内最早完成韩日系国际头部MLCC 大厂验证并批量供货的MLCC离型膜企业;双星新材依托聚酯薄膜全链条优势切入MLCC 高平滑离型膜,现已成功完成验证并导入客户;斯迪克是国内唯一实现<1μm 超薄介质超高端 MLCC 离型膜技术突破并通过头部客户验证。
因此,在快速增长且市场规模足够巨大的MLCC离型膜市场下,只有具备高端产品量产能力与稳定供应实力的企业,方可持续保持行业竞争优势。
尤其是全球MLCC龙头村田近日下发通知停产部分消费级、车用料号,腾出产能专供AI高容产品,则更进一步说明了MLCC离型膜高端化、精密化将成为行业核心发展方向。
基于此,势银(TrendBank)盘点了当下国内MLCC离型膜制造企业,以共参考。(根据公开信息与企业产品简介盘点,或有遗漏与错误,欢迎补充指正)
文章来源:势银(TrendBank)
势银产品1:势银“聚酰亚胺”研究与会议解决方案
势银产品2:势银“偏光片”研究与会议解决方案
势银产品3:势银“光刻产业”研究与会议解决方案
势银咨询: 势银咨询顾问服务



