
 五度妙笔
 企业透视镜
 API商城

 数据库
友达再加注玻璃基板!京东方/沃格/惠科/蓝思/凯盛等TGV卡位战盘点,进度几何?
进入 2026 年下半年,玻璃基板成了显示与半导体封装两个行业共同的高频词。一边是 AI 算力芯片对大尺寸、高可靠封装的需求持续抬升,传统有机载板在翘曲、布线密度和信号损耗上逐渐逼近极限;另一边,面板厂多年积累的玻璃加工能力被重新定价,越来越多厂商开始把同一套工艺拧向更值钱的方向。
今日,友达在玻璃基布局方面传出新动态:法说会披露把玻璃核心基板试产线和光引擎布局摆在核心,此外,其卖厂受益185亿或将大手笔投入新业务配置。友达到场之后,国内 TGV 阵营的真实进度如何、量产前还要跨过几道关,值得系统盘一遍。
01.
友达落子:卖厂筹资,
玻璃基板与光引擎同步推进
友达的新业务由新成立的创新研究院统筹,重点投向光引擎、玻璃核心基板、AR 光波导和低轨卫星天线四个方向,依托的是过去三十年沉淀的玻璃制程与光电整合能力。董事长彭双浪在法说会上明确,公司要把精密玻璃加工、薄膜沉积和线路制作能力,迁移到半导体与光通讯场景。
资金来源很有看点。友达董事会通过议案,将台中二期厂房及相关厂务设施售予台积电,交易总额 388 亿元新台币,预估处分收益约 185 亿元新台币。此前高雄厂、新加坡 AFPD 厂房的处置也已完成交割,公司全年资产活化基本告一段落,回笼资金主要用于充实新事业研发。
玻璃基板方面,友达同步推进玻璃核心基板与玻璃载板,复用既有的玻璃加工、镀铜和线路制作技术。部分现有设备可直接转用,但仍需添购专属制程与测试设备,玻璃核心基板试产线已完成规划,设备正陆续到位。
此前友达与康宁联合展出过相关技术,康宁负责玻璃改质与钻孔,友达承接电镀与线路制作,双方仍在探讨后续长期合作,量产分工和客户组合尚未定案。加上友达晶材、宇沛永续切入半导体供应链,相关业务 2025 年合计营收已超过 1 亿美元,新事业的营收基底已经初步形成。
璃基板和 TGV 的讨论热度,正在从厂商新闻转向实际的产线与订单。12 月 1 日至 3 日,2026 第九届 Micro LED 显示技术和产业发展大会将在江苏泰州举办,专门设置 玻璃基 TGV 专场。京东方、利亚德、华灿光电、友达、錼创、彩虹显示、辰显光电、苇渡微、凯盛科技等一批企业集中到场,集中讨论玻璃基板量产、良率与光电共封等议题,是系统跟踪玻璃基产业进展的直接窗口,欢迎各产业人士到场交流咨询!
(席位有限,扫描码上方二维码参会)
02.
国内厂商盘点:
进度分层,路线各有侧重
把视线拉回大陆,参与 TGV 布局的厂商已经形成梯队,进度差异比表面看到的更明显。

*资料来源网络,Micro LEDDislay制图
进度相对靠前的是沃格光电。公司 2022 年通过湖北子公司通格微进入玻璃基板领域,目前已建成年产 10 万平方米的 TGV 量产线,部分产品实现小批量供货,第二期产线也已启动投资。
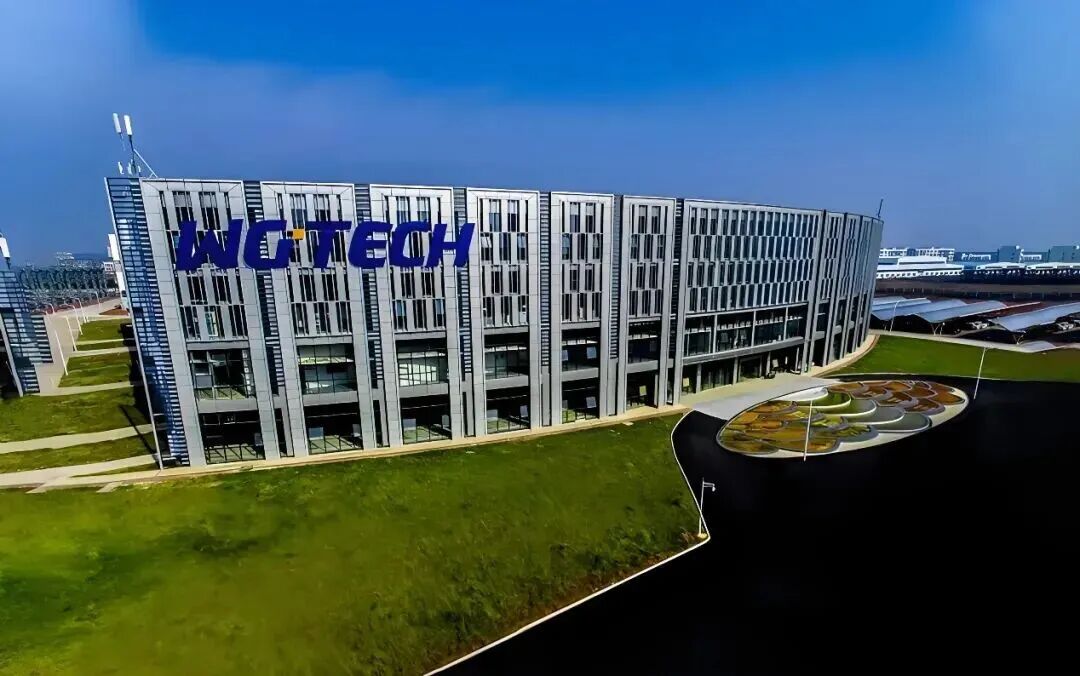
其工艺聚焦玻璃减薄、镀铜和打孔填孔,本身不生产玻璃原材,通格微采用三步法完成 TGV 孔内金属化,并搭建了平面与孔内一体化的量产监控体系,应用方向指向 AI 算力芯片、数据中心光通信和 1.6T 光模块,已与北极雄芯等客户深化合作,近期还与华工科技签署战略合作。
体系最完整的是京东方,其 MLED 业务与玻璃基板布局形成联动:2026 年 8 月苏州京东方晶芯成立,承接玻璃基 Micro LED 的规模化落地;华灿光电建成全球首条 6 英寸 Micro LED 芯片量产线,巨量转移与 MPD 封装良率突破 90%。
在封装载板方向,板级试验线已实现全自动通线,能产出 100×100 毫米以上、24 层产品,TGV 通孔深宽比覆盖 5:1 至 20:1,百万级通孔零失效。公司同时成立 Micro LED 光互连与玻璃载板 CPO 攻关组,量产投资决策预计在 2027 年。
蓝思科技走的是后道加工与客户协同路线。公司在玻璃后道加工领域有三十余年积累,是玻璃通孔 TGV 工艺技术规范团体标准的主要起草单位,2026 年 CES 上首次发布 TGV 玻璃基板,目前已会同北美及韩国客户联合开发,并与英特尔推进面向 AI 封装的合作,优势集中在玻璃精加工和量产一致性上。

惠科的打法是面板工艺直接复用,2026 年 6 月公司全资设立成都惠芯半导体,把大面积光刻、超薄玻璃处理等工艺迁移到 TGV 基板研发,主攻玻璃基 CPO 光波导,面向 Chiplet 与 2.5D/3D 异构封装;一个月后又斥资 40 亿元在绍兴布局 12 英寸先进封装测试产线,形成西部研发、东部制造的双主体。目前其 TGV 基板仍处于样品送样阶段,高阶算力客户认证周期较长。
处于更早期的是凯盛科技和彩虹股份。 凯盛自 2024 年启动 TGV 玻璃通孔及金属填充技术研发,中试线正在建设,尚未进入商业化量产。彩虹股份的主业是显示用基板玻璃,公司在公告中明确,半导体封装相关应用仍处研发阶段,没有产品进入该领域测试,但提出 2030 年在半导体封装玻璃领域进入全球前三的目标,但从研发到量产仍有较长距离。
12 月 1 日至 3 日,2026 第九届 Micro LED 显示技术和产业发展大会将在江苏泰州举办,专门设置 玻璃基 TGV 专场。京东方、利亚德、华灿光电、友达、錼创、彩虹显示、辰显光电、苇渡微、凯盛科技等一批企业集中到场,集中讨论玻璃基板量产、良率与光电共封等议题,是系统跟踪玻璃基产业进展的直接窗口,欢迎各产业人士到场交流咨询!
(席位有限,扫描码上方二维码参会)
03.
阶段分层与共同挑战,
量产前的几道硬关卡
把各家信息归拢,国内 TGV 大致可以分成三个阶段:沃格已实现小批量供货、京东方试验线通线并推进客户验证,属于进度靠前的一档;蓝思、惠科以送样和联合开发为主,处在工程化攻坚的中段;凯盛、彩虹仍在中试或早期研发,距离量产还有明显的时间差。
落到具体挑战,首先是良率。TGV 的良率逻辑和单一工序不同,要达到商业化可接受水平,单孔良率需要提升到 99.999999% 以上。目前行业 TGV 填铜良率普遍在 75% 至 85%,无空洞填孔只有 70% 至 80%,玻璃核心封装整体良率约 60% 至 70%。
材料端的约束同样现实。国产原片目前大约能稳定承受 5 层铜线布线,而载板基础要求 7 层起步、下一代产品需要 11 层,能稳定供应 7 层以上的原片仍集中在康宁、肖特、AGC 等少数厂商,高端特种玻璃的配方和熔炼工艺还没有完全突破。
成本是这些工艺问题的集中体现。2026 年玻璃基板单位成本约为有机载板的 3 至 5 倍,行业普遍预期到 2030 年依靠规模效应下降四到六成,能否跨过与有机基板的成本平价线,关键看金属化和铜填充的成熟度。
再叠加客户认证周期漫长、行业标准和量产分工尚未定型,短期内很难出现跳跃式的成本下探,厂商更可能沿着临时载板、玻璃基 IPD、玻璃芯载板等成熟度不同的赛道梯次落地。
END.
对于关注这条路线的从业者,真实的产线数据和工程经验往往比公开新闻更有参考价值。12月1日至3日的江苏泰州,2026 第九届 Micro LED 显示技术和产业发展大会玻璃基 TGV 专场将集中讨论通孔加工、金属化填铜、良率爬坡与 CPO 光电共封多项关键议题,多家产业链厂商会到场分享一线进展,也便于设备、材料和终端客户现场对接。玻璃基板量产前的关键窗口,值得来现场看一看。
如果想在2026-207窗口期把握产业链趋势,看透市场形式,与各标杆企业探讨卡点挑战、把关键客户和路线一次对接清楚,12 月 1 日至 3 日江苏泰州这场大会值得关注!
大会时间:2026年12月1-3日
大会地点:江苏 · 泰州
大会主题:双轮驱动·共生同辉——从显示到光互连的产业新纪元
2026 第九届 Micro LED 显示技术和产业发展大会 TGV玻璃基专场,京东方、利亚德、维信诺、华灿光电、友达、錼创、彩虹显示、辰显光电、苇渡微、凯盛科技、北方华创、凌云光、大组半导体等企业齐聚,无论你是找方向、找合作还是获取最新布局与市场风向,都是年内剩下不多的高质量场,12月泰州不见不散!
参会咨询

参会报名及咨询:
13331905594、18001655638
近20家面板、LED厂扎堆入局CPO,260亿美元赛道何时爆发兑现?
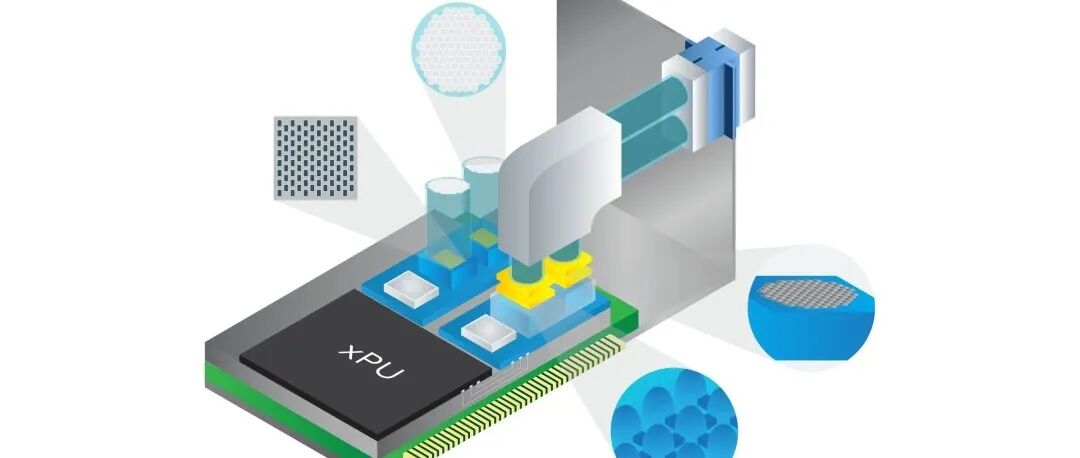
欧司朗Micro LED光互连链路拆解!单路验证走到哪一步?
超8800亿投入,京东方玻璃基能力如何体系化落地?京东方晶芯胡成波解读MLED直显场景差异及量产节奏

扫码关注我们
查看更多精彩内容

加入MicroLED交流群
与上万+业内朋友在一起


