进入补贴范围?“外骨骼机器人”产品体验及趋势简析
发布时间:2026-11-04来源:奥维云网
引言:多地将“外骨骼机器人”纳入补贴范围,政策助力消费级外骨骼机器人市场发展外骨骼机器人作为一种可穿戴机器人系统,一般佩戴于腰腿部,通过电机、传感器、控制系统等技术协作,为人体运动提供外部的动力,进而增强、辅助或重建人的运动能力。今年6月以来,多地对消费品以旧换新地方自主品类补贴政策进行优化调整。据不完全统计,山东、重庆、北京、西安、江苏等省份先后将“外骨骼机器人”纳入补贴范围。从补贴力度来看,上海和西安力度最大,单件最高补贴2000元。需求端:人口老龄化和户外运动兴起,催生外骨骼机器人“助行”需求
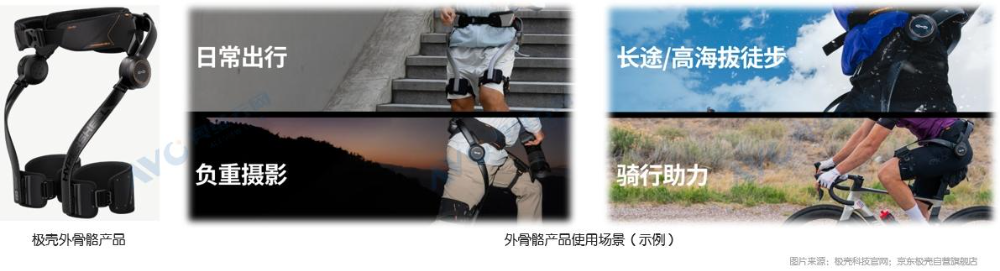
第一类:户外运动人群,这是当前消费级外骨骼最先撬动的人群。登山、远距离徒步、骑行、负重摄影带来的膝关节压力和肌肉疲劳,是外骨骼可以“即时缓解”的痛点。傲鲨智能明确将“泛户外群体”作为首批目标用户;探路者的第二代外骨骼宣称可减轻30公斤负重,在景区租赁场景中积累真实步态数据。第二类:银发群体,这是外骨骼最被看好、也最复杂的潜在市场,但需求与产品之间存在落差。老年人最核心的诉求是“防跌倒”和“安全行走”,而市面上多数消费级产品的设计逻辑是“省力”而非“防跌”,且使用效果高度依赖老人自身的行走能力。产业端:政策聚焦“安全”,企业布局文旅租赁、家庭适老化等民用场景
今年3月,国家标准委下达了多项外骨骼机器人推荐性国标计划,其中两项与消费级产品直接相关,目前来看,消费级外骨骼标准不规定产品“有多强”,但规定产品“有多安全”:一是《外骨骼机器人 人机交互安全风险评估方法》,该标准适用于非医用外骨骼机器人全生命周期,主要对准消费级和工业级产品的人机安全问题,决定消费级产品在“防跌倒”“防误判”“紧急停止”等维度上需要达到什么门槛。二是《可穿戴机器人安全技术规范 第2部分:髋关节外骨骼机器人》,主要针对髋关节外骨骼的通用安全规范,不限于医疗场景,对消费级产品有直接约束力。(注:两项标准正在起草中)从外骨骼市场竞争格局来看,主要分为三个赛道:医院康复赛道以傅利叶、程天科技、迈步机器人为代表,依托医疗器械注册证形成准入壁垒,构成行业主要的收入来源;工业应用赛道上,傲鲨智能、程天科技、迈宝智能将重心放在制造、物流等作业助力环节,正在推进外骨骼在工业场景中的试点落地;面向C端用户的消费级助力赛道则汇聚了程天科技、肯綮科技、极壳等典型企业,围绕文旅租赁、家庭适老化等民用场景布局,推动产品向普通消费者渗透。从医疗康复设备,到工业制造辅助,再到消费级市场,外骨骼机器人的应用范围不断拓展。政策释放出的消费信号,也让外骨骼机器人开始寻找新的市场定位。供给端:家电企业入局,是外骨骼机器人走向“家用产品”的关键信号
今年3月,海尔在上海开设了全球首个外骨骼机器人体验店,打破了消费级外骨骼产品终端零售的行业空白。海尔产品矩阵适配不同人群,覆盖户外运动及智能养老等多种场景:W1专注银发群体,提供专业行走助力;W2面向户外运动人群,助力其突破探索;W3采用全碳纤维设计,整机重量低于1.8kg,配合非牛顿流体材料的应用,能有效缓冲减震,保护髋关节,让日常行走舒适贴合,实现“无感穿戴”体验。截至目前,海尔外骨骼体验店已落地十几家。另外,在产品触达和推广方面,景区主要承担了“市场教育”的角色。目前全国已有数十家山岳或长城类景区上线登山外骨骼租赁业务,体验门槛最低仅几十元/小时,让外骨骼被大量普通人“穿上了腿”。产品端:高矮胖瘦各不同,外骨骼机器人产品适用性有待提升
不同于其他穿戴设备,在产品适用性方面,外骨骼机器人高度依赖个性化穿戴与专业适配,不同的穿戴方式、适配精度,都会影响用户最终使用体验与效果。目前,肯綮科技可根据个人的身高和腰围对产品进行选购;程天科技部分型号产品可根据身高选购;而极壳更多是按系列对产品进行划分,系列间的差异主要体现在功能上。用户体验方面,奥维云网研究整理发现,目前针对老年用户群体的问题比较多,例如重量过大、交互设计繁琐等;同时使用时的助力效果、稳定性、续航能力和充电便利性也有待改善。具体如下:第一,轻量化会继续推进,但方向在变。 从2公斤向1.5公斤以下走是趋势,但更重要的是重量分布的优化——把重量从腰部转移到腿部或更分散的位置,减少对腰椎的负担。第二,AI从“识别步态”走向“识别平衡”。“防跌倒”能力,是消费级外骨骼能否真正进入老年家庭的核心门槛。该能力需要的不单是抬腿意图识别,还需实现对全身性生物力学指标的精准判定。正在制定的《外骨骼机器人 人机交互安全风险评估方法》,或有望为“防跌倒”能力提供可测量的标准框架。第三:人机交互设计更加“简化”。穿戴步骤从多步绑带向“一扣即合”演进;操控从手机App转向语音甚至无感自动启停。目标只有一个:降低老人使用门槛,不需要看说明书,穿上就能走。第四,价格下探与产品分层的并行。千元级外骨骼有真实需求,但低价产品需要在功能上做出取舍。未来市场大概率会分层:千元级做“入门体验”,五千到万元级做“日常使用”,更高价位做“精准适配”。第五,渠道逻辑从“景区租赁”向“门店体验+家庭购买”迁移。 景区解决的是“第一次穿”,但真正的转化发生在门店——用户需要一对一的适配和指导,海尔的体验店模式就是在补这一环。需求就在那里,政策也已释放积极信号,外骨骼行业在等一个“扫地机器人时刻”,即一个产品力足够成熟、价格足够友好、用户口碑足够扎实的单品,把整个品类从“景区尝鲜”推进到“家庭标配”。而标准体系的完善,正是这个时刻到来的前置条件。在那之前,热闹是景区的,但未来是老人们的。
转载说明:本文系转载内容,版权归原作者及原出处所有。转载目的在于传递更多行业信息,文章观点仅代表原作者本人,与本平台立场无关。若涉及作品版权问题,请原作者或相关权利人及时与本平台联系,我们将在第一时间核实后移除相关内容。

 五度妙笔
 企业透视镜
 API商城

 数据库