Q3季报 | 家电篇-冰洗总结:需求趋弱下的价值重构
发布时间:2026-11-03来源:奥维云网
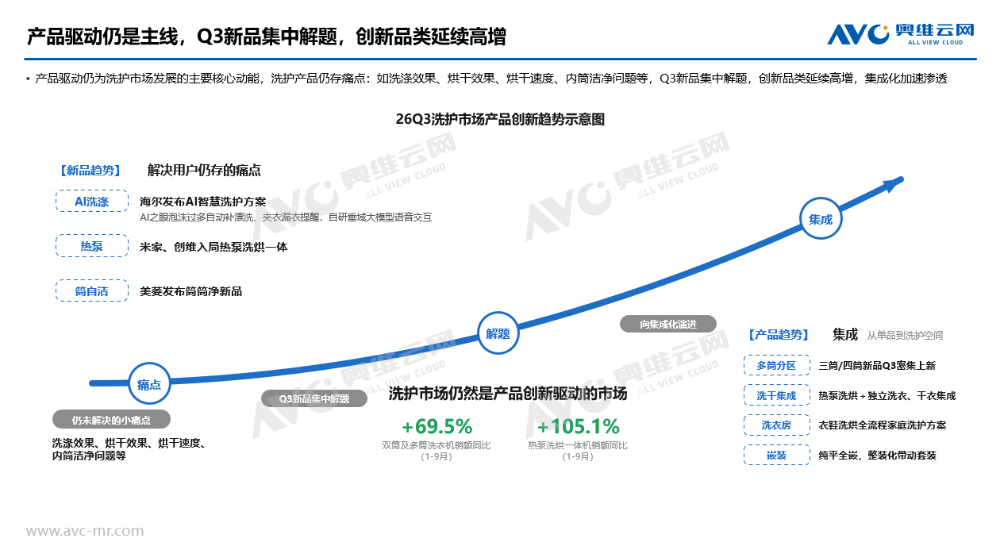
奥维云网(AVC)推总数据显示,2026年前三季度,家电大盘零售额6041亿元,同比下降10.0%。冰洗市场合计约1721亿元,同比下降6.3%,降幅低于大盘。在需求走弱的环境下,冰洗行业呈现一定韧性发展的特征。在此基础上,奥维云网(AVC)监测数据显示,26年1-9月冰箱线上均价仍上涨1.27%、冷柜线上均价持平(+0.09%),结构品仍能托价。参数升级接近普及,嵌入、集成、细分场景、微创新带来新结构增量,冰洗进入新旧价值基准交替阶段。一、洗护市场:刚需托底基本盘,创新红利进入落地窗口奥维云网(AVC)推总数据显示,2026年1-9月,洗护市场整体规模725.3亿元,同比下降7.1%。分品类来看,洗衣机市场规模641.6亿元,同比下降5.5%;干衣机市场规模83.7亿元,同比下降17.6%,行业仍处于承压调整阶段。洗衣机自带较强刚需属性,一方面托底洗护大盘,使得大盘降幅相对可控;另一方面也推动行业竞争前置到入门价格段。2026年Q3洗衣机产品结构呈现U型发展特征:低端入口品(波轮、直排干衣机)与中端结构品(热泵洗烘一体、洗干集成机、分区洗)构成两端增长极,中低端普通滚筒受参数内卷影响走弱,高端独立热泵式干衣机和传统高端滚筒单洗承压下滑。价格结构变化也印证了这一分流趋势,奥维云网(AVC)监测数据显示,Q3季度洗衣机市场,线上2K-价位段结构占比同比+4.5%,8-10K同比+0.3%;线下4K-同比+4.5%,8-10K同比+0.1%,市场正向“够用低价”和“具备明确功能价值”两个价值方向分流。2026 年也是洗护品类创新红利集中落地的窗口期。2026年9月,多筒产品销额在滚筒洗衣机中的占比达到 10.7%,渗透率仍处在持续爬坡通道。热泵赛道在降价和供给加码投入的共同驱动下渗透提速。2026年9月,热泵洗烘一体占滚筒销额比例达7.3%,同时多筒产品里搭载热泵烘干的机型占比,由2025年Q2的0.4%提升至2026年Q3的10.9%。热泵洗烘一体线上均价从26Q1的10828元降至26Q3的8276元,线下则降至9517元,价格下探伴随入局者增加,技术正从高端配置逐步向主流可选进行转移。品牌端来看,2026年Q3,集成洗衣、干衣、洗鞋、内衣洗护功能的家庭洗衣房场景,已经成为头部、腰部品牌以及平台方共同布局的方向,有望为行业带来新增量,带动价值结构升级,同步拓展生态互联等附加体验。冰箱市场正处在存量承压下的结构修复阶段,行业大红利基本消退,更多依靠小红利、微创新实现局部结构优化。奥维云网(AVC)推总数据显示,2026年1-9月冰箱零售额908.7亿元,同比下降7.1%,冰箱市场仍处于底部运行期。价格结构同步分化,奥维云网(AVC)监测数据显示,2026年1-9月冰箱线上市场2-4K以35.5%的销额占比成为绝对主力,1-2K与8K+销额结构占比同比微增,呈K型分化特征,消费重心向中低端迁移的同时,两端仍保留升级入口。结构修复在产品形态、系统、容积、能效多个维度同步推进。奥维云网(AVC)监测数据显示,2026年1-9月,平嵌销量占比由2025年同期的16.3%升至21.1%,法式多门升至18.5%,单两门与对开门占比下滑;双系统由25年同期的8.9%升至17.2%;容积上500-600L占31.7%、600L+占9.7%,100-300L占比小幅增长0.4%,大容积扩容与小占地换新并行。新国标落地加速了能效升级与产品迭代,国补与新能效标准推动新品迭代,一级能效渗透率高位波动上行。但能效普及结构升级并未带来高溢价,功能普及与均价下行同步发生,参数型升级已难以单独支撑价格。进入 Q3,市场溢价抓手进一步收窄,600L +大容积成为为数不多的单一增长极,而600L+的均价增长也主要由多门结构占比提升拉动。在功能创新上,Q3 冰箱新品转向单点深度挖掘,AI 食材管理、细胞级解冻、真空冷萃、自动制冰四条技术方向同步落地,共性特征是依托明确的使用场景完成产品价值定义。不同于冰箱市场,冷柜已率先进入修复周期,奥维云网(AVC)推总数据显示,2026年1-9月,冷柜市场零售额87.3亿元,同比增长9.6%。价格方面,奥维云网(AVC)监测数据显示,1-9月冷柜线上均价1040元,同比上涨0.09%;线下1745元,同比下降3.55%,均价支撑主要得益于冰吧、酒柜、立式冷冻柜、大冷冻柜等高价值产品的结构扩容。其中,冰吧销额份额同比增长2.1%、立式冷冻柜同比增长0.8%,大冷冻柜同比增长0.9%,而这些增量品类功能结构也同样上行,风冷、变频持续渗透,立式冷冻柜风冷渗透率已近80%。但以价换量趋势也仍然存在,线上市场各品类价格结构仍趋下行,线下冰吧、酒柜、立式冷冻柜结构则仍有支撑。大容积、精致存储承接了家庭储备需求,是制冷板块相对明确的增量来源。三、冰洗总结:存量博弈持续深化,双十一迎来关键卡位窗口前三季度冰洗大盘虽呈个位数下滑,但需求端压力仍在,Q4 双十一成为至关重要窗口期。洗护赛道中,多筒、热泵等产品创新正步入红利释放期,双十一也是品牌卡位布局的关键节点;冰箱市场方面,500-600L、600L + 大容积依旧是核心竞争赛道,品牌更多依靠单点功能创新的差异化产品撬动存量需求,依托结构卡位获取增量。整体来看,冰洗行业存量博弈持续深化,入门基础款与高价值结构品两端竞争日趋白热化,行业亟需跳出单纯参数内卷,重塑价值锚点,守住经营质量底线。Q3季报 | 家电篇-个护小家电线上市场深度复盘:从价格竞赛到体验为王Q3季报 | 家电篇-水家电市场:当补贴不再是发动机,水家电的结构重排Q3季报 | 家电篇-厨卫总结:结构性改善不达预期,确定性来自能力复利Q3季报 | 家电篇-厨房小家电市场总结:潮水褪去,笃行致远Q3季报 | 家电篇-线上摄像头:量减价稳,产品结构持续升级Q3季报 | 家电篇-明火炊具市场深度复盘:纯钛元年,一口锅的材质革命Q3季报 | 家电篇-生活电器季度复盘:量价走势分化,细分市场寻找增量Q3季报 | 家电篇-智能门锁线上市场:大盘在跌,结构在涨Q3季报 | 家电篇-彩电总结:五大趋势持续深耕,行业在价值重构中寻找价格锚点Q3季报 | 家电篇-空调市场总结与展望:换新逻辑切换、出货阵痛与结构分叉无锚点时代,自建坐标——2026年前三季度家电市场总结
转载说明:本文系转载内容,版权归原作者及原出处所有。转载目的在于传递更多行业信息,文章观点仅代表原作者本人,与本平台立场无关。若涉及作品版权问题,请原作者或相关权利人及时与本平台联系,我们将在第一时间核实后移除相关内容。
 五度妙笔
 企业透视镜
 API商城

 数据库