五度妙笔
 企业透视镜
 API商城

 数据库
智驾抢了 C 位,车载屏幕真的不重要了吗?
引言
Foreword -
2026年,车企发布会的C位几乎都给了智驾:城市NOA、端到端大模型、舱驾一体、1280TOPS算力……座舱和屏幕呢?好像没人提了。都是大屏,中控普遍10~15英寸,15 英寸以上大屏也在加速渗透,都带触控、都能分屏——同质化严重到消费者记不住区别。一个越来越普遍的判断是:屏幕已经不是差异化卖点了,接下来就是拼成本、拼价格。
这个判断对了一半。
屏幕确实不再靠“大小”做文章了。10~15英寸已经是行业标配,15英寸以上屏幕也不再是新鲜事。但如果只看到“尺寸见顶”,就会忽略真正的变化:车载显示的竞争,正在从“外观差异化”转向“内在规格升级”——分辨率、刷新率、技术路线,每一个维度都在悄悄迭代。
#群智咨询(Sigmaintell)数据显示,2025年全球车载显示前装面板出货约2.15亿片,同比增长8%;受终端需求承压影响,预计2026年行业整体增速继续放缓,全球车载面板出货规模基本持平。当数量增长见顶,单车显示价值量仍有上升空间——因为每一块屏的规格都在变高。

过去五年,车载屏幕完成了第一阶段的大尺寸化快速普及;现在正进入第二阶段高分辨率升级;而2026年,第三阶段高刷新率元年正式开启。这不是简单的技术迭代,而是伴随着DDIC、高算力芯片、解串器等配套器件的成熟形成一条清晰的发展曲线:尺寸→分辨率→刷新率→高端技术路线。

第二阶段:高分辨率升级进行中,LTPS LCD接棒确定性增强
从HD向FHD/2.5K迁移,信息密度提升,“屏幕够不够清晰”是主要矛盾。驱动力来自智驾/智能座舱可视化对信息密度的要求,以及LTPS LCD工艺成熟。当屏幕上要同时显示导航地图、车道线、障碍物识别、NOA路径时,低分辨率屏幕根本承载不了这么多信息。2.5K以上分辨率,不是为了“好看”,而是为了“能看清楚更多东西”。
a-Si LCD在向2K以上高分辨率档位迁移时面临明显技术边界:驱动能力不足、功耗偏高、高PPI下良率承压,难以经济地覆盖2.5K+车载显示需求。LTPS的电子迁移率是a-Si的数倍,在驱动能力、功耗控制和高PPI实现上更具优势,更适合高分辨率车载屏。因此,当车载屏幕从HD/FHD向2.5K迁移时,LTPS LCD接棒成为确定性方向。

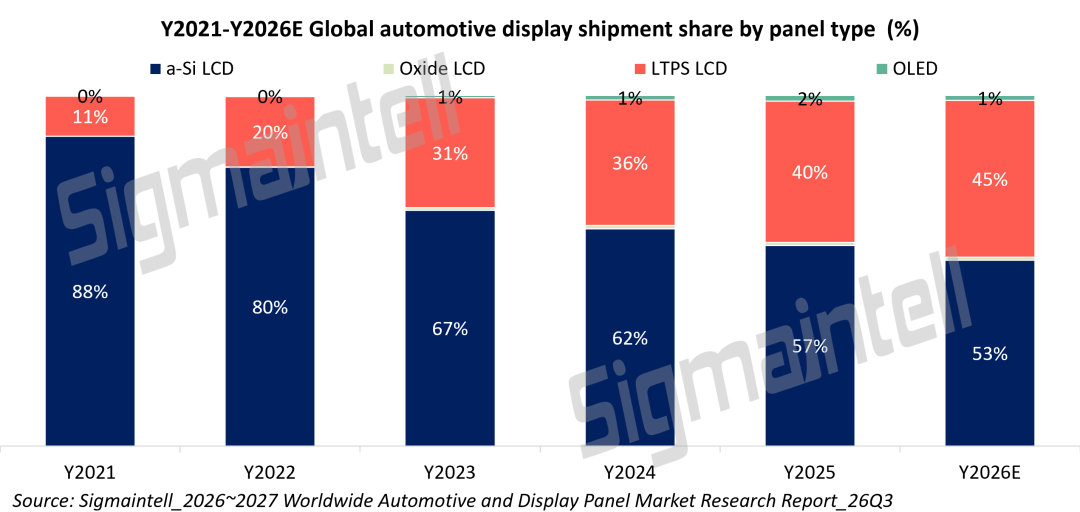
#群智咨询(Sigmaintell)数据显示,低分辨率占比持续下降;2.5K+以上分辨率,从 2021 年的不足0.5%,至2026年预计达8%,是当前增速最快的档位之一。与此同时,相应的a-Si LCD占比从88%降至53%,LTPS LCD从11%升至45%左右——分辨率升级和工艺迁移同步发生。
第三阶段:2026高刷新率元年开启,90Hz高刷车机屏幕链路实现跑通
从60Hz向90Hz突破,交互流畅度升级,“刷得够不够快”成为新矛盾。驱动力来自AI上车、舱驾一体高算力芯片普及,以及新一代解串器量产。车载刷新率升级明显慢于尺寸和分辨率,但2026年,这一慢变量终于被推上台面。当前主流仍是60Hz,行业突破以第二代理想L9为代表:29英寸6K屏,配合新一代高算力座舱芯片与解串器,率先实现90Hz高刷车机屏。之所以到2026年才起步,核心瓶颈在解串器带宽——刷新率的天花板不由面板单端决定,而取决于信号链路能否实际跑通。
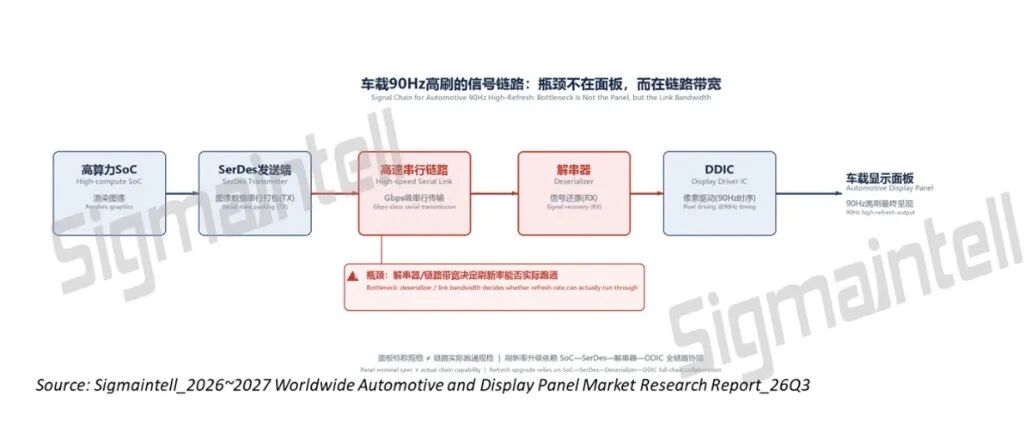
三阶段升级背后,不是单一环节的突破,而是整个产业链的协同推进:SoC厂、DDIC厂、解串器厂、面板厂缺一不可。高算力SoC决定渲染能力,DDIC决定驱动能力,解串器决定信号带宽,面板厂决定工艺与产能。任何一个环节滞后,都会让“纸面规格”难以落地。尤其在高刷新率环节,要区分“面板支持的规格”和“链路实际跑通的规格”。
总结展望:未来五年,车载显示竞争将从外观差异化,转向规格与技术能力的综合比拼。
车载显示的竞争,已经从 "谁有屏" 变成 "谁的屏规格更高"。当数量增长见顶,规格升级就是下一个五年的核心赛道。出货量增长见顶,但单车显示价值量不降反升——屏幕的成本压力依旧存在,但规格升级让它在 "成本项" 之外多出一条 "价值项" 维度:尺寸更大、分辨率更高、技术路线向 LTPS 迁移。
而这场升级,不是单一环节的功劳,而是整条智能化链路共同托举的结果——自动驾驶向更高等级演进,屏幕要同时承载导航、车道线、障碍物识别、NOA 路径,信息密度被推高,分辨率随之升级;AI座舱与端侧大模型上车,交互从 "点按" 走向"对话 + 多模态",动态渲染变多,刷新率被抬上台面。而规格升级能否兑现,终究是需求在端、瓶颈在链。
需要看到,不同规格的渗透节奏并不一致:大尺寸与高分辨率需求明确、成本可控,会短期快速增加;而90Hz高刷这类长链路、高成本规格,短期仍会沉淀在高端车型,等待降本下探后,才能逐步释放。
对面板厂商而言,a-Si LCD→LTPS LCD 是确定性迁移方向;在加快产线转型节奏的同时,面向车载细分显示规格,高PPI像素工艺、高刷新率面板响应与驱动、大尺寸超宽屏良率、车载宽温高耐久可靠性,以及 Mini LED 背光和 OLED 等高端方案,形成与规格升级同步的技术能力。