Scaler IC与GPU双重约束,全球电竞显示器面板格局如何演变?
发布时间:2026-11-09来源:群智咨询
本轮 Scaler IC 与 显卡短缺均非总量性产能不足,而是结构性、环节性的资源错配——前者缺的是 DDR和封测产能,后者缺的是GPU和GDDR 显存产能。二者对电竞面板的影响并非总量大幅下滑,而是规格迁移:UHD 与 QHD 400Hz 以上等高端规格市场空间被压低,品牌资源向 QHD 200~360Hz 集中,FHD 高刷获得阶段性回补,OLED 向 320/360Hz 迁移。预计 2027 年全球电竞面板出货与 2026 年基本持平,市场由需求驱动的“普涨”阶段进入“总量换挡、规格集中、厂商份额分化”的新阶段。
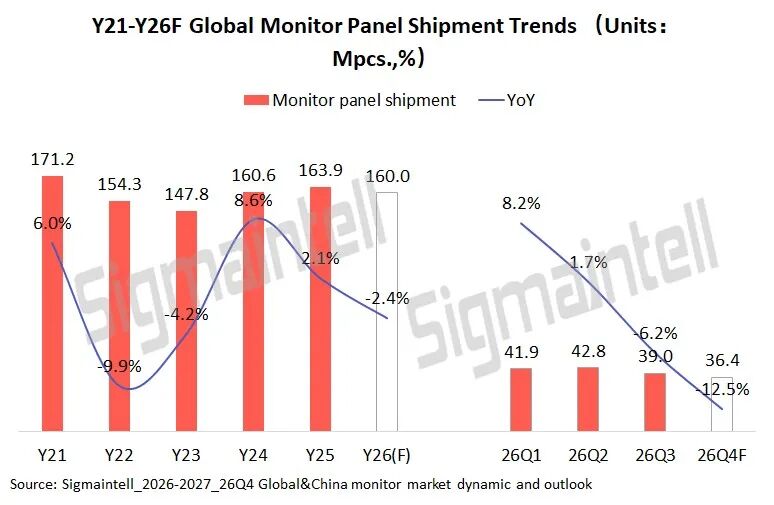
2026年,受存储芯片价格上涨、地缘冲突推升物流与原材料成本的双重影响,全球显示器面板出货承压,全年总量预计为160Mpcs,同比下降2.4%。从全年节奏看,面板出货呈现明显的“前高后低”特征:上半年,在存储芯片及面板涨价预期带动下,主力品牌与二线客户前置备货积极,实际出货量达84.7Mpcs,同比增长4.8%;进入下半年,前期备货透支效应显现,品牌需求走弱,整体出货预计同比下降9%。
在下半年需求走弱的同时,上游两类关键芯片的供应短缺也在改变电竞面板的短期需求:一是作为主控芯片的中高端Scaler IC因存储与封测环节的产能紧张与结构性缺料率先供应紧张,二是NVIDIA RTX 50系列显卡缺货使供应结构下移。两者的双重约束将直接拖累中高端电竞面板需求,影响沿“芯片—整机—面板”链条传导,既推高整机制造成本,也在重塑电竞面板的需求与供应格局。#群智咨询(Sigmaintell)结合最新产业链调研,从短缺成因、成本传导路径及其对电竞面板市场的综合影响展开分析。Scaler IC短缺成因:三重瓶颈叠加,中高端主控芯片率先告急本轮Scaler IC短缺来自上游材料与封测环节的多重瓶颈,且集中在中高端料号。具体有三方面:其一,采用外挂DDR的传统架构需配套DDR2/3/4 die,存储die短缺直接推升交期风险;其二,封测产能被其他应用挤占,产品下线周期由此前不足1个月拉长至1~2个月。整体来看,短缺主要集中在台系厂商供应的中高端主控芯片(QHD 200Hz及以上),而FHD 320Hz及以下规格因中国大陆厂商资源充足,基本不缺货。显卡缺货: RTX 50系列缺货将至2027年显卡供应结构明显下移本轮显卡缺货主要受GPU和显存短缺的共同影响,受AI产能排挤效应影响RTX 50系列GPU die以及GDDR7产能有限且颗粒价格大幅上行,导致RTX 50系列显卡供应短缺及成本上涨。根据#群智咨询(Sigmaintell)调研,2025年中国网咖市场主要采用RTX 5070和RTX 5080;而随着缺货和成本上涨,目前RTX 5060占比已升至主流。在性能匹配上,RTX 5070适配QHD 400Hz及以上电竞面板,RTX 5060适配QHD 320/360Hz及以下面板,显卡性能上限直接决定了显示器面板可承载的规格区间。综合来看,Scaler IC与显卡对电竞市场的约束机制虽不同,但方向一致。在二者共同约束下,品牌规划产品矩阵时需要同时回答两个问题:一是该规格的主控芯片能否获得,二是现有显卡能否驱动该规格。两个问题共同指向同一选择——把有限资源集中到“主控相对可得、显卡能够跑满”的中间规格带,推迟或收缩两端规格的铺货。电竞面板需求展望:电竞面板增速换挡,增长动能面临挑战Scaler IC与显卡的双重约束最终扰动了显示器面板的出货节奏,2026—2027年电竞面板的增长动能将面临阶段性挑战。#群智咨询(Sigmaintell)预测,2025年全球电竞面板出货量约38.7Mpcs,同比增长15%;2026年受存储芯片短缺及下半年Scaler IC与显卡短缺影响,出货量预计达42.3Mpcs,同比增长9%。展望2027年, Scaler IC价格处于高位、高端料号依然短缺,叠加显卡缺货贯穿全年,电竞面板全年出货预计同比基本持平,增速持续放缓。
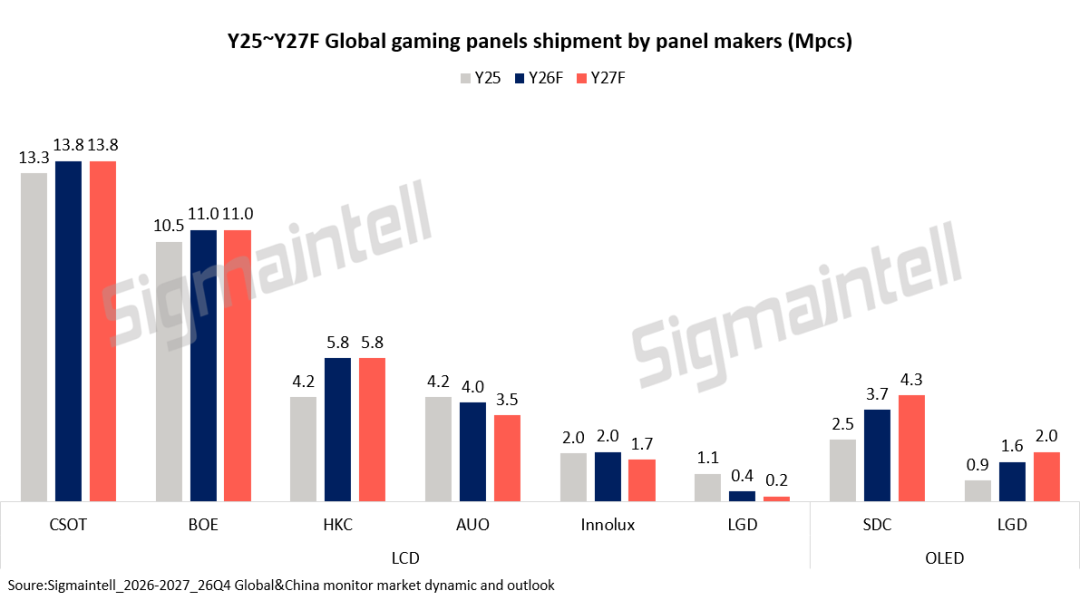
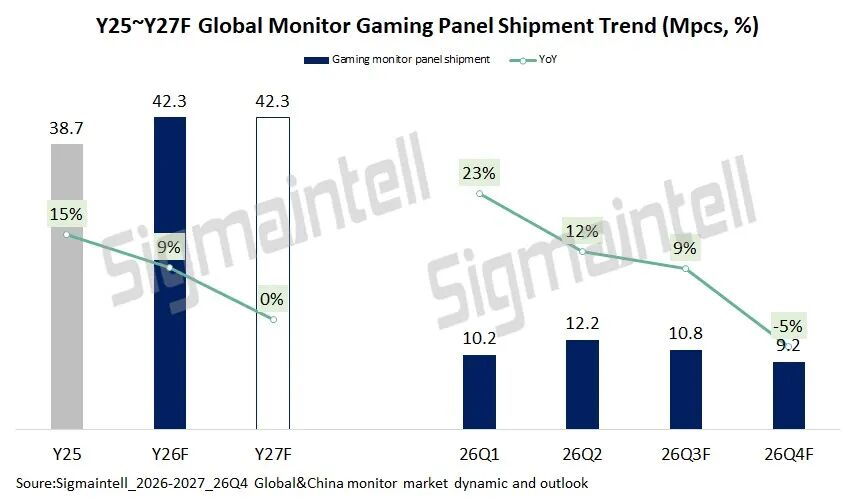 仅从总量看,2027年电竞面板市场似乎将“停止增长”,但需要强调的是,增速换挡并不等同于需求萎缩。电竞面板在显示器面板中的渗透率仍在提升(Y26 26% ->Y27F 27%),增量空间并未消失;变化在于增量的分布,由各规格普涨,转为向少数规格集中。#群智咨询(Sigmaintell)结合最新调研,将2027年电竞面板的分规格变化归纳为四条主线。1、QHD 200~360Hz:承接增量的最大“甜点带”从Scaler IC看,头部品牌获取QHD 200~360Hz优先级较高、交期基本正常,且中国大陆Scaler厂商的一体化方案在QHD 400Hz以内的替代正加速落地,供给存在改善空间;从显卡看, QHD 320/360Hz及以下也是“显卡能够跑满、整机价格可承受”的甜点区。2、FHD 高刷:阶段性回补,1K 400Hz LCD重新起量从长期趋势看,FHD高刷占比本应随QHD价格下探而持续回落。但在本轮GPU供应下移的背景下,FHD高刷获得了阶段性回补窗口:一方面,FHD 320Hz及以下Scaler IC供应充足、大陆厂商资源充裕,不受本轮缺货影响;另一方面,RTX 5060成为主力后,1K高刷的驱动压力最小、整机性价比最高。需要说明的是,这一回补是阶段性的,且主要集中在网咖与入门电竞市场,不会改变电竞市场QHD化的长期方向。3、QHD 400Hz+ 与 UHD 240Hz:双重约束下的主要承压区这两个规格同时受到两方面约束,从Scaler IC看,高带宽、高帧缓存需求使其最依赖中高端料号,是供给最紧的部分;从显卡看,QHD 400Hz以上与UHD 240Hz需要RTX 5070乃至RTX 5080/5090才能充分发挥性能,而高端显卡正是本轮缺货最严重的区间。4、OLED:仍将逆势增长,但高端规格升级节奏放缓需要区分的是,中高端显卡缺货对高端OLED冲击明显,但OLED整体仍保持增长,主要有三方面原因:其一,OLED电竞主力规格集中在QHD 240~360Hz,落在“甜点带”内;其二,OLED面板成本占比更高,芯片涨价的影响幅度相对有限;其三,OLED主要替代高端LCD的价格与利润空间,其需求本身并未被缺货压制。但OLED的高端升级节奏将放缓,OLED电竞显示器主力规格将向320/360Hz集中;400Hz+ OLED则同时受制于高端显卡与高端Scaler供给,放量节奏放缓。整体看,2027年OLED仍是较为确定的增长方向,但增速与规格重心均有所下修。厂商策略:从“抢份额”转向“守份额、调结构、稳盈利”面对Scaler IC与显卡的双重约束,各面板厂对2027年电竞市场的出货目标与规格侧重已出现明显分化。群智咨询(Sigmaintell)最新调研显示,多数厂商已不再单纯追求出货数量增长,而是转向“守住份额、优化规格、稳住盈利”的组合目标。分厂商来看:
- 中国大陆厂商:BOE、CSOT、HKC等中国大陆面板厂倾向坚守电竞份额,以FHD Gaming补齐QHD+ Gaming的需求缺口,同时推进 QHD 高刷电竞布局,2026年出货维持此前预期,2027年预计同比持平。
- 台系厂商:AUO、Innolux则不追求电竞规模,转向价值与差异化优先,提升高价值产品规格占比,下调了2026下半年及2027年Gaming面板需求预期;
- 韩系厂商:SDC、LGD凭借OLED优势,以 OLED 增量对冲 LCD 收缩,有望成为逆势增长的主要力量。然而,由于存储芯片大幅涨价抬高了OLED面板的物料成本,韩系厂商计划在2027年拉涨OLED面板价格,这将对明年OLED面板需求带来一定挑战;因此,韩系厂商同步下调了2027年 OLED Monitor出货目标。
结论:从“需求驱动的普涨”迈入“规格换挡与厂商分化”的新阶段 #群智咨询(Sigmaintell)认为,本轮Scaler IC与显卡缺货本质上是结构性的资源错配:前者缺的是DDR和封测产能,后者缺的是被AI挤占GPU和GDDR显存。因此,其对电竞面板的影响并非总量大幅下滑,而是规格迁移:UHD 240Hz以上与QHD 400Hz+等高端规格被压低,品牌将资源集中到QHD 200~360Hz,FHD高刷获得阶段性回补,OLED向320/360Hz迁移。对产业链参与者而言,这既是一次供应安全的压力测试,也将推动竞争格局重新调整,各环节需主动应对:- 品牌端:重新审视关键芯片与显卡的配套关系,产品定义从“峰值刷新率”转向“目标显卡在目标画质下的实际帧率表现”,避免在显卡短缺的规格上形成高库存、低周转的结构性风险。
- 面板端:2027年资源更多向QHD 200~360Hz与FHD高刷倾斜,对QHD 400Hz以上的高端规格维持低供应,待高端显卡与Scaler供给恢复后再放量。
- 供应链端:通过多元化供应、合理规划备货节奏对冲风险,并把握大陆主控芯片的导入窗口,持续提升显示器供应链本土化水平。
可以预见,2027年全球电竞显示器面板市场将由此前需求驱动的“普涨”阶段,进入“厂商份额分化、规格中段集中、OLED高端升级节奏放缓”的新阶段。各环节参与者需紧跟供需变化,灵活调整规格与产能配置,在这一轮产业调整中把握主动。
转载说明:本文系转载内容,版权归原作者及原出处所有。转载目的在于传递更多行业信息,文章观点仅代表原作者本人,与本平台立场无关。若涉及作品版权问题,请原作者或相关权利人及时与本平台联系,我们将在第一时间核实后移除相关内容。

 五度妙笔
 企业透视镜
 API商城

 数据库