
 五度妙笔
 企业透视镜
 API商城

 数据库
三星LGD遭遇“三重打击”!
韩国显示面板行业正因存储芯片价格的剧烈上涨而倍感压力。存储芯片成本的攀升推高了智能手机和个人电脑(PC)的价格,导致这些终端产品的销量下滑,进而引发了显示面板订单的减少。与此同时,终端产品制造商为了减轻自身的成本负担,正施压显示面板厂商降低面板价格。雪上加霜的是,OLED(有机发光二极管)产能的大规模扩张,又引发了人们对未来可能出现供应过剩的担忧。正当韩国企业成功拉开与中国竞争对手的差距之际,却又突然面临着一场“三重打击”。
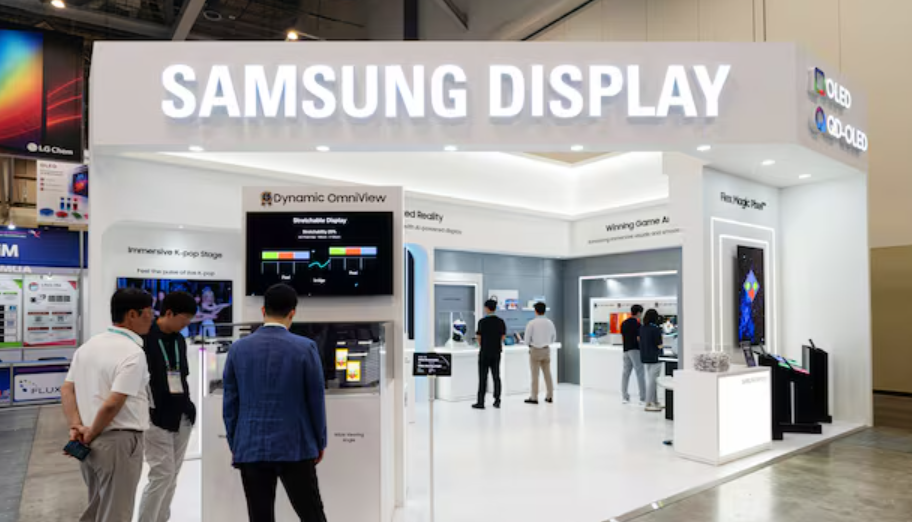
尽管目前正值行业旺季——通常是新产品密集发布的时期——但显示面板行业的表现却不尽如人意。今年第三季度,三星显示(Samsung Display)的营业利润为1.1万亿韩元,同比下降约8.3%;LG显示(LG Display)的营业利润则下滑41.9%,降至2506亿韩元。虽然两家公司较上一季度均有所改善,但这种季节性的增长仍不足以抵消外部冲击带来的负面影响。分析师指出,为了维持盈利能力,韩国企业必须在高端OLED领域(目前由韩国主导)进一步拓展高附加值产品的市场空间,同时设法降低生产成本。
◇ 存储芯片成本上涨,显示面板行业陷入困境
首要挑战在于终端产品出货量的下滑。存储芯片价格的飙升推高了智能手机和个人电脑的成本,导致消费者推迟了设备更新换代,进而促使制造商削减了产量。据市场研究机构Omdia统计,今年第三季度全球个人电脑出货量为5810万台,同比下降21.2%;其中,笔记本电脑出货量下降20.6%,至4640万台。受此影响,显示面板的出货量预期也随之下调。 Omdia大幅下调了今年全球显示面板的出货预期,将最初预计的同比下降2%调整为下降6%。
在面板价格的议价能力方面,相关方的话语权也在减弱。由于存储组件供应持续紧张,终端产品制造商在争取降低这些组件的采购成本时面临困难,因此转而寻求在其他环节削减成本。据报道,苹果公司已要求韩国面板供应商降价。中国市场研究机构群智咨询(Sino Research)的数据显示,预计到今年10月,智能手机所用的6.7英寸OLED面板价格将降至16美元——仅为2023年第一季度价格的一半左右。对于面板制造商而言,这意味着在订单量萎缩的同时,还不得不做出价格让步。
此外,市场也开始担忧供应过剩问题。三星显示(Samsung Display)位于牙山(Asan)的A6产线(专注于IT类OLED产品)已全面投产——该项目总投资额达4.1万亿韩元;与此同时,京东方(BOE)、维信诺(Visionox)和华星光电(CSOT)等中国企业也在积极扩大产能。鉴于笔记本电脑和个人电脑市场(此前被视为关键的需求驱动力)不仅未如预期般增长,反而出现萎缩,市场面临着供应可能超过需求的风险。人们担心,各厂商为争夺订单可能会陷入“价格战”,从而进一步加剧销售价格的下行压力。
◇ 终极方案:“高端OLED”
分析师认为,未来的出路在于“高端OLED”产品——在这一领域,韩国企业拥有显著的竞争优势。尽管OLED行业也难免受到整体需求放缓的影响,但在OLED技术替代传统液晶显示器(LCD)的细分市场中,仍存在巨大的增长空间。Omdia预测,今年用于电视、笔记本电脑和显示器等产品的大尺寸显示面板中,LCD面板的出货量将下降3.7%,而OLED面板的出货量则有望增长19.9%。尽管电子终端产品市场增速放缓,但从LCD向OLED技术的持续转型,仍为OLED开辟了广阔的增长空间。
游戏显示器和高端笔记本电脑便是典型的例子。在这些领域,OLED的应用正日益普及:游戏显示器受益于其快速响应时间和高画质;而笔记本电脑——因其追求轻薄设计与高能效——也越来越多地采用OLED技术。三星显示(Samsung Display)和LG显示(LG Display)正在扩大其高刷新率、低功耗OLED产品阵容,旨在除了智能手机和电视等传统优势领域外,进一步开拓新的增长市场。
从中长期来看,分析师认为,企业必须在面向智能眼镜、扩展现实(XR)头显以及人工智能(AI)设备等新型形态产品的OLED市场上站稳脚跟。由于这些应用场景要求显示屏具备可折叠性,或能在小尺寸面板上呈现清晰、高质量的图像,同时还需尽可能降低功耗,这为韩国企业通过卓越技术实现差异化竞争提供了巨大空间。一位业内人士指出:“存储器价格和终端产品需求等因素,是面板制造商无法掌控的变量。”他补充道:“企业必须保持技术领先优势,同时稳步扩大新产品范围及对OLED技术有需求的客户群。”


