Q3季报 | 3C数码篇-3D打印机:创想三维逆势扩张,3D打印机亲子教育风潮劲吹三季度
发布时间:2026-11-10来源:奥维云网
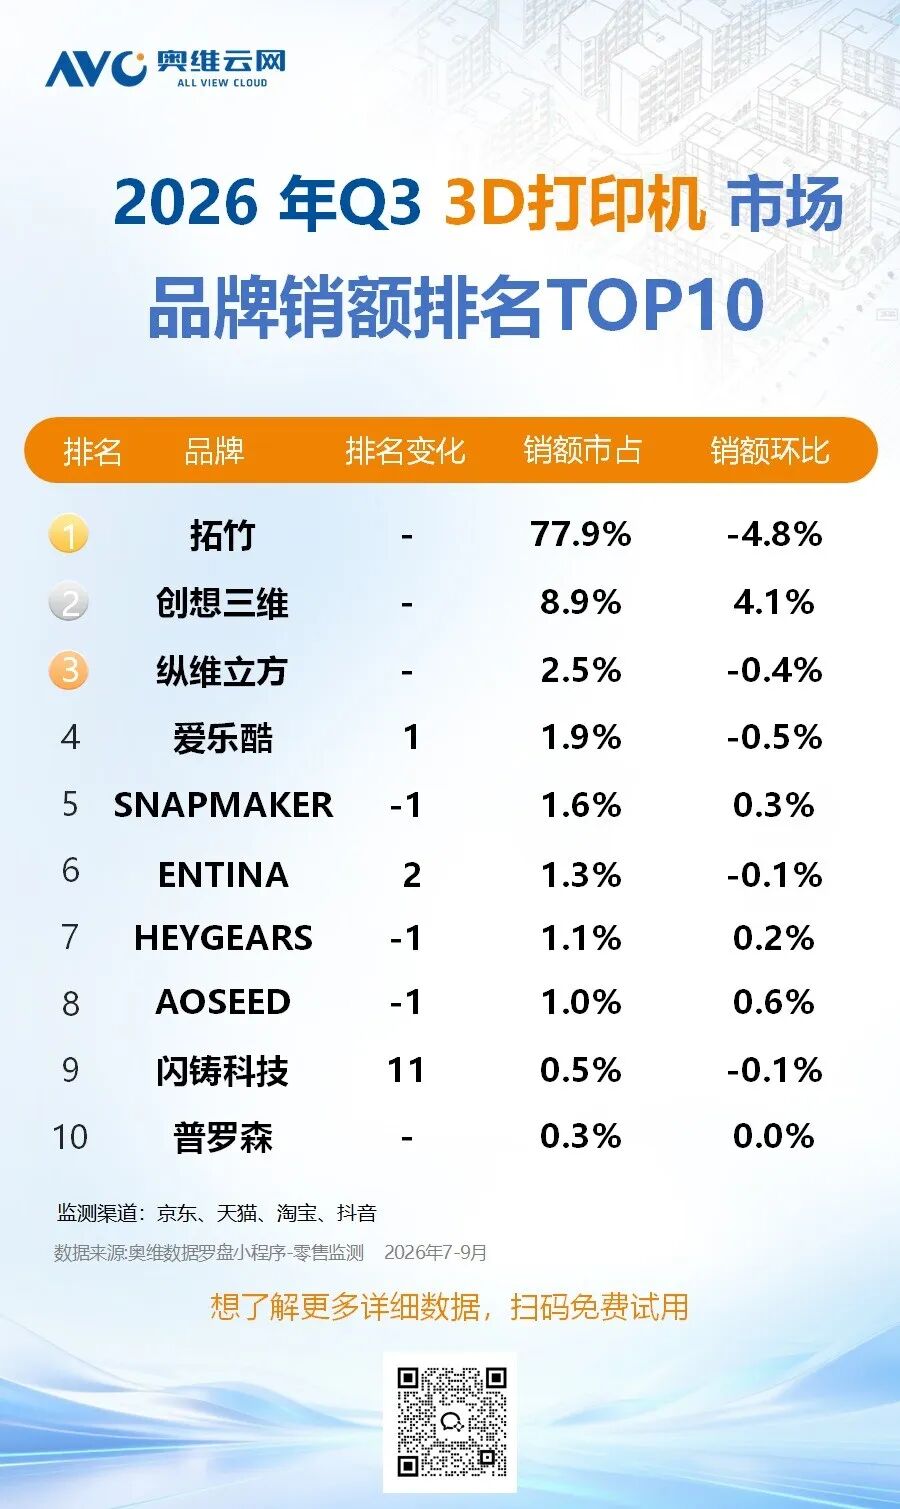
2026年三季度(7-9月),3D打印机线上市场迎来618超长大促透支效应后深度回调,但结构变化比总量回落更值得关注:教育定位产品放量、创想三维逆势增长、光固化方向向上。以下从四个视角拆解三季度表现。奥维云网(AVC)3D打印机线上零售监测数据显示,2026年三季度,3D打印机线上零售额3.6亿元、零售量11.5万台,环比二季度零售额下滑46.9%、零售量下滑43.7%,以量缩为主;季度均价3154元,环比下降5.6%。据奥维云网(AVC)研究整理,本季均价下行更多是结构性变化而非直接降价:主力机型挂牌均价基本平稳,均价回落主要来自低价入门与教育类机型占比提升、高价多喷头机型占比收缩的产品结构变化月度节奏方面,2026年7月零售额1.3亿元、零售量4.1万台,为618大促后的低谷月;8月零售额环比下降10.5%、零售量环比下降7.6%;9月零售额环比下降7.8%、零售量环比下降8.3%。三季度逐月走低,但降幅逐月收窄。压力主要集中在渠道端:2026年三季度专业电商零售额环比下降46.3%、7月单月环比下降54.2%;平台电商零售额份额42.8%,较二季度下降4.5个百分点、7月单月环比下降52.1%,两渠道在7月同步深跌;抖音零售额环比下降22.3%,降幅相对偏小。据奥维云网(AVC)研究整理,深度回调是618超长大促与新品空窗共同作用的结果:头部品牌官方大促自2026年5月13日延续至6月21日、约40天,同时国家补贴令需求集中前置;三季度头部品牌3D打印产品线面临新品空窗期。9月趋势向好,专业电商零售额环比转正,释放边际企稳信号;本轮回落属大促透支后的短期正常回调。奥维云网(AVC)3D打印机线上零售监测数据显示,2026年三季度,线上零售额份额前三品牌为拓竹、创想三维、纵维立方;纵维立方稳居第3位,上季度位居第4的SNAPMAKER退至第5位,头部阵营经历攻守转换。拓竹方面,奥维云网(AVC)3D打印机线上零售监测数据显示,2026年三季度其零售额份额77.9%、位居榜首,较二季度下降4.8个百分点,零售额环比下降47.6%、深于大盘。据奥维云网(AVC)研究整理,份额回撤并非某一渠道或某款产品的塌陷,而是全产品线随大盘缩量,再叠加自身大促后的回撤:高端与次高端机型步入生命周期回落段,三季度3D打印产品线无全新旗舰接力,创想三维在抖音教育入门赛道的放量又分走了入门机型的一部分需求。官方动作依然密集:2026年7月起3D打印机入驻全国60余家Apple授权专营店;8月证实启动消费级UV打印机项目,9月正式发布R1激光切割机, 11月初,第三代旗舰H3C发布、多地市场首发即售罄。创想三维是本季逆势增长的头部品牌:奥维云网(AVC)3D打印机线上零售监测数据显示,2026年三季度其零售额份额8.9%,较二季度提升4.1个百分点,零售额环比增长29.7%。据奥维云网(AVC)研究整理,增长主要由i7驱动,其亲子教育与AI功能标签在抖音渠道放量提升,这与三季度教育场景渗透率提升高度吻合;8月上市的掌上扫描新品PIKA亦于9月快速冒头。品牌动作同样密集:2026年5月末登陆港交所主板,季内K3与SPARKX i8新品先后亮相,创想云MakeNow AI创作工具上线。抖音为其当期主要出货渠道,同时应当留意渠道集中带来的波动风险。纵维立方方面,奥维云网(AVC)3D打印机线上零售监测数据显示,2026年三季度其零售额份额2.5%、稳居行业第3位,较二季度微降0.4个百分点,零售额环比下降40.1%、与大盘同步。据奥维云网(AVC)研究整理,其正处于产品线换代期:6月上市的大幅面光固化新品P1 MAX环比增长95.8%,准工业级S1 MAX环比增长92.6%,新旧切换特征明显,但新品放量尚不足以完全对冲老产品退坡。另需留意,其销售集中于平台电商渠道,渠道结构相对单一。三、头部产品:教育爆款、大幅面光固化与掌上扫描并进
奥维云网(AVC)3D打印机线上零售监测数据显示,2026年三季度,头部产品中环比势能强劲且具功能代表性的三款机型,分别是教育入门、大幅面光固化、便携扫描三条路线;据奥维云网(AVC)研究整理,三者共同勾勒本季主线——场景向家庭扩散、品类边界向扫描延伸。创想i7:2026年三季度零售额份额2.8%,在大盘深度回调中环比增长40.7%。其爆发源于AI建模、四色打印、开箱即用的组合精准卡位亲子教育场景,同时又赶上政策落地与暑期开学季窗口;季内9月出现冲高后的明显回落,放量势头能否延续有待观察。纵维立方P1 MAX:2026年三季度零售额份额0.5%,环比增长95.8%。这款2026年6月上市的大幅面光固化新品拥有18.3升成型体积,面向珠宝、牙模等专业创作场景,本季为上市后首个完整放量季度,是光固化路线结构性上行的代表机型。创想PIKA:2026年三季度零售额份额0.3%,8月上市后月度曲线持续上升,9月环比激增548.4%。这款260克的掌上AI 3D扫描仪支持全彩扫描与AI后处理,代表打印品牌向3D扫描生态延伸的新品类方向,带动扫描仪品类份额明显冒头。据奥维云网(AVC)研究整理,结合2026年三季度功能结构变化与头部品牌官方动态,3D打印机行业正呈现四大变化。其一,教育与亲子场景渗透大幅提升,客群从创客圈层向家庭扩散。2026年儿童教育及亲子入门定位产品的销额占比持续攀升,本季已成为行业主导性需求场景,新品放量与政策落地同步,“家庭创客教室”正成为品类扩容的核心引擎。其二,AI加速融入创作全流程,品类边界向3D扫描延伸。从AI照片转模型、文字生成模型,到打印过程的AI监控与扫描的AI后处理,AI能力正从卖点走向标配;头部品牌密集上线AI建模工具并推出掌上扫描新品,“生成即打印”的创作链路逐步成型,扫描仪作为生态新品类开始冒头。其三,光固化技术路线方向向上。FDM仍占行业主导,但2026年三季度光固化销额份额延续上行,大幅面、高分辨率屏幕的新品密集上市,珠宝、牙模、手办等专业创作场景提供结构性支撑。其四,多色稳居主流标配,供给重心向入门场景集中。多色套装本季仍稳居主流配置地位,占比小幅度回落主要源于单色教育产品放量的结构性稀释,而非配置退坡;高价多喷头机型占比同步收缩,供给重心加速向家用教育入门与AI功能场景集中。
转载说明:本文系转载内容,版权归原作者及原出处所有。转载目的在于传递更多行业信息,文章观点仅代表原作者本人,与本平台立场无关。若涉及作品版权问题,请原作者或相关权利人及时与本平台联系,我们将在第一时间核实后移除相关内容。

 五度妙笔
 企业透视镜
 API商城

 数据库