Q3季报 | 3C数码篇-智能戒指:RingConn份额稳居榜首,血管健康洞察成旗舰升级主线
发布时间:2026-11-11来源:奥维云网
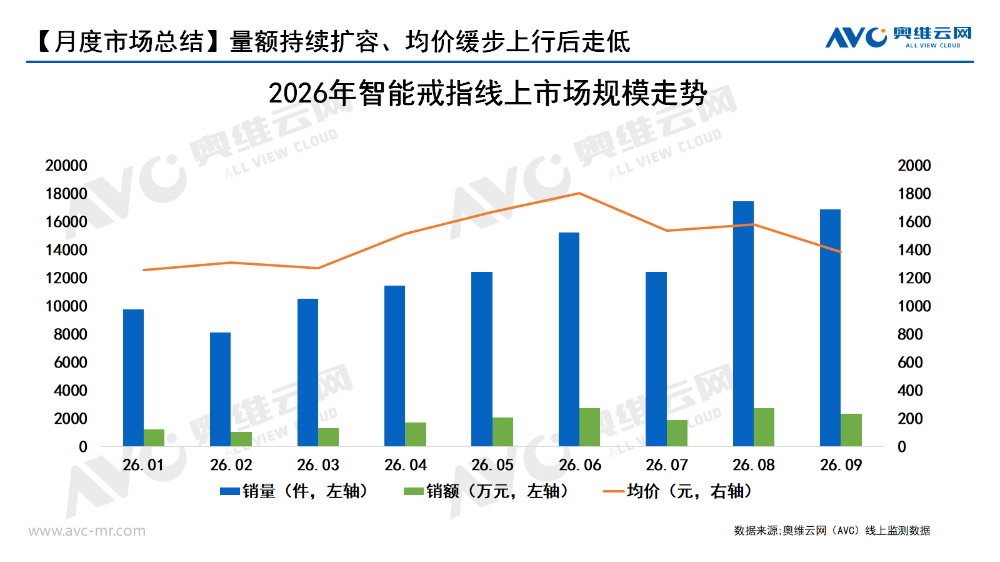
2026年三季度,智能戒指线上零售市场量增价降、新品驱动,品牌攻守换位,头部产品榜单随之洗牌。奥维云网(AVC)智能戒指线上零售监测数据显示,2026年三季度智能戒指线上零售额6983.1万元,环比增长6.8%;零售量4.7万台,环比增长19.4%;均价1496.3元,环比下降10.6%。量价拆开看,本季增长是靠卖得更多撑起来的,量效应贡献1270.5万元,价效应拖累824.6万元,整体是以量补价。月度节奏是7月落、8月冲、9月回落:7月零售额1907.9万元,环比下降30.3%;8月冲高至2745.7万元,环比增长43.9%,为季内峰值;9月回落至2329.4万元,环比下降15.2%,其中零售量仅微降3.3%。据奥维云网(AVC)研究整理,8月放量与当月全月贯穿的第三批国补及818大促节奏直接相关。渠道结构变动显著:2026年三季度专业电商零售额份额36.9%,环比提升14.7个百分点,额环比增长77.9%;平台电商份额56.2%,环比下降6.3个百分点,额环比下降4.0%,以价换量(零售量环比增长10.4%);抖音份额6.9%,环比下降8.4个百分点,额环比下降51.8%。据奥维云网(AVC)研究整理,3季度均价的下行主要来自渠道内部结构变化,老款补贴走量与新品定价中枢的下移是主因。二、RingConn守擂、Oura抢跑,头部攻守加速换位
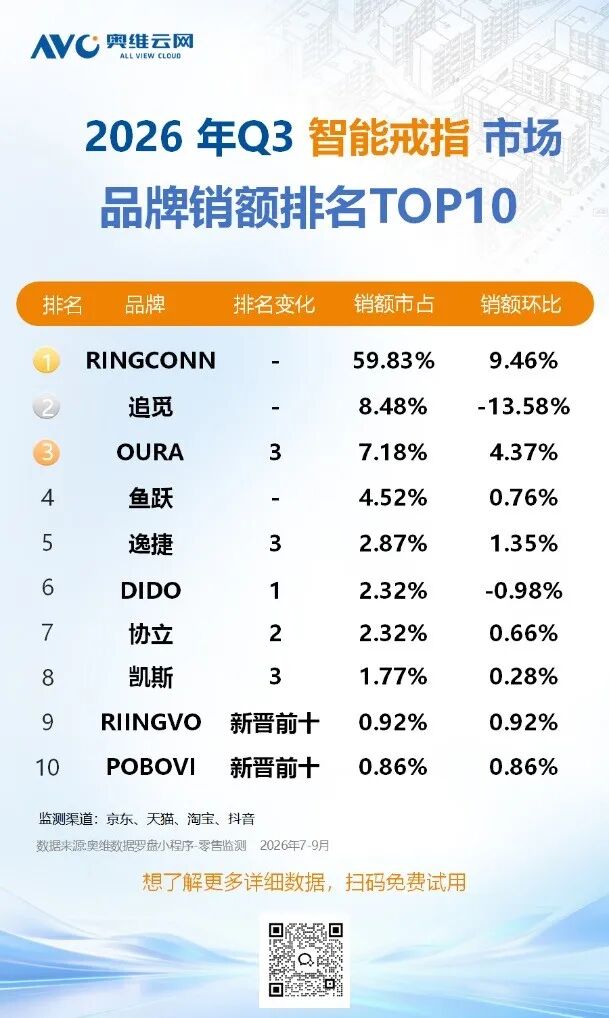
奥维云网(AVC)智能戒指线上零售监测数据显示,2026年三季度TOP3品牌合计零售额份额75.5%:RingConn 59.8%、追觅8.5%、Oura 7.2%。格局表面稳固,内里正经历剧烈的攻守换位——本季专业电商的增量主要来自榜首与Oura的双旗舰新品,抖音渠道内RingConn份额提升与追觅下滑。RingConn以59.8%的份额稳居榜首,环比提升9.46个百分点,零售额环比增长26.9%,额降幅远小于份额降幅。据奥维云网(AVC)研究整理,这是典型的“市场扩容稀释”:新玩家入场与白牌产品放量做大了分母,其基本盘并未失守。增长引擎已完成代际切换,2026年三季度Gen 3系占品牌零售额比重升至约81.8%(上季约70.1%),Gen 2老款链接普遍收缩;渠道上,品牌将资源结构性投向专业电商,设官方旗舰店、双代同售,叠加8月大促与国补节奏集中放量,本季渠道结构中专业电商占比由23.3%升至40.7%。追觅份额8.5%,环比下降13.58个百分点,零售额环比下降58.9%,为本季承压明显的头部品牌。据奥维云网(AVC)研究整理,其下滑是双因素并列的结果:其一是主动渠道换挡,新品Glow Ring转向平台电商礼赠场景(9月下旬上线“中秋好礼”礼盒装),品牌渠道结构由上季“抖音59.7%、平台电商32.0%”切换为本季“平台电商79.0%、抖音13.2%”,Glow Ring系占品牌零售额64.2%、主链接额环比增长185.0%,仅平台电商渠道保持额环比正增长;其二是竞品自4月入驻抖音持续直播运营,分食其存量份额。上半年高基数回落亦构成背景压力。产品线同步经历“老款坍塌、新品接棒”的换挡。Oura份额7.2%,环比提升4.37个百分点,零售额环比增长172.7%,是TOP3中份逆势提升的品牌。增长引擎为Ring 5首发接棒:2026年三季度新一代旗舰占品牌零售额约73.2%(上季约29.3%),Ring 4收缩至4.9%。整体来看,月度份额7月5.8%、8月11.3%、9月3.5%的脉冲形态, 奥维云网(AVC)智能戒指线上零售监测数据显示,2026年三季度头部产品榜单明显洗牌,以下三款产品以差异化功能标签与强劲环比势能挤进了头部榜单。。追觅Glow Ring三季度零售额份额3.7%,环比提升2.3个百分点,额环比增长185.0%,排名由第13位升至第3位。作为品牌渠道换挡后的核心承接品,其以心电为差异化卖点,而心电功能当前行业渗透率仅7.3%,稀缺性正是它的支点。月度走势上,7月额环比激增457.0%、8月续增74.0%至份额峰值4.4%、9月回落43.8%,大促驱动的新品放量特征明显。逸捷JCRingX6三季度份额2.0%,环比提升1.1个百分点,额环比增长140.0%,排名由第16位升至第8位。该产品以“血糖监测”标签切入差异化赛道,三季度占血糖类零售额的27.0%,功能标签驱动特征明显;9月额环比仅回落18.3%,在本季新晋产品中势能延续性相对突出。OURA Ring 5三季度份额0.6%,作为国际品牌新一代旗舰,它主打钛金属材质与AI健康顾问,在专业电商集中释放;月度呈首发脉冲形态,8月冲至份额峰值1.1%后9月回落80.8%,与其直邮批次交付节奏相互印证。四、血管健康洞察成升级主线,功能卖点由堆砌转向聚焦
据奥维云网(AVC)研究整理,结合2026年三季度功能结构与产品表现,行业正呈现三大变化:其一,血管健康洞察成为旗舰升级主线。本季血管健康类功能渗透率提升幅度在各类功能中领先:RingConn Gen 3 以血管健康趋势洞察为核心卖点,Oura Ring 5 则在 Health Radar 中新增血压信号,追踪心血管负荷变化。两大旗舰同季均以趋势洞察型而非测量型的血管健康能力为升级方向。其二,“无创血糖”标签产品低位放量,背后又合规风险。本季血糖监测标签渗透率延续低位上行,放量集中于少数以“血糖”为核心标签的产品。需要提示的是,美国FDA早在2024年2月即发布安全通报,明确提醒消费者勿使用智能手表或智能戒指测量血糖水平,该通报目前仍然有效;国内媒体核查亦指出“血糖评估只是估算、诊断才是医疗”。标签营销与监管口径的偏离,正是品类的合规风险所在其三,材质升级与场景扩容同步推进。钛材质渗透率本季明显提升,与高端旗舰新品放量同步;使用场景从运动极客圈层向睡眠管理、全龄健康管理扩展,端侧AI与主动交互也开始进入产品定义视野。
转载说明:本文系转载内容,版权归原作者及原出处所有。转载目的在于传递更多行业信息,文章观点仅代表原作者本人,与本平台立场无关。若涉及作品版权问题,请原作者或相关权利人及时与本平台联系,我们将在第一时间核实后移除相关内容。

 五度妙笔
 企业透视镜
 API商城

 数据库