
 五度妙笔
 企业透视镜
 API商城

 数据库
黄仁勋离场,英伟达的CPO光互连路线图会变吗?

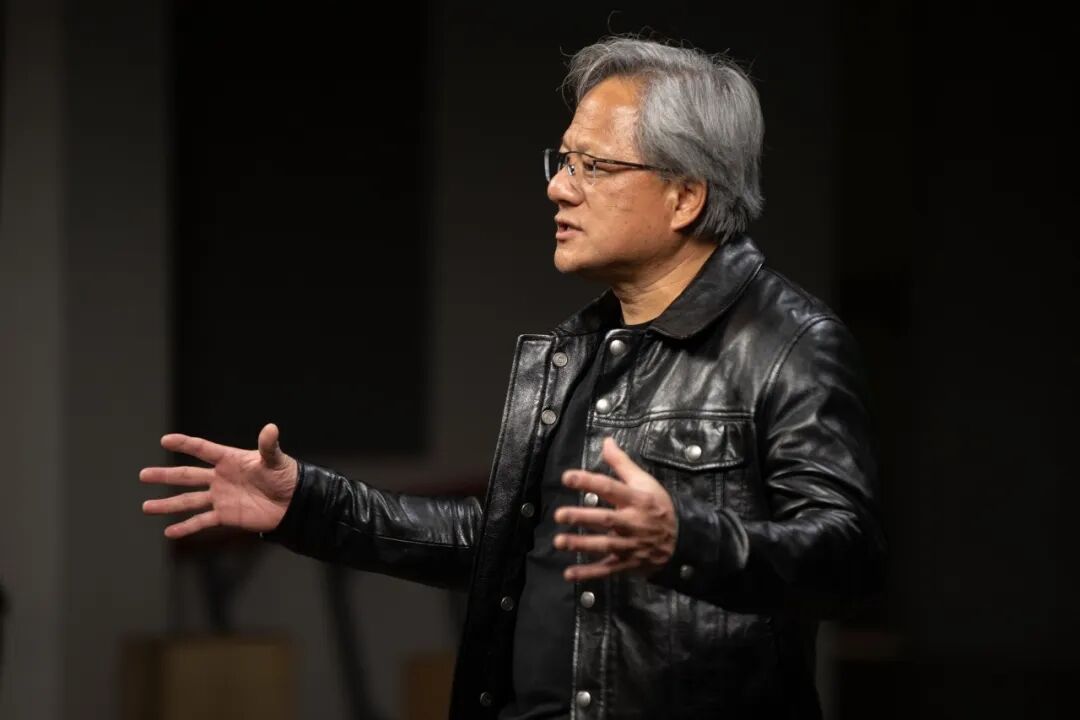
11 月 12 日深夜,英伟达官网挂出的公告很短。黄仁勋辞去总裁、首席执行官和董事会成员职务,即刻生效。没有过渡期,没有荣休仪式,公告也没有说明原因。
几个月前,这位 63 岁的创始人还公开表示希望工作到生命终点,并称自己不相信接班人计划。过去三十三年,他标志性的皮夹克和演讲金句,几乎就是英伟达对外的全部形象。如今拍板的人离场,一个现实问题摆在产业链面前:英伟达这两年高调推进的 CPO 光互连,从收购、入股到量产,每个关键决策都由黄仁勋主导。他走之后,这条路线图还作数吗?
01.
黄仁勋闪辞,一场没有缓冲的权力交接
11 月 8 日,黄仁勋发出一封道歉信,承认婚外情。四天后的 12 日深夜,英伟达董事会就批准了他的辞呈,所有职务即刻解除。
这并非一次从容的功成身退,按照公开报道,与黄仁勋有关联的企业 Megaspeed 被指通过新加坡、马来西亚网络转运价值 75 亿美元的英伟达芯片,相关当事人被安全部门视为疑似外国情报人员,英伟达由此被推到美国国家安全调查和国会两党博弈的中心。
个人丑闻、国家安全疑虑和地缘政治压力叠加,构成了这次离场的真实背景。
消息公布后,英伟达盘前跌幅一度逼近 10%,自 11 月 8 日道歉信以来,公司市值累计缩水约 4500 亿美元。董事会同步任命执行副总裁兼首席财务官科莱特・克雷斯出任临时 CEO,曾执掌新思科技的哈维・琼斯成为英伟达历史上首任董事会主席,正式 CEO 的遴选兼顾内外候选人。
黄仁勋留给英伟达的,是一部三次豪赌的历史。第一次是创业初期的生存危机,首款产品 NV1 因偏执于非主流技术路线上市即滞销,公司裁员约 70%,账上现金一度只够撑三十天,他快速推倒重来,靠 1997 年的 RIVA 128 翻身,并在 1999 年率先提出 GPU 概念。第二次是 2006 年推出 CUDA 并行计算架构,在通用计算市场尚不存在时顶着华尔街压力烧钱近十年,最终等到深度学习浪潮爆发。
第三次豪赌直接关系到今天的光互连主题,2019 年 3 月他力主收购网络厂商 Mellanox,把英伟达的命运押向系统级公司。
这三次决策有一个共同特点:在市场尚未证明方向之前持续下注,并承担长期不被理解的代价。这种能力恰恰是职业经理人体系最难提供的,也构成了理解后文的关键。
02.
黄仁勋的 "光" 遗产:
关键节点都由他拍板
英伟达的 CPO 路线,每一步都带着黄仁勋的个人判断。把时间线铺开,能看清他是如何一步步把公司带进光互连的。
起点是那笔当时很多人看不懂的收购。2019 年 3 月宣布、2020 年完成的 Mellanox 交易作价 69 亿美元,以每股 125 美元现金收购,接近英伟达上一财年末现金及有价证券 74.22 亿美元的 93%。
外界普遍认为这只是补齐网络产品线,黄仁勋却借此买下了把整个数据中心当作一台计算机来设计的能力。此后英伟达从零部件供应商变成 AI 数据中心的总设计师,DGX、HGX 和 GB200 NVL72 整柜方案相继落地,NVLink 与高速网络成为锁定客户的新护城河。
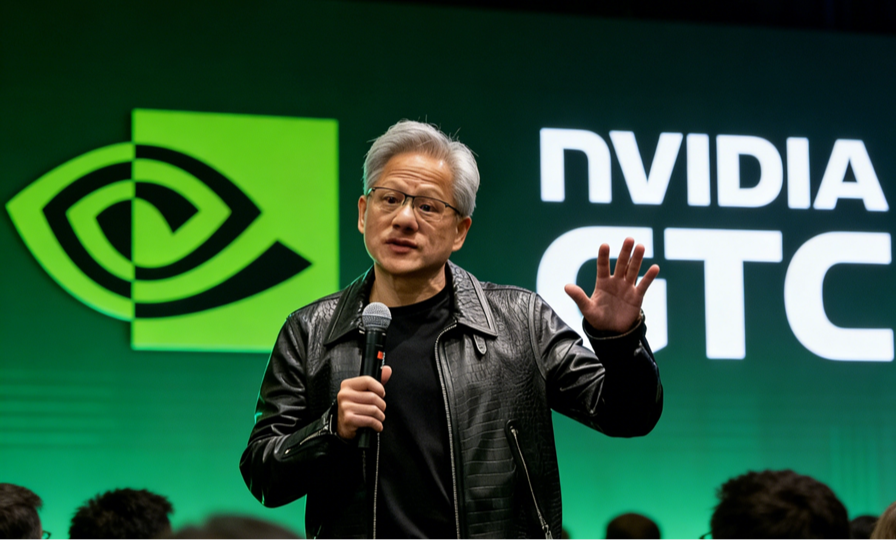
在光与铜的节奏上,黄仁勋的态度相当审慎。他早年多次强调硅光技术成熟还需要时间,主张尽可能继续使用铜缆。到了 2026 年 3 月的 GTC 大会,他进一步给市场情绪降温,明确 "光进铜退" 是一种误读,机柜内和超短距离场景下,铜缆在成本和成熟度上仍有优势,未来的现实形态是光铜并举。这种定调没有否定光,反而为光互连划定了清晰的落地边界。
同一场 GTC 上,他拍板了远期路线。按照公布的规划,2028 年下半年量产的 Feynman 架构将首次把硅光通过 NVLink 8 引入柜内互联,配套 204.8T 的 Spectrum-7 交换机,系统总带宽有望从 Rubin Ultra 的 520TB/s 推向 PB/s 级别,通信能耗降低约 70%。
为了支撑这条路线,他在 3 月 2 日同一天宣布向 Lumentum 和 Coherent 各投资 20 亿美元,加上数十亿美元采购承诺和产能权益,三个月内围绕光互连合计动用约 65 亿美元,锁定的正是最紧缺的激光器环节。
黄仁勋对光互连赛道的看重,还体现在一个细节上:2026 年 6 月的台北 Computex 期间,他在没有预告的情况下现身 Marvell 首席执行官的演讲现场,当场评价这家公司是 "下一个万亿美元公司",当晚 Marvell 股价单日暴涨 32%。这种带有强烈个人色彩的公开背书,过去几年多次成为产业资本流向的风向标。
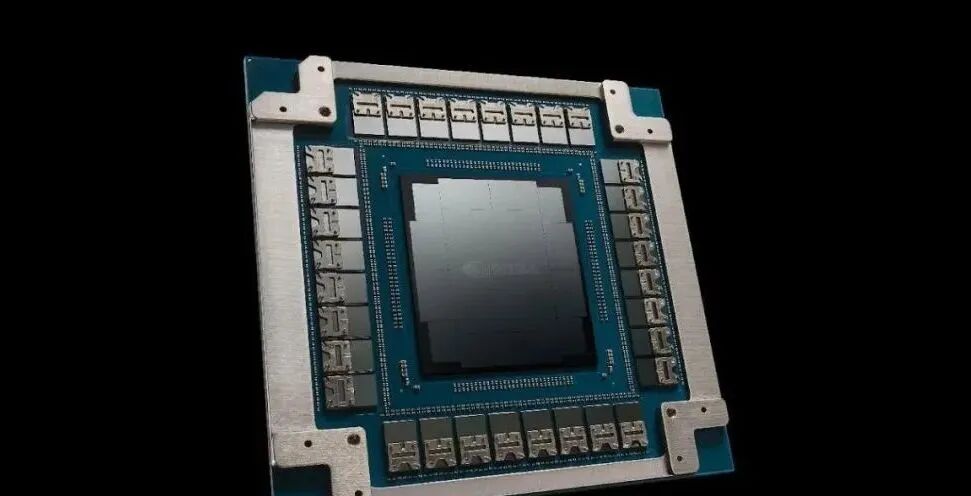
回到产品交付端,黄仁勋主导的路线已经进入量产。2025 年 3 月 GTC 首次发布,2026 年 1 月纳入 Vera Rubin 平台,5 月底投产,8 月 14 日官方宣布 Spectrum-X 以太网硅光交换机全面量产。这是全球首款规模化商用的 200G/lane CPO 交换机。11 月初 SEMICON West 上,英伟达又展示了更前沿的 OOI 中介层光学原型,但没有给出量产时间表。
12 月 1 日至 3 日,2026 第九届 Micro LED 显示技术和产业发展大会将在江苏泰州举办,专门设置 CPO光互连专场。京东方华灿光电、苇渡微、华南师范大学、旭创科技、紫芯追光、华创七星、聚灿光电、星钥半导体等一批企业集中到场,欢迎各产业人士到场交流咨询!
(席位有限,扫描码上方二维码参会)
03.
路线短期停不了
黄仁勋离场会否改变这条路线,先看已经落地的约束条件。结论相当明确:未来 12 到 18 个月,CPO 几乎没有刹车的空间。
工程层面,产品已经进入客户交付阶段,停产意味着产线沉没成本和违约风险,技术路线由工程体系承载,并不随单个高管的去留而消失。合同层面,华尔街的共识是英伟达订单已经排到 2028 年,需求超过供给约 50%,客户合同不会因为换帅而失效。
产能层面,10 月 GTC 柏林大会已经约定,光引擎产能到 2027 年年中扩大 15 倍、2028 年底再翻一倍,累计约 30 倍,这是英伟达与封装厂共同承担的承诺。
竞争层面的约束同样硬。博通是 CPO 领域的先行者,在 102.4T 速率上,博通、思科、英伟达、Marvell 四家正面交锋。英伟达一旦收缩,等于把网络生态位主动让给对手。CPO 是一场全行业参与的长周期竞赛,英伟达身在其中,退席的代价远高于继续参赛。
04.
他真正不可替代的,是叙事和长期下注
短期营收无忧,并不代表黄仁勋的离场没有损失。关键人风险真正作用的地方,在当期财报之外。
过去英伟达的决策高度集中于黄仁勋一人,他拥有超过 60 名直接下属,覆盖 GPU、CPU、存储、网络等业务,大量技术信息直接汇集到他这里,再由他判断优先级。
对外,他是这轮 AI 资本开支周期最重要的 "首席解释官",负责让客户、投资者和产业链相信技术故事还能继续。强人 IP 消失后,损失的是叙事能力、生态向心力和预期管理,这些都无法用订单数字直接衡量。
临时 CEO 克雷斯长期负责财务,首任董事会主席的设立又带有明显的制衡意味,英伟达大概率会出现几个可预见的变化。
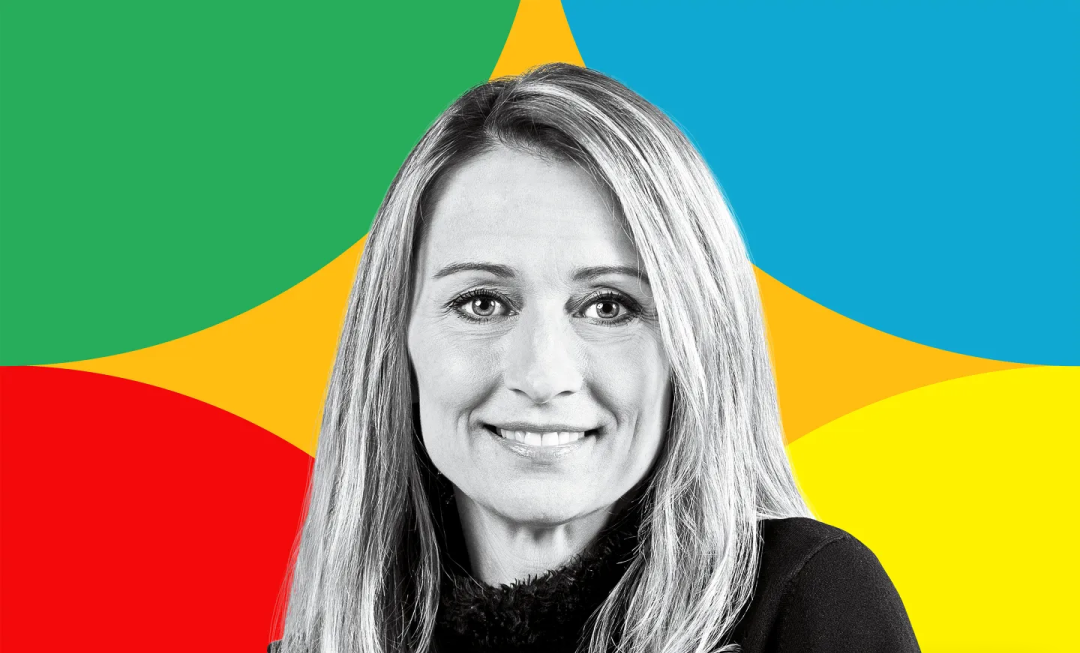
临时 CEO 克雷斯
决策上,60 名下属直汇一人的扁平架构会被机构化流程取代,高风险长周期项目需要经过更严格的审批;资本配置上,财务纪律收紧,并购和远期研发门槛提高,并对 "投资客户、客户再采购" 的循环融资模式降温;合规上,经历芯片转运调查后,出口管制和在华业务会更趋保守。
这些变化影响的是远期下注的激进程度,已经量产的产品交付不在此列。真正值得警惕的是历史镜鉴:黄仁勋当年力推 CUDA 和收购 Mellanox 时,都经历了长期不被理解的阶段。财务型治理结构擅长放大成熟体系,却未必擅长在市场验证前做出反共识的决策。英伟达能否在 2028 年之后继续找到下一个 CUDA 式的方向,才是这次交接的深层考题。
沿着这条线索,有几个具体信号决定了路线的实际走向。
正式 CEO 的背景会直接塑造路线气质,内部技术候选人代表生态延续,外部运营型人选则可能带来不同的资本配置逻辑;网络业务负责人 Gilad Shainer 等核心技术高管能否留任,同样关键。
跨代产品是第二个观察点,2028 年 Feynman 的 NVLink 8 CPO 和更远期的 OOI 原型,需要新管理层在没有黄仁勋的情况下完成持续投入,OOI 的量产目前业内预期要到 2030 年之后。
产业节奏的约束也不容忽视。CPO 光引擎失效可能需要更换整台交换机,可维修性仍是客户最大顾虑,外置激光源和插槽式 CPO 等工程方案正在推进。LPO、NPO、CPO、XPO 多种形态会长期分层共存,这些因素影响的是渗透速度,而非光互连向芯片侧靠拢的主线。
END.
回到开头的问题,短期到 2027 年,已量产的 CPO 路线没有刹车的可能,合同、产能、客户和竞争四张底牌同时锁定,换帅不会动摇交付节奏。
中期看 2028 年的 Feynman,方向大概率延续,机构化治理可能让节奏更审慎,却改变不了光铜并举、光互连逐步进入柜内的产业趋势。真正的不确定性在更长远的跨代决策上,当 OOI 这类技术需要重新下注时,英伟达能否在没有黄仁勋的情况下,再次做出他当年收购 Mellanox、力推 CUDA 那样的判断。

黄仁勋用三十三年留下的最大遗产,是一套已经能独立运转的体系,CPO 正是这套体系化程度最高的业务之一。这场交接会不会动摇路线,答案不在今天的公告里,而在 2028 年需要重新拍板的那一刻。
以上判断还需要时间验证,而产业链上的具体问题,已经到了需要各方坐下来当面讨论的阶段。
针对 Micro LED CPO 的产业化落地,2026 第九届 Micro LED 显示技术和产业发展大会专门设置了 CPO 光互连专场。京东方华灿光电、苇渡微、华南师范大学、旭创科技、紫芯追光、华创七星、聚灿光电、星钥半导体等企业和院校的高层嘉宾将齐聚现场,围绕 Micro LED 光源芯片、光引擎、光学耦合、封装集成、驱动与系统验证等环节展开探讨,分享各自的技术进展与产业判断。
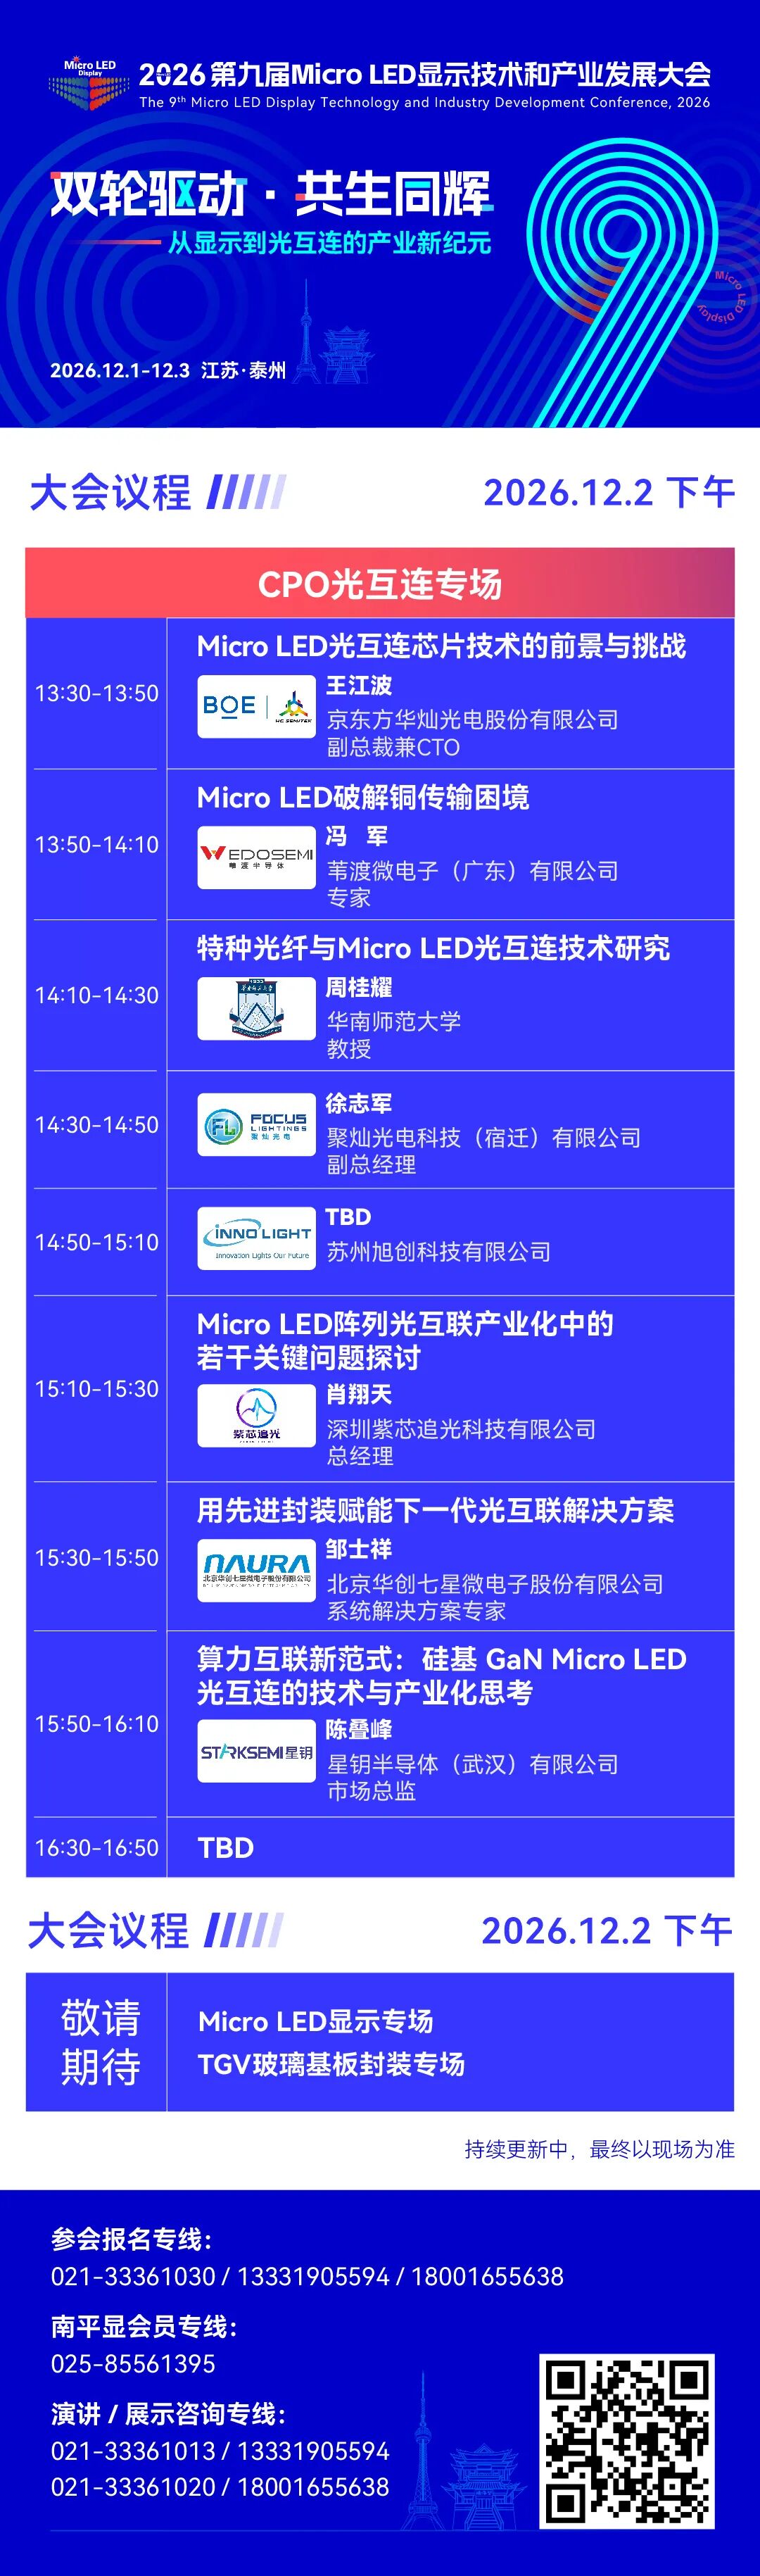
如果想在2026-207窗口期把握产业链趋势,看透市场形式,与各标杆企业探讨卡点挑战、把关键客户和路线一次对接清楚,12 月 1 日至 3 日江苏泰州这场大会值得关注!
参会咨询

参会报名及咨询:
13331905594、18001655638

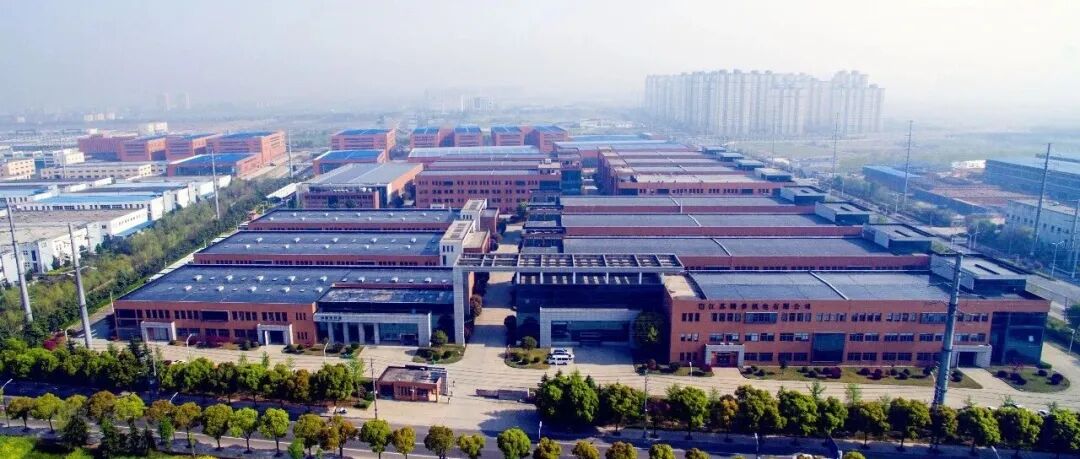
长三角地理中心、458 亿产业集聚、新型显示加速成势!Micro LED大会落户泰州的产业底气
拟15亿定增!聚灿光电扩产红黄光,布局光互连
最后20天!京东方/天马/友达/凯盛/华灿/辰显/聚灿等50+大厂顶流集结,同台拆解2027 TGV工艺与CPO产业走势

扫码关注我们
查看更多精彩内容

加入MicroLED交流群
与上万+业内朋友在一起


