Q3移动电源:倍思首度登顶领跑大盘,大容量高功率成主流配置
发布时间:2026-11-16来源:奥维云网
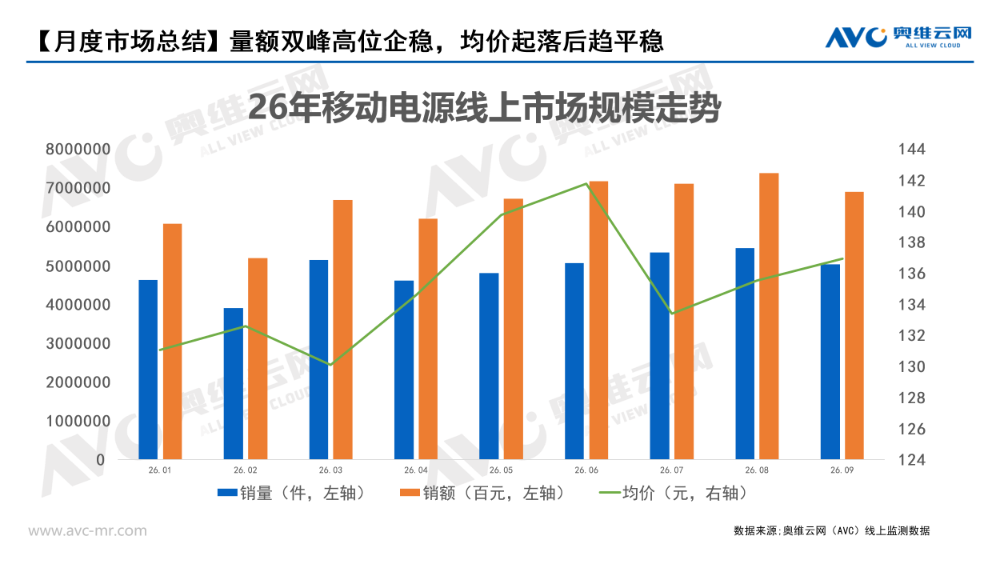
季报-3C数码篇往期回顾:智能戒指 3D打印机 耳机 外骨骼机器人 NAS网络存储奥维云网(AVC)移动电源线上零售监测数据显示,2026年3季度移动电源线上市场量增额稳,结构性换新成为季内主引擎。品牌榜首易主,新形态爆品与高功率老将同台登场,行业竞争进入贴身缠斗阶段。奥维云网(AVC)移动电源线上零售监测数据显示,2026年3季度移动电源线上零售额21.4亿元,环比增长6.4%;零售量1581.1万台,环比增长9.2%,量增明显快于额增;均价135.3元,环比下降2.5%。量价拆解显示,量效应贡献1.9亿元增量,价效应拖累0.6亿元,本季增长是由销量驱动,是以量补价的扩容行情,不是涨价行情。月度节奏上,6月以7.2亿元冲高后,7月微降至7.1亿元,8月以7.4亿元再创年内新高,9月随大促退坡常规回落至6.9亿元,环比下降6.6%;零售量503.3万台,环比下降7.6%;均价137.0元,环比回升1.1%。量缩幅度大于额缩,回落中结构略有修复。渠道结构上,抖音份额升至40.7%,环比提升3.45个百分点;平台电商、专业电商份额分别回落2.9个百分点与0.55个百分点。据奥维云网(AVC)研究整理,本季量增主要来自结构性换新。大容量、高功率、自带线等主流配置口碑化放量,叠加合规换新需求延续、胶囊新形态品类起量与9月苹果秋季新机发布带来的适配换购,共同托底旺季盘面;此前因召回事件实质退出供给的头部品牌留下空缺,有效供给进一步向合规品牌集中。均价的回落则是合规新品标价上移与低价供给扩容并行、成交结构下移的结果,并非单纯的老品让利促销。奥维云网(AVC)移动电源线上零售监测数据显示,2026年3季度品牌格局生变。TOP3合计份额26.46%,环比下降1.75个百分点,头部集中度有所松动;榜首至第四名份额差距仅3.15个百分点,竞争空前胶着。倍思以10.21%的份额位居榜首,环比提升0.91个百分点,额环比增长16.8%,三个渠道份额全面上行,9月单月份额10.97%创年内新高,登顶含金量十足。据奥维云网(AVC)研究整理,倍思的领跑踩准了大盘的结构性风口,主力单品集中押注20000mAh大容量、45W级快充与自带线配置,与本季渗透率上行的要素全部重合;新国标合规标识与安全测试叙事直接写进商品页,在合规换新潮中放大了货架信任度。其增长逐月爬坡,不是单月脉冲,属货架与内容的日常运营累积,短期动能有望延续。小米以8.16%的份额位列第二,环比微降0.37个百分点,额环比仍增长1.9%,呈典型基本盘特征。经典自带线大单品保持常规动销,67W高功率款在专业电商放量,但季内新推的超薄磁吸方向尚未形成规模。据奥维云网(AVC)研究整理,其份额微降更多是倍思与酷态科等新增长极放量对市场的稀释,而基本盘依然稳固。图拉斯以8.10%的份额退居第三,环比下滑2.29个百分点,额环比下降17.1%,月度份额连续三个月下行,9月已降至6.90%。其失守有迹可循。主力单品小贝壳系列与史努比联名款均处生命周期中后段,环比双位数下滑;三季度内无接续新品上架,接续之作迟至10月才与市场见面;联名热度自然消退;再算上其重仓的多合一产品线与本季大盘大容量、高功率的结构方向错位,几个因素压下来,份额连续失守同期,第4名酷态科份额7.06%,环比提升1.32个百分点,额环比增长30.8%,与第三名差距仅1.04个百分点,贴身追赶态势明显。奥维云网(AVC)移动电源线上零售监测数据显示,2026年3季度头部产品走出了新形态爆发、老将回春、新机适配三条路径。娱小电3C认证胶囊充电宝是本季增势领先的新晋爆款,份额0.89%,环比激增601.2%,6月上架首季即跻身全渠道前列。胶囊形态叠加自带线与支架设计,以3C认证在白牌密集的新品类中建立合规辨识度,7月以来高位企稳,季末动能略有回落。酷态科20000mAh 55W自带线充电宝份额0.80%,环比增长184.8%,且逐月爬升。这款上架两年有余的老将,凭大容量与高功率两大趋势标签的交集重新引爆,与品牌份额提升同步走高,说明实用主义配置的长尾还在兑现。安克Air超薄磁吸苹果18适配款份额0.55%,环比增长303.3%,月度份额逐月加速上行,爆发节奏与9月苹果秋季新机发布高度吻合。在磁吸品类整体退潮的背景下,新机适配成为其脱离品类大势的核心变量,属典型的单品逆势行情;适逢安克完成A+H两地上市,品牌声量亦有外溢。据奥维云网(AVC)研究整理,结合2026年3季度功能渗透率与产品结构变化,可以看到五个信号。其一,大容量与高功率双升。20000mAh级容量与45W以上快充的渗透率同步上行,且季末各品牌推新几乎清一色锚定这一配置,供给与需求收敛到同一条实用主义主线上,配置升级以规模上量落地。其二,自带线从差异化卖点变成了标配。自带线设计的零售额占比已接近一半,本季上攻的头部单品几乎都会自带线,卖点竞争已经上移到容量、功率与合规信任。其三,胶囊新形态萌芽,但更像短期脉冲。胶囊、支架类新品快速起量,形成品类小风口;不过该形态技术壁垒低、白牌涌入快、先发优势窗口短,内部洗牌剧烈,其对本季增量的贡献属脉冲性质。其四,磁吸与超薄阶段性退潮,新机适配单品可逆势。两类标签的渗透率环比回落,但绑定新机适配的单品逆势放量,说明退潮是总量现象,踩中新机周期的单品可以走出行情。其五,合规标识与安全叙事显性化。随着新国标GB 47372-2026于2026年4月发布并定于2027年4月实施,3C认证、追溯二维码与针刺、挤压等安全测试正从隐性门槛变成货架上的显性卖点,合规本身成为新的购买理由。Q3季报 | 家电篇-厨余垃圾处理器:下行周期中的结构性升级
转载说明:本文系转载内容,版权归原作者及原出处所有。转载目的在于传递更多行业信息,文章观点仅代表原作者本人,与本平台立场无关。若涉及作品版权问题,请原作者或相关权利人及时与本平台联系,我们将在第一时间核实后移除相关内容。
 五度妙笔
 企业透视镜
 API商城

 数据库