
 五度妙笔
 企业透视镜
 API商城

 数据库
可折叠OLED明年出货将超3000万片
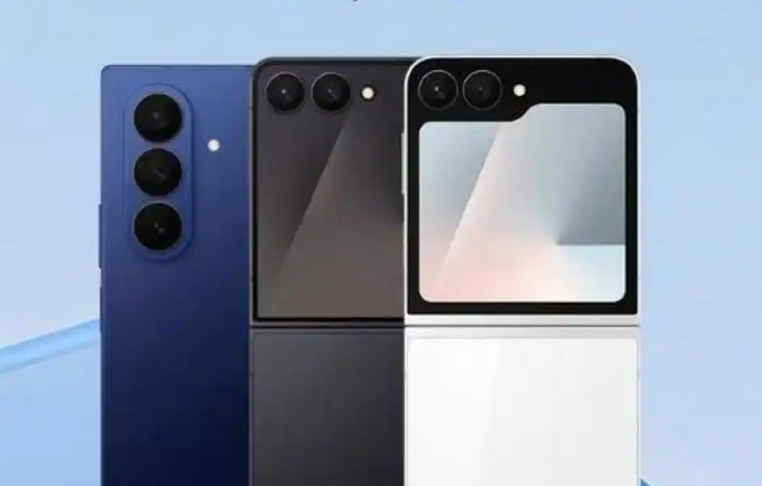
在智能手机OLED(有机发光二极管)显示屏整体市场萎缩之际,折叠屏面板的需求预计明年将持续增长。随着苹果公司进入该市场,各大厂商纷纷扩充产品阵容,韩国显示面板企业迎来了新的商业机遇。业内人士正密切关注:这些韩国企业能否凭借其卓越的技术专长和丰富的量产经验,进一步巩固其供应地位——尤其是在中国竞争对手正面临出货量低迷挑战的背景下。
据业内消息人士11月16日透露,证券行业分析师预计,全球折叠屏OLED面板的出货量将从今年的约2600万片,增长至明年的3000万至4000万片区间。
这一趋势与智能手机OLED市场的整体萎缩形成了鲜明对比。市场研究机构Counterpoint Research预测,今年全球智能手机OLED面板的营收将较2023年下滑超过5%。分析师认为,这主要是由于存储半导体供应受限以及生产成本上升,抑制了智能手机的需求与制造,进而对面板价格造成了下行压力。
折叠屏OLED属于高附加值产品,与普通智能手机OLED相比,其所需面板面积更大,技术要求也更为复杂。随着三星电子推出“Galaxy Z8”系列,以及苹果公司筹备发布其首款折叠屏设备“iPhone Duo”,该市场正在不断扩张。与此同时,华为和小米也通过各自的产品线(如“Pura X Max”和“18 Fold”等机型)进一步丰富了其折叠屏产品组合。
折叠屏市场的增长,为向各大主流智能手机品牌供应面板的韩国显示面板制造商提供了重要机遇。以三星显示(Samsung Display)为例,该公司正在积极拓展客户群——除了传统的母公司三星电子外,也开始向苹果及多家中国智能手机厂商供应折叠屏OLED面板。市场研究机构UBI Research预计,今年三星显示供应给苹果iPhone系列的面板出货量将超过700万片。该机构还预计,该公司每年向中国智能手机制造商供应的可折叠面板数量将达到约100万片。
新韩证券(Shinhan Securities)分析师Park Hyun-woo表示:“受三星电子和苹果公司可折叠产品销量增长的推动,三星显示(Samsung Display)在全球可折叠OLED面板市场的份额(按出货量计算)预计将从今年的68%上升至明年的71%。”
相比之下,受主要客户需求变化的影响,中国面板制造商的出货量和市场份额均出现下滑。据市场研究机构Counterpoint Research数据显示,今年第二季度,京东方(BOE)的可折叠智能手机面板出货量同比下降了41%;其市场份额(按出货量计算)也下滑了约9个百分点,降至22%。这与三星显示形成了鲜明对比——同期三星显示的出货量增长了6%,市场份额则提升了13.5个百分点,达到66%。
LG显示(LG Display)也掌握着可折叠OLED技术。继2020年生产13.3英寸面板后,该公司于2023年开始量产用于笔记本电脑的17英寸面板。尽管目前尚未生产用于智能手机的可折叠面板,但LG显示正密切关注该市场的扩张潜力。在最近的一次财报电话会议上,负责LG显示中小尺寸面板规划与管理的高管Baek Seung-ryong解释道:“随着对大尺寸显示屏(非常适合人工智能应用)的需求增长,可折叠市场的规模可能会超出最初的预期。”展望未来,“宽幅型”(wide-type)产品——即横向屏幕宽度更宽的产品——有望进一步带动对可折叠面板的需求。据市场研究机构Omdia预测,在可折叠面板的总出货量中,“宽幅型”机型的占比将从今年的44%上升至明年的60%以上。除了三星电子和苹果公司外,预计明年中国智能手机制造商也将扩大对此类显示屏的应用。一位业内人士指出:“尽管预计会有更多大屏折叠产品问世,但企业必须提升产品竞争力并优化成本结构,以维持盈利能力——尤其是在零部件成本不断上涨、同时又面临客户要求降低面板价格的压力之下。”


