Q3充电桩:公牛份额下滑理想上升,新国标认证重塑产品线
来源:奥维云网
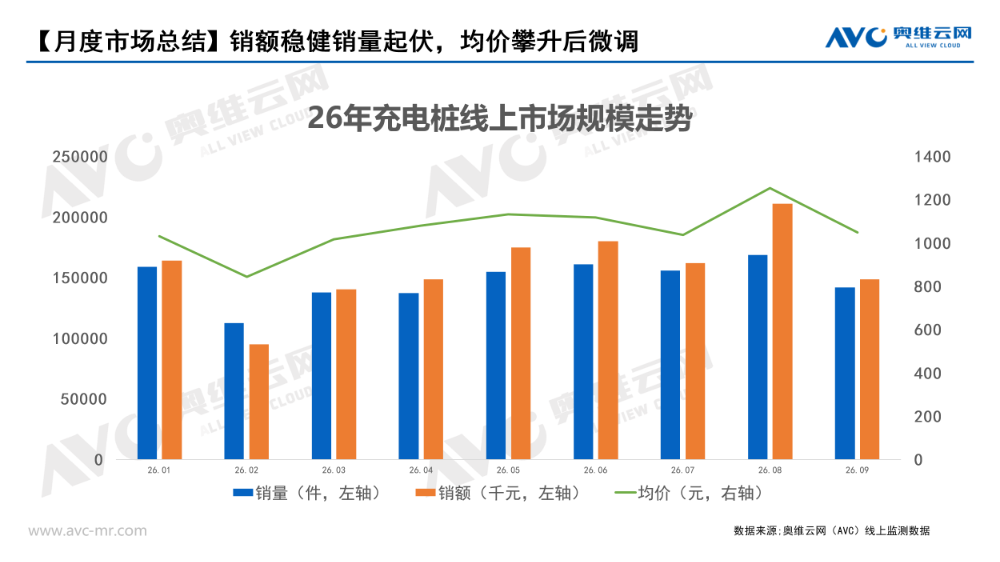
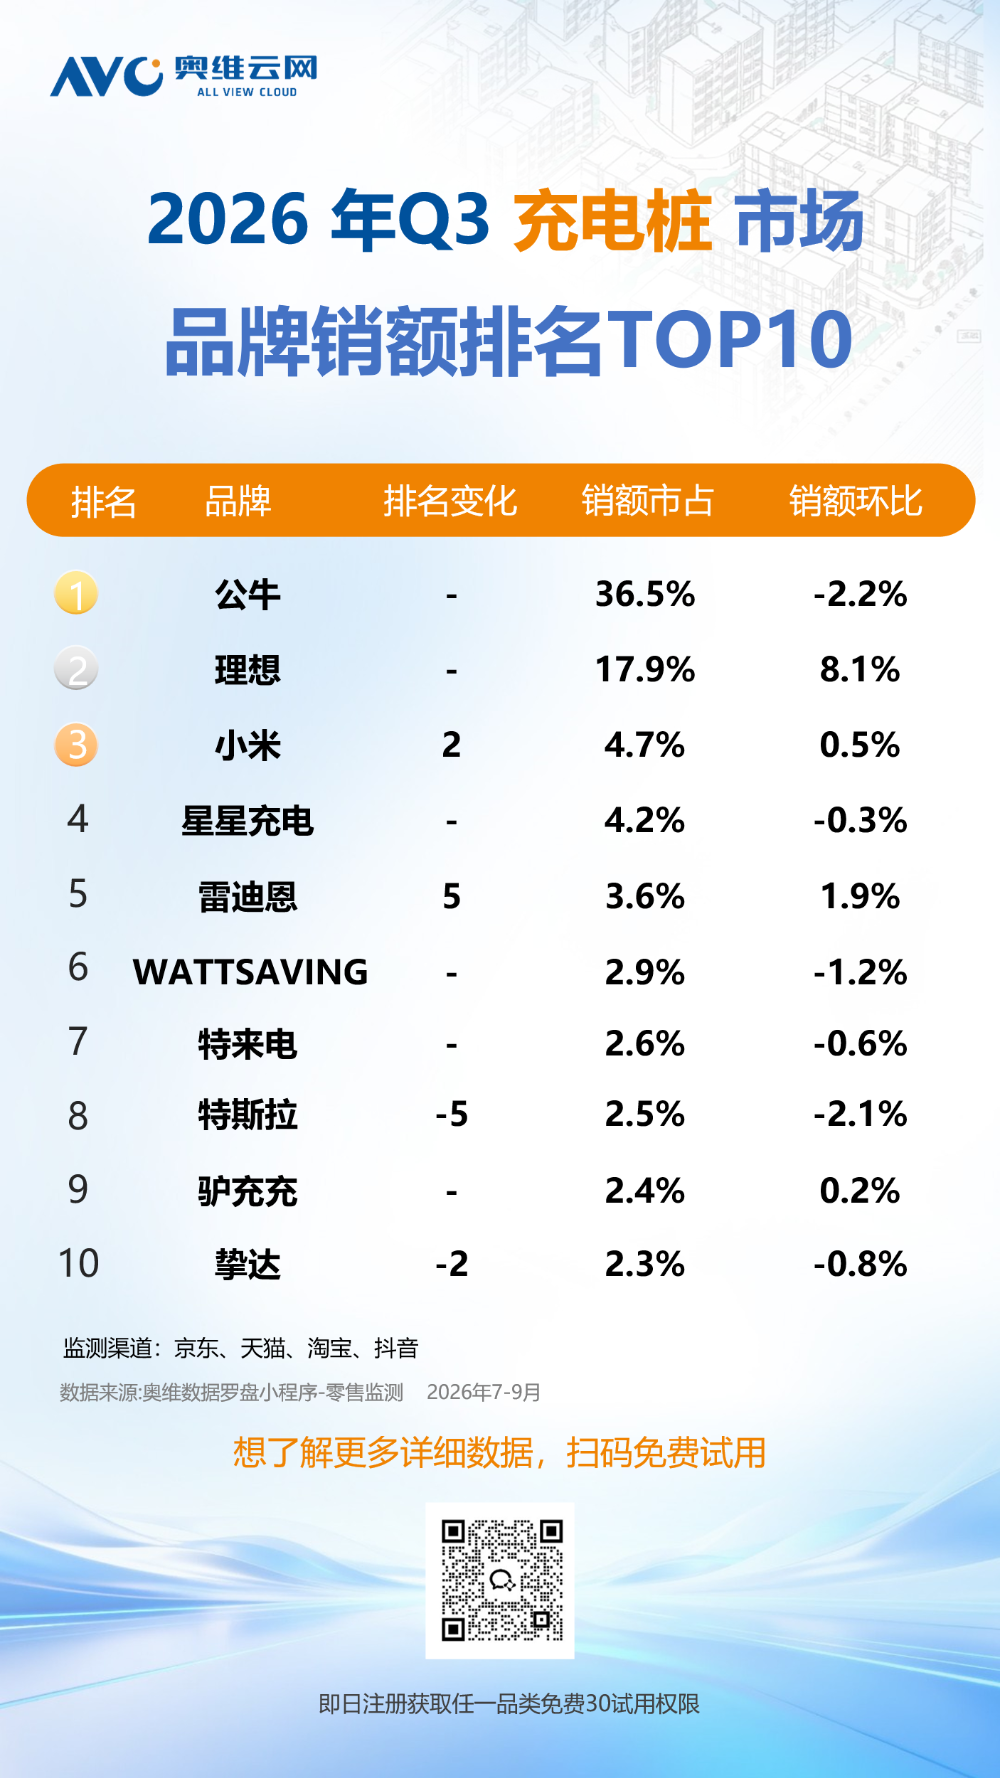
季报-往期回顾:智能戒指 3D打印机 耳机 外骨骼机器人 NAS网络存储 移动电源 床垫 电脑椅 智能眼镜奥维云网(AVC)充电桩线上零售监测数据显示,2026年三季度充电桩线上零售额5.2亿元,环比增长3.6%;零售量46.6万台,环比增长2.9%;季度均价1119.3元,环比微增0.7%。量增主导,价稳微升,量效应贡献了零售额增量的八成。拉长看,前三季度零售额从4.0亿元、5.0亿元逐季升到5.2亿元,累计14.3亿元,零售量累计132.9万台,规模逐季上行的走势没变。但表观增长下面,还隐藏着结构性变化。剔除理想品牌后,2026年三季度零售额环比下降5.7%,零售量基本持平,均价环比下降5.8%,市场内在动能其实是量平价减,大盘的正增长全部来自理想原厂桩的脉冲式放量。逐月节奏也很清楚,7月零售额1.6亿元、环比下降9.95%,属于618大促高基数后的正常回落;8月冲到2.1亿元、环比增长30.43%,主要是理想原厂桩在专业电商渠道放量,把大盘均价结构性抬到1253.2元;9月回落到1.5亿元、环比下降29.62%,脉冲消退,叠加大促透支后的渠道调整。背景层面,车市正处在换挡期,充电桩大盘的月度起伏与之同频。渠道上,专业电商份额环比提升7.89个百分点,主要是理想经车企自营渠道集中放量;平台电商份额环比回落7.41个百分点,更接近大促节奏透支后的调整。政策端,2026年8月1日起电动汽车供电设备正式实施强制性产品认证管理,产品端的新国标切换已经埋下伏笔。奥维云网(AVC)充电桩线上零售监测数据显示,2026年三季度公牛、理想、小米三品牌合计份额59.03%,环比提升5.99个百分点,头部集中度明显上行。这轮集中度提升,主要由理想的脉冲式放量带动。强制认证新政对腰部以下品牌的出清效应预计逐步显现。奥维云网(AVC)充电桩线上零售监测数据显示,2026年三季度公牛以36.48%的份额守住领先,环比回落2.23个百分点,但零售量环比增长8.5%,基本盘依然稳固。份额回落,主因不在自身失速,而在理想原厂桩在它主力渠道专业电商里放量稀释。公牛自己在该渠道的零售额仍环比增长3.3%,渠道内份额却被挤掉5.60个百分点。产品结构上,公牛新国标3C认证新品从7月起逐月爬坡,老品同步退坡,新品定价带主动下探带动定价中枢下移,是产品线主动切换。平台电商渠道内份额逆势提升2.62个百分点,也印证了守盘能力。另外,公牛年内拿到国际认证机构多项认证,储能充电一体化产品的出海布局值得关注。理想是本季格局的关键变量。奥维云网(AVC)充电桩线上零售监测数据显示,2026年三季度份额环比提升8.12个百分点至17.86%,零售额环比增长90.1%,零售量环比增长96.5%,量价基本同步。原厂桩的放量节奏和品牌新车交付周期同频,8月冲高,9月随交付节奏自然回落,但9月水平仍明显高于二季度月度中枢,脉冲之后留下来了。这轮增长由真实交付需求驱动,新车交付带动原厂配套充电桩上量,加上9月新车型上市的热度延续,增长具有较好的持续性。奥维云网(AVC)充电桩线上零售监测数据显示,2026年三季度小米份额4.69%,环比提升0.53个百分点,零售额环比增长16.7%,零售量环比增长19.8%,头部阵营里增长稳健的一档。产品结构高度集中在7kW家用桩,焕新升级版兼容米家App生态,即插即充和原厂适配是核心卖点。同时率先把20kW直流家用桩推向市场,8月又通过车机系统更新增加预约充电能力,在直流家用这个新段位上,供给走在前面。据奥维云网(AVC)研究整理,生态黏性加上段位卡位,构成了小米差异化的增长路径。奥维云网(AVC)充电桩线上零售监测数据显示,2026年三季度头部产品有三条增长路径。理想7kW交流充电桩(原厂桩)占全渠道零售额份额17.53%,环比提升7.98个百分点,零售额环比增长90.2%,大盘几乎全部增量都由它贡献。它8月冲高、9月回落,节奏和品牌交付周期同频,增长靠的是新车交付带动的原厂配套需求,是本季行业增长的核心驱动单品。公牛启星款7kW充电桩是7月上市的新国标3C认证新品,2026年三季度占大盘份额1.12%,逐月爬坡。它卡准了认证切换周期,主打新国标、3C认证和蓝牙无感充电,宣称适配99%车型,是品牌新品定价带下探方向的代表单品,也看得出头部品牌借新政窗口重构产品线的思路。雷迪恩磐石Pro系列7kW 4G智联款,2026年三季度品牌份额3.65%,环比提升1.91个百分点,零售额环比增长117.2%,代表单品零售额环比增长191.7%。它用3C认证、4G智联控制和高适配(覆盖特斯拉、理想、问界、小米等车型)卡住功能位,专业电商、平台电商、抖音三平台同步放量,9月还延续高位,是认证切换和智能化平价两条趋势的典型产品。据奥维云网(AVC)研究整理,结合2026年三季度的结构数据和各品牌官方动态,充电桩行业有六个演进方向。其一,安全合规从卖点变成基线。8月1日强制性产品认证正式实施,覆盖壁挂充电桩和随车充电枪,新国标与3C认证产品的零售额占比本季双双跃升,头部品牌新品集中换标,认证合规成了新品出厂的硬门槛。其二,7kW交流主力段加速集中,大功率家用化供给先行,渗透还早。7kW段零售额占比升至六成,剔除理想原厂桩的口径影响后仍是真实提升;直流快充和21kW高功率段占比双双回落。20kW直流家用新品上市,说明供给端正朝大功率家用段位布局,但成交端还在配套渗透初期,7kW仍是家用主流。其三,智能化成了差异化主战场。蓝牙无感充电是新品集中主打的卖点,4G和WiFi远程联网维持高位渗透,APP生态与原厂车机联动构成配套黏性,智能交互从增值功能转向标配竞争。其四,随车充走向合规化和标配化。随车充和便携形态零售量占比稳定超过四成,是品类的流量入口。强制认证把它纳入和固定桩同一条合规基线,车企也把随车充纳入官方零售品类,入口段的卡位价值持续提升。其五,适配结构向国标生态迁移。宣称适配特斯拉的产品占比环比回落,车企原厂桩和全车型通用型产品占比上行,适配重心正在转向国标生态和通用兼容。其六,光储充和车网互动打开远期空间。政策端对车网互动、大功率充电和光储充场景的奖补持续加码,头部企业相继发布微电网和储能充电一体化战略,家用充电桩正从单一补电设备往家庭能源入口演进,现阶段还是以战略布局为主。 转载说明:本文系转载内容,版权归原作者及原出处所有。转载目的在于传递更多行业信息,文章观点仅代表原作者本人,与本平台立场无关。若涉及作品版权问题,请原作者或相关权利人及时与本平台联系,我们将在第一时间核实后移除相关内容。