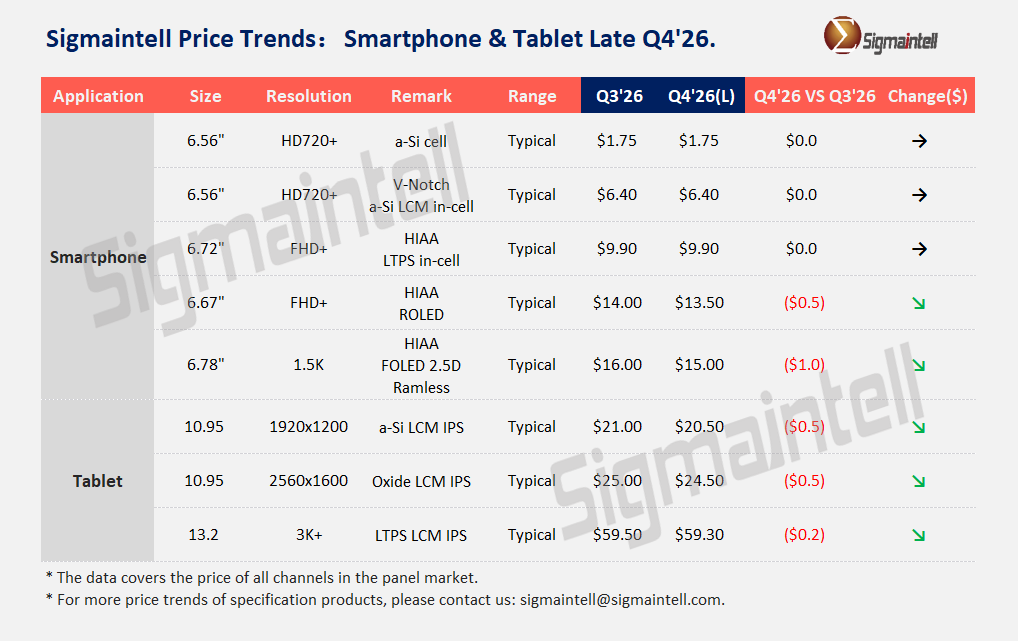
2026年四季度智能手机面板市场延续结构性行情,但原有需求支撑力量出现边际弱化:随着渠道库存持续累积,维修市场的增量支撑动能有所减弱。同时,因为整机价格上涨,消费者换机周期随之延长,传统旺季效应弱化,品牌拉货意愿未见明显改善。在需求走弱与成本上升的双重压力下,面板厂成本向下游传导受阻,整体价格延续偏弱走势。四季度,a-Si LCD华南维修市场的需求支撑动能有所减弱,渠道库存持续累积,其需求持续性面临考验。同时,品牌对低端机型的成本管控进一步趋严,模组采购更加注重成本控制、以价换量,新项目招标竞争加剧,部分项目价格出现下行。另一方面,受Driver IC等原材料价格持续上涨影响,模组厂成本压力不断增加,但受品牌需求疲软及整机成本管控影响,成本上涨暂时难以向下游有效传导,#群智咨询(Sigmaintell)预计四季度模组价格整体维持。展望2027年Q1,若Driver IC等原材料价格继续上涨,叠加模组厂成本压力累积,模组价格存在上调风险。
随着FOLED及a-Si LCD双向替代,LTPS LCD作为过渡技术,市场需求加速萎缩。四季度订单进一步向存量项目及尾单集中,供需双方均缺乏明显的价格调整动力,#群智咨询(Sigmaintell)预计价格继续在底部维持平稳。ROLED(刚性OLED):需求来源收窄,价格稳中偏弱随着中端机型加速向FOLED升级,ROLED在新机市场的应用空间持续收缩,存量维修需求也逐步向FOLED迁移,需求来源进一步减少。在新增项目支撑不足的情况下,预计四季度ROLED价格延续稳中偏弱走势。FOLED(柔性OLED):低端市场竞争加剧,价格持续下行苹果高端机型需求保持相对稳定,相关供应链产线维持较高稼动水平,对FOLED市场形成一定支撑。但与此同时,国内终端品牌需求预期趋弱,低端机型柔性化成为面板厂商拓展出货的重要突破口。为争夺中低端市场项目,国内面板厂商持续采取积极的价格竞争策略,市场竞争进一步加剧。预计四季度FOLED价格整体延续下行趋势整机品牌已多轮上调产品售价,终端提价对消费及教育类市场需求形成一定抑制,采购动能有所减弱。但与此同时,面板厂商成本压力同样突出,部分产品价格逐步探底,进一步让价空间有限,市场降价预期随之减弱。综合来看,四季度平板面板价格呈现小幅下降趋势。a-Si LCD:中低端基本盘地位未变,Oxide替代持续,但成本构成硬约束,价格下探空间收窄。 Oxide LCD:随着更多面板厂商参与Oxide LCD市场,供给竞争持续加剧。同时,整机品牌对中端产品的成本管控与压价诉求有所增强。受此影响,存量老项目价格仅小幅下行,而新项目由于竞争更为激烈,价格降幅相对更大。LTPS LCD:供给集中在大尺寸、高分辨率的高端规格段,需求温和回落。但产线稼动率主要依靠车载订单维持,因此整体价格跌幅相对有限。* 本文数据基于群智咨询(Sigmaintell)发明专利《一种产业动态供需比的预测方法及装置》。
* 免责声明:上述价格预测数据范围涵盖面板市场全渠道数据。该预测数据仅供一般资料参考之用,不构成任何面板定价建议或投资建议,行业厂商及投资者不应以此信息取代其独立判断或仅根据此信息做出决策。