Q3护眼灯:孩视宝稳守惠普跃升,近视管理与便携概念开学季催化强劲
来源:奥维云网
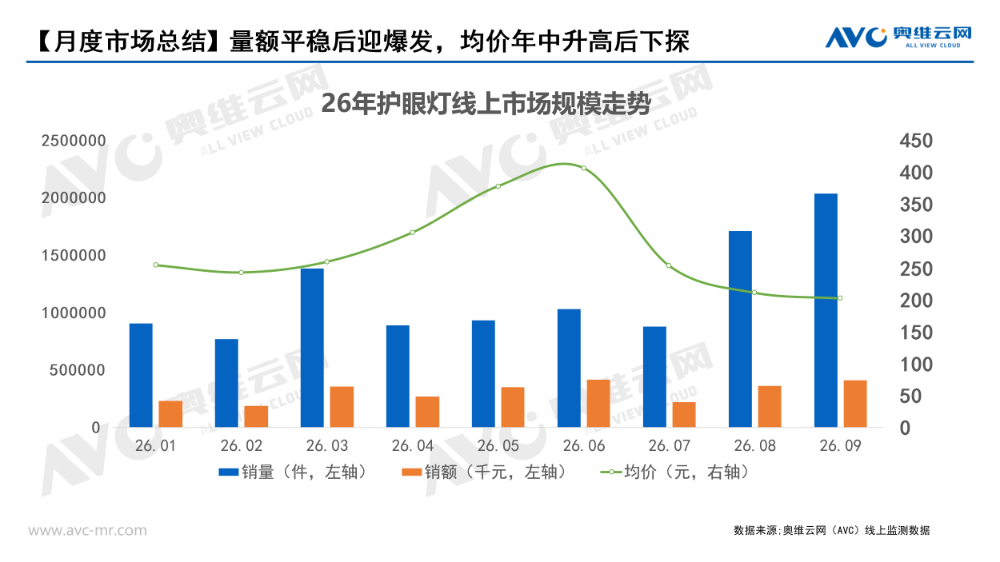
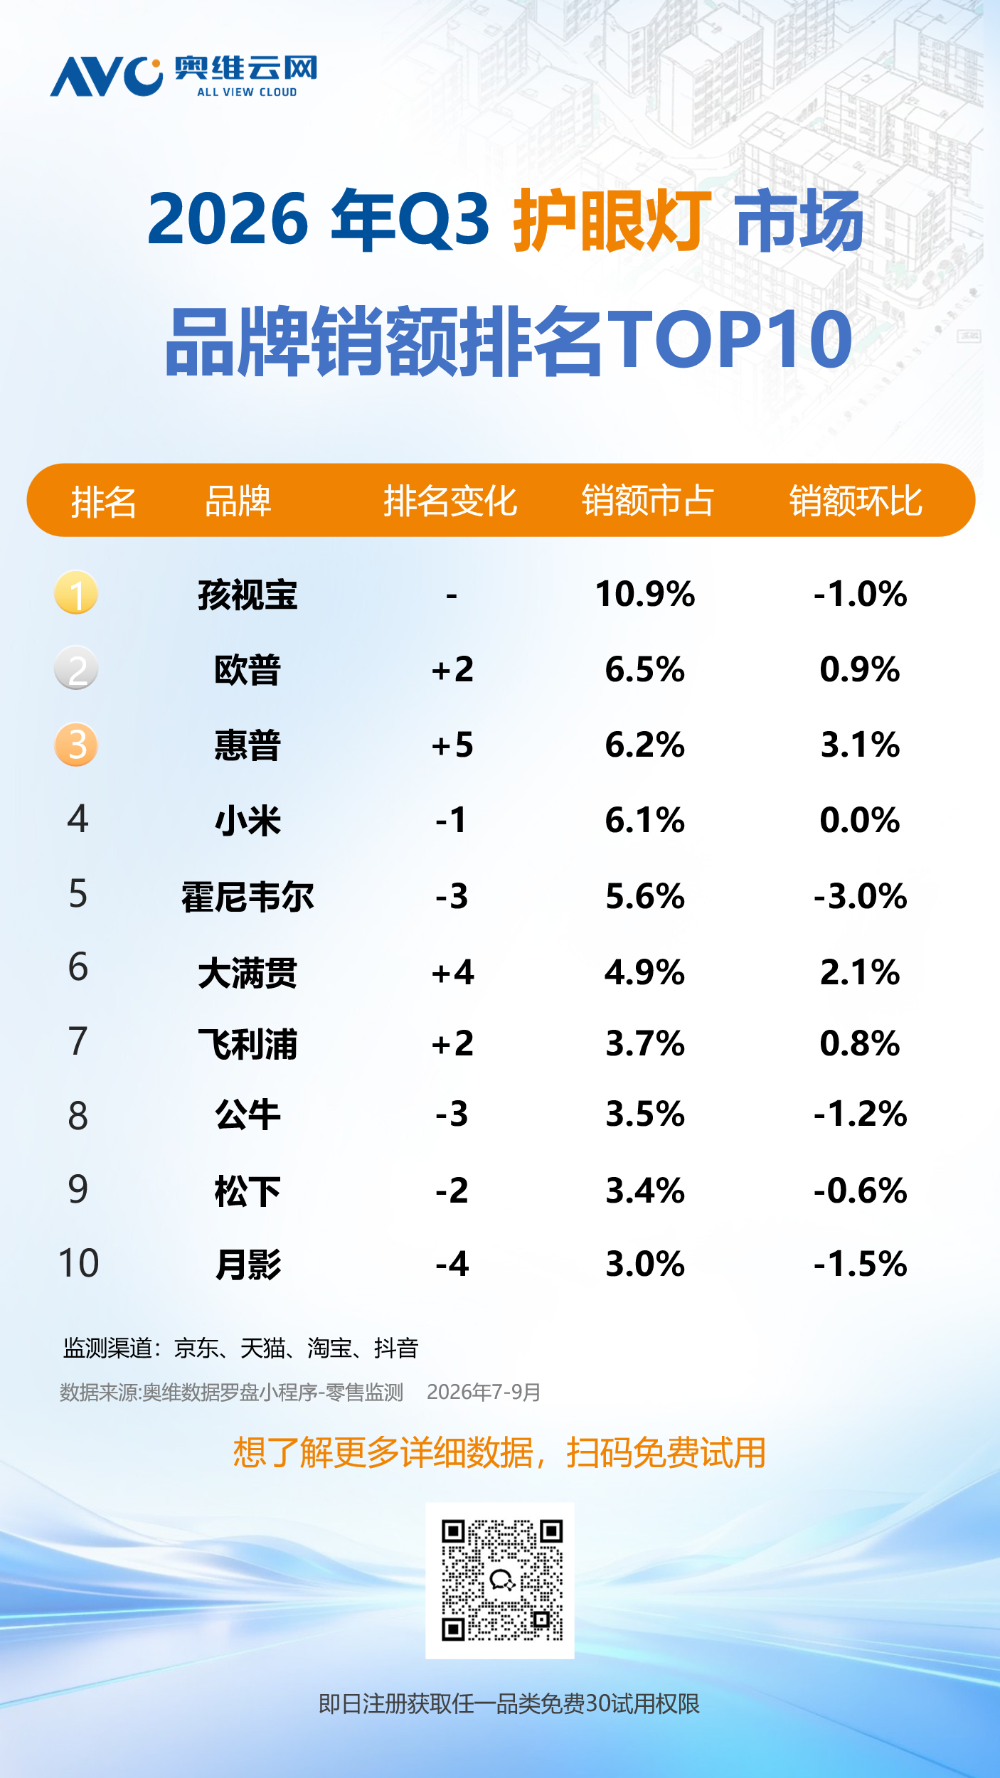
季报-往期回顾:智能戒指 3D打印机 耳机 外骨骼机器人 NAS网络存储 移动电源 床垫 电脑椅 智能眼镜 充电桩奥维云网(AVC)护眼灯线上零售监测数据显示,2026年三季度护眼灯线上零售额10.0亿元,环比下降4.7%;零售量462.4万台,环比增长62.1%;季度均价215.2元,环比下降41.2%,典型的量增价减。量扩张贡献约6.5亿元,均价下移拖走约4.3亿元,再叠加负向交互项,零售额只是小幅收缩。更多数据可点击:奥维数据罗盘月度节奏上,奥维云网(AVC)护眼灯线上零售监测数据显示,2026年7月零售额2.2亿元,环比下降47.0%,这是618大促高基数后的自然回落,属于短期波动;8月需求快速修复,零售额3.6亿元、环比增长62.4%,零售量170.8万台、环比增长94.8%;9月零售额4.1亿元、环比增长14.3%,零售量203.9万台,创年内单月新高。8到9月连着放量,主要是开学季学生宿舍和书桌场景的集中采购。均价下移的问题出在结构。据奥维云网(AVC)研究整理,2026年三季度三个渠道的零售量全部正增长,需求基本盘在扩大,零售额收缩全部来自价格结构下移。平台电商份额明显回落,但各渠道内部均价同步下移,说明均价走低主要是产品结构平价化,百元级便携台灯和宿舍刚需新品集中放量,与渠道转移、价格战无关。国内环境方面:2026年9月教育部部署全国近视防控宣传教育月,护眼话题在开学季走高;教室照明强制性新国标四季度初实施,护眼参数的社会认知度随之提升。奥维云网(AVC)护眼灯线上零售监测数据显示,2026年1-9月零售额累计28.1亿元、零售量1053.2万台,季度规模在高位震荡,普及型放量正在成为新的增长逻辑。奥维云网(AVC)护眼灯线上零售监测数据显示,2026年三季度全渠道零售额份额居前的三大品牌是孩视宝、欧普、惠普,合计份额23.67%,环比提升3.04个百分点。三家走势分化明显,一个守擂,一个均衡扩张,一个强势抢位。孩视宝以10.90%的份额守住领先,环比回落0.97个百分点。据奥维云网(AVC)研究整理,回落主要是节奏问题。二季度618大促头部品牌受益集中,基数抬高;三季度行业结构快速往平价段迁移,它的主力产品在中高客单段,整体承压;季内新品和营销动作处在空窗期;同价位带生态品牌放量分流,这是次要原因。逐月看,2026年7月它随大盘回落,8到9月同步回升,走势和行业一致,未出现品牌自己的失速信号。欧普份额6.54%,环比提升0.86个百分点,三家里增长路径比较均衡。专业电商和抖音同步放量,平台电商基本持平,全渠道没有明显短板。据奥维云网(AVC)研究整理,在头部品牌或守或攻的格局变动中,欧普依托稳健的渠道结构与在售产品组合实现份额温和扩张。惠普是本季的关键变量,份额6.23%,环比提升3.15个百分点,零售额环比增速92.7%,是三品牌中逆势大幅上行者。其增长呈清晰的双渠道铺货特征:平台电商与抖音双引擎放量,专业电商基本持平。据奥维云网(AVC)研究整理,惠普照明体系产品依托品牌授权经营体系运作,承接了开学季平价化浪潮中的集中流量;抖音端的高速增长是载体之一。奥维云网(AVC)护眼灯线上零售监测数据显示,2026年三季度头部产品呈现两条路径,平价高标配重构入门带,概念新品制造增量。三款典型样本如下:小米米家台灯2是本季头部产品里量能领先、并且还在加速的一款,2026年三季度零售额环比增长48.2%,逐月连续上行,同系轻量款同步高增,产品族矩阵成型。其用国AA级照度认证加高显色光学的平价高标配组合,重写了入门带的性价比标准。9月清视版新品接力上市,叠加部分地区购新补贴,精准承接开学季学生场景的需求。大满贯D2pro是2026年8月上市的近视管理概念新品,上市即放量,9月延续环比上行,在抖音以高客单定位快速增长,打破了内容渠道只跑低价产品的惯性认知。值得关注的是,这类功效概念宣传已经进了监管视野。权威媒体点名的违规宣传类型与其的卖点高度相关;消费者组织也明确灯具不具备逆转或治愈近视的功能。市场放量真实,但概念能不能在合规框架内沉淀下来,决定该道路的可持续性。眼护士防低头学习神器是坐姿管理场景的微创新新品,2026年8月上市即放量,9月环比加速,可平可斜的结构设计提供坐姿提醒和矫正辅助。放量切中的是家长对孩子书写姿势的高频关注,和教育部近视防控宣传教育月倡导的读写姿势管理方向一致。据奥维云网(AVC)研究整理,姿势管理是官方口径认可的科学用眼方向,也是本季场景化创新里确定性较高的一条路。据奥维云网(AVC)研究整理,结合2026年三季度功能结构变化和各品牌官方发布动态,行业有五个演进方向。其一,近视管理概念快速崛起,但合规是前提。宣传从静态参数转向习惯与结果导向,坐姿提醒、姿势管理类功能的渗透明显抬升,国A级及以上照度认证产品的占比同步上行。监管信号也很明确,权威媒体已经点名,灯具防控近视类功效宣传缺乏科学依据、涉嫌违反广告法,消费者组织也明确灯具不具备逆转或治愈近视的功能。概念创新得落在合规口径里,优化光环境、缓解视疲劳、辅助科学用眼习惯。其二,宿舍和便携场景催生出产品族。围绕开学季学生宿舍,磁吸安装、充电便携、定时提醒这些功能组合快速成型,成了2026年三季度结构性放量的直接载体。新品开发逻辑也在变,场景细分正在替代泛人群定位。其三,双形态并行的格局确立。开学季需求阶段性回到台灯和桌面形态,大路灯份额占比回落,但绝对规模仍高于一季度。供给端季内密集上新,国际品牌、跨界品牌、专业品牌都在加码。据奥维云网(AVC)研究整理,大路灯和桌面台灯已经各占一块,分别对应不同场景和客单层,占比波动更多是季节性需求摆动。其四,AI与智能功能进入爆发期。智能操控渗透稳中有升,入座感应、恒照度自动调光加快普及,行业从光学护眼单赛道,转向光学加智能两条赛道,智能感光正从高端功能变成中端标配。 转载说明:本文系转载内容,版权归原作者及原出处所有。转载目的在于传递更多行业信息,文章观点仅代表原作者本人,与本平台立场无关。若涉及作品版权问题,请原作者或相关权利人及时与本平台联系,我们将在第一时间核实后移除相关内容。