全球五大半导体设备厂商在华营收 !
发布时间:2026-11-02来源:半导体盒
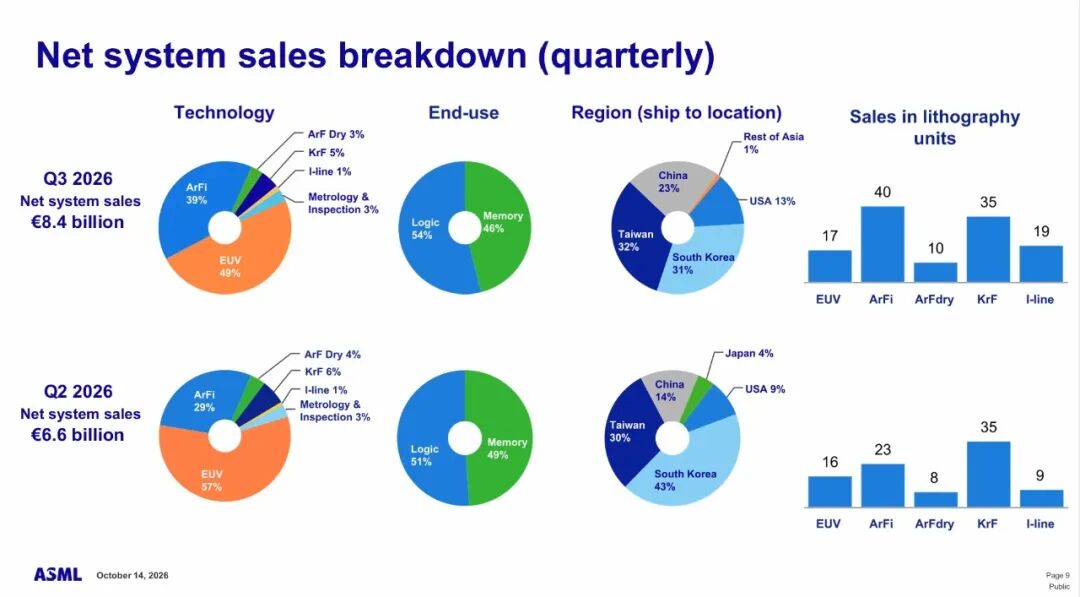
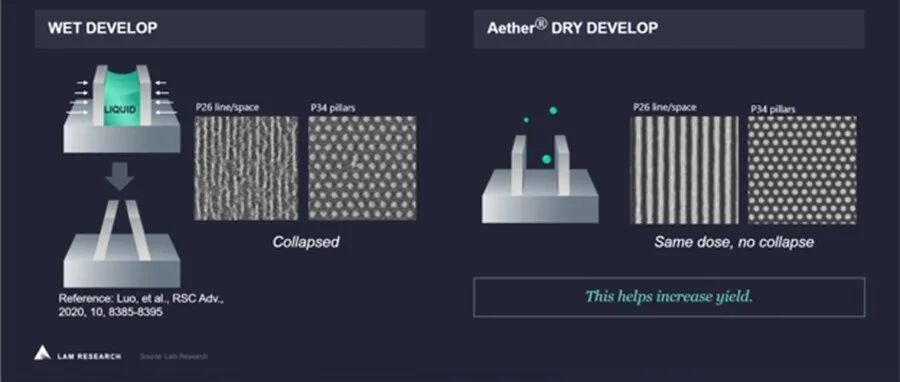
如果只看中国大陆实际营收金额,五大设备厂在 2026 年自然年 Q3(或最接近的财季)呈现出一个很清晰的格局:环比普遍反弹,但同比方向严重分化。ASML 和 TEL 的环比弹性最大,KLA 是唯一同比正增长的美国厂商,AMAT 基本走平,Lam同比金额大增但占比在收窄。环比变化:从 Q2 的约 9.2 亿欧元增长约 109%,单季接近翻倍同比变化:较 2025 年 Q3 的约 23 亿欧元下降约 17%同比变化:上年同期 25.48 亿美元,微降约0.4%,基本持平口径:FQ3 2026(截至2026年7月26日)同比变化:上年同期约22.8亿美元,同比增长约27%关键背离:金额同比上升,但中国占比从 43% 降至 35%,说明总营收增速更快,中国区的相对权重在收窄同比变化:同比增长12.5%,且大幅超出分析师约 10 亿美元的预期环比变化:增长 52.5%,创历史新高,中国占比约四成同比变化:最新单季同比未在公开摘要中直接披露;但上一可比财季(截至 2025 年12 月)中国营收为 1,755 亿日元,同比曾下降 37.2%,说明当前是从低位强劲反弹第一,ASML 和 TEL 的环比跳升最剧烈,但两者性质不同。 ASML 从 Q2 的 9.2 亿欧元拉到 19.3 亿欧元,主要是前期被压制的发货节奏集中释放;但同比仍在下降,说明中国需求的中期中枢尚未回到 2025 年高位。TEL 的 3,399 亿日元环比增 52.5% 并创新高,反弹力度更强,但同样是在此前季度大幅下滑之后的修复,不宜简单线性外推为持续上行。第二,美国三家厂商的金额走势比 “占比” 更有信息量。 AMAT 25.06 亿美元几乎与去年同期持平,说明其中国业务在出口管制背景下已经进入“横盘”状态;Lam 28.9亿美元同比增约 27%,但占比从 43% 掉到 35%,意味着中国区金额在涨,全球其他区域涨得更快;KLA 14.3 亿美元同比增 12.5%,是三家美国厂商中唯一金额和占比同时相对坚挺的,反映其量检测设备在中国成熟制程和存储客户中仍有较硬的采购需求。第三,绝对金额的排序在 Q3 是:Lam(28.9亿美元)> AMAT(25.06 亿美元)> TEL(3,399 亿日元,按日元绝对额换算后约 22—23 亿美元区间)> ASML(约 19.3 亿欧元,按金额体量大致相当或略低)> KLA(14.3 亿美元) 。 但 TEL 的日元金额不宜直接与美元厂商精确横向对比,汇率波动会明显干扰排序。口径提示:AMAT 截至7月26日,与自然 Q3 有约两个月错位;ASML、Lam、KLA、TEL 均更接近自然年 7—9 月,但 ASML 为设备销售额估算值,TEL 的最新单季同比基数在公开信息中未完整披露。因此,这张表适合看方向和量级,不适合把五家金额直接加总。Lam 与 imec 扩大合作,加快干法光刻胶研发 !
Applied Materials 将增持 Besi 至约 20% 股份 !
↓设置星标,精彩不错过↓


本文仅作行业信息分享、技术交流,不涉及任何涉密内容欢迎关注本公众号,获取更多半导体设备、工艺、产业动态
转载说明:本文系转载内容,版权归原作者及原出处所有。转载目的在于传递更多行业信息,文章观点仅代表原作者本人,与本平台立场无关。若涉及作品版权问题,请原作者或相关权利人及时与本平台联系,我们将在第一时间核实后移除相关内容。

 五度妙笔
 企业透视镜
 API商城

 数据库