五度妙笔
 企业透视镜
 API商城

 数据库
美国炼油厂非计划性停工或影响油运市场
如果即将到来的炼油厂检修期出现意外状况,成品油轮市场或将面临货源供给紧张的局面。
船舶经纪商Gibson在其最新周报中表示,美国炼油厂检修通常在10月达到高峰,历史上该时段会对油轮运费形成压制。然而,今年情况有所不同,受丰厚利润驱使,炼油企业不愿关停装置,目前已确认的秋季检修项目寥寥无几。上周,美国炼油厂开工率达到97.4%,创下2018年以来新高。该态势将在第四季度为美国墨西哥湾沿岸成品油轮运价形成坚实支撑。目前美国第三石油区(PADD 3)即墨西哥湾沿岸唯一已确认的检修项目为爱克森美孚博蒙特炼油厂,涉及一套催化裂化装置以及至少两套加氢处理装置,检修周期约45天,从12月初持续至次年1月中旬。由于催化裂化装置检修规模有限,PADD3的汽油出口量在第四季度将维持高位。
Gibson称,馏分油供应同样充足。往年10—11月会对市场造成压力的原油蒸馏装置集中检修,今年基本不会发生。PBF能源将查尔梅特炼油厂的原油蒸馏装置与焦化装置检修推迟至 2027年,CITGO也把莱克查尔斯炼油厂焦化装置检修延后。与此同时,Valero预计第三季度墨西哥湾沿岸炼厂的加工量将达到178万至183万桶/天,维持当前的强势水平。值得注意的是,并非全部检修计划都会对外公布,结合当下市场环境,部分装置今年可能选择小规模检修。国际能源署(IEA)预测显示,北美10月炼厂加工量将较8月下降约8%至1880万桶/天,11月将小幅回升至1950万桶/天。
Gibson指出,就运费而言,基于当前基本面,美国墨西哥湾至拉美及欧洲两大短途航线受到的冲击有限。已公布的检修项目不多,大幅降低了市场阶段性扰动风险,但也意味着大量常规检修被延后至2027年上半年。与此同时,墨西哥湾沿岸炼厂检修规模较小、成品油出口稳定,使得美湾至欧洲航线柴油跨区套利窗口的存续周期将长于往年。同时,炼厂持续高开工保障了成品油出口货源的稳定性,也进一步压缩了拉美地区成品油的进口套利空间。当前市场核心风险并非计划内停工,而是非计划意外停工。大量检修工作积压延后,令美国炼油系统长期维持近满负荷运行状态,几乎没有备用产能应对突发故障。叠加大西洋飓风季持续至11月30日,尽管今年厄尔尼诺现象可在一定程度抑制风暴活动,但四季度市场突发扰动风险仍客观存在,是行业重点关注的隐患。
报告还进一步指出,除炼厂运维因素外,巴拿马运河的通行限制仍在持续收紧,通航条件还存在进一步恶化的可能,这或将直接推高美国墨西哥湾至南美西海岸航线的运费。南美西海岸的成品油进口高度依赖美国墨西哥湾货源,可替代的供给渠道十分有限。因此,巴拿马运河扰动因素造成成品油轮运力趋紧,叠加成品油贸易基本面利好,该航线的市场多头情绪将得到大幅提振,行情波动也会传导至区域内其他航线,从而带动整体运价上行。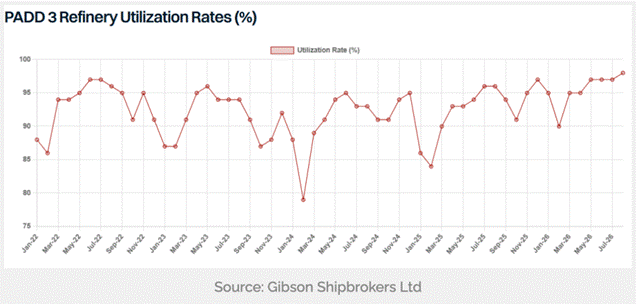
Gibson认为,上述被推迟的检修项目最终何时落地同样值得关注,运费市场势必会受到影响。如果检修持续向后推,2027年初或将迎来大规模检修潮。不过炼油企业可以分批次关停单套装置,而非一次性关停整座炼厂。这种分阶段检修模式的前提是新年后炼油利润依旧丰厚,该情景存在可能性,却无法保证。但无论如何,底层事实不会改变:美国相当一部分炼油产能终究需要检修,检修一旦落地,将对成品油轮市场产生显著影响。
Gibson指出,库存与区域需求格局也会对市场形成约束。当前PADD3与PADD1(美国东海岸)的柴油库存处于历史低位,且未来数月本土终端需求大概率上行,这会进一步压缩可用于出口的馏分油货量。尤其11月美国中期选举临近,成品油价格带有政治敏感性,一旦国内油价走高,出口将进一步受限。在这一背景下,柴油的跨境套利空间以及整体出口总量都会触及上行天花板,进而限制相关航线的运价上涨潜力。
Gibson也同时指出,本次分析中的关键不确定因素是俄罗斯。针对俄罗斯成品油出口的限制仍在生效,虽有传闻最早9月就会放宽,但尚未得到证实。若出口限制延续,南美受到的冲击最大。当地进入种植季,柴油需求攀升,美国海湾的油品恰好可以填补这一供应缺口,进而支撑TC18航线套利行情保持坚挺,利好该航线上MR型成品油轮的运输需求。
总体来看,PADD3炼厂年底前将维持高负荷生产,持续支撑汽油出口以及跨大西洋柴油套利交易。当前市场的核心风险并非已经确定的检修时间表,而是满负荷运行的炼油体系缺乏容错空间,突发非计划停工很可能引发货运市场的连锁波动。
来源:Hellenic Shipping News Worldwide