
 五度妙笔
 企业透视镜
 API商城

 数据库
行业透析▏2026年无人艇行业应用领域、进入壁垒及市场规模

无人艇(简称USV),又称无人水面艇、水面无人航行器或水上无人机,是指在水面航行且无人员随艇操控的智能化平台,通过遥控或自主控制系统执行各类任务。无人艇目前已发展成一种高自主的海洋智能无人系统,其通过将人工智能、环境感知、数据融合、运动控制、通信传输、平台设计等专业领域相结合,实现自主航行、智能避障、目标识别、协同作业、多模通信等功能,可搭载不同的载荷,代替人去执行各类危险、繁复、枯燥的水上作业任务。
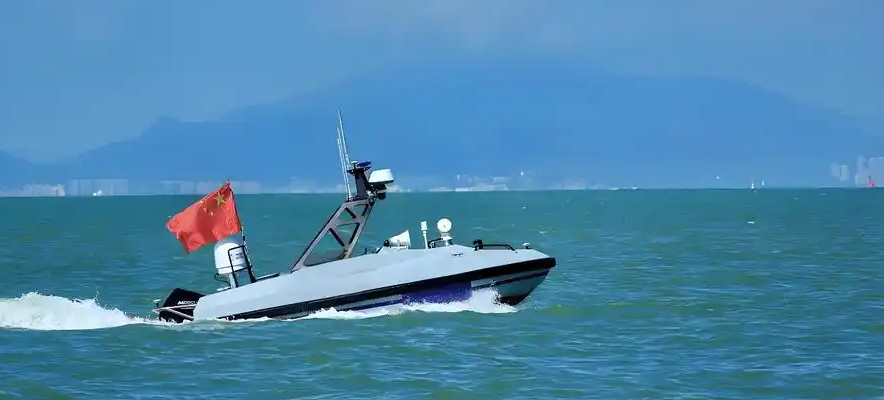
按应用领域不同,无人艇可以分为军用无人艇和民用无人艇,其中,军用无人艇主打海防作战与军事勤务,配备雷达、声呐、光电探测及作战载荷,主要承担海域巡逻、反潜扫雷、海上侦察、电子干扰、战场支援等任务,具备高隐身、强续航、高抗风浪特性,可替代人员完成高危海上军事作业;民用无人艇偏向海洋民生与产业服务,搭载水质监测仪、测绘设备、安防摄像头等民用设备,应用领域主要集中在海洋工程、公共安全、水域生态环保和智慧水利这几个大方向,在港口安防、水利检查、海岸巡查等领域也有应用。
在海洋工程与生产作业领域:深远海养殖是目前很热门的应用,像广东湛江就有全国首艘大型无人驾驶自动投喂船“粤坡渔养10001”,能按航线自主航行、精准投喂,效率和饲料利用率都比人工高不少;无人艇可以用于海上风电与油气运维,涉及场区规划、勘测、施工和运维阶段的全过程检测,比如地形地貌监测、水下构建物探测等,能减少人员出海风险;无人艇用于海洋观测与调查,包括海洋测绘、物理海洋观测、海洋生化环境监测等,能长时间、高精度地采集数据。
在公共安全与应急救援领域:无人艇可以执行水面巡逻、侦察取证、喊话驱离等任务,如有公安局用无人艇进行环岛巡逻警戒,在夜间多次发现偷渡和走私行为,还能作为执法证据;在人员落水、船只遇险等突发情况时,无人救生艇能快速出动,减少施救人员涉险。
在水域环保与生态监测领域:无人艇可以搭载多种传感器,进行走航式水质监测、定点采样,还能自动生成采样报告,在环保、水文领域应用很成熟;可以进入复杂或危险水域,采集水深、流速、水下地形等数据,为防洪减灾、水利工程管理提供支撑;无人清漂船已经能自主完成水面垃圾清理、水草收割等日常维护工作,在城市河道、湖泊景区很常见。
在城市水域与文旅领域:无人艇可用于巡查非法捕捞、排污口偷排等行为,还能监测水面漂浮垃圾、蓝藻爆发等环境问题;还能进行水上观光,像武汉东湖已经有L4级智能无人游船投入商业运营,可以自主航行、避障,提供观光、水上下午茶等服务。
当然,目前针对无人艇的法规和标准还在建立与完善中,无人船目前还不能完全脱离安全员独立运营,实际应用时还是要遵守当地监管要求。
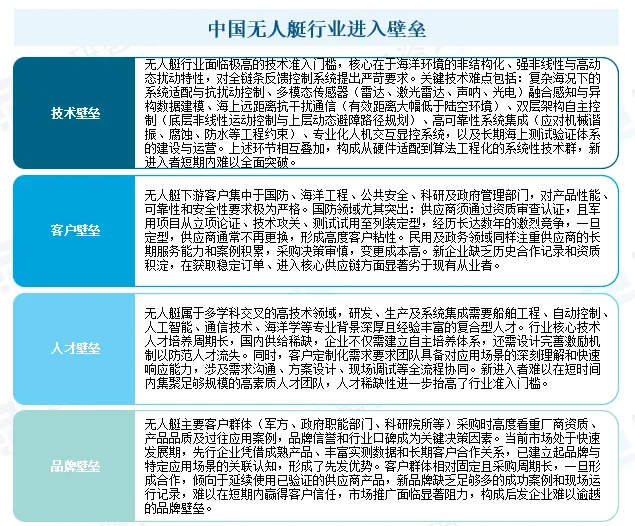
我国无人艇行业的进入壁垒不是单一维度的,而是技术、客户、人才、品牌与资金等多种要素相互叠加、彼此强化的系统性高墙,短期内难以从单一方向突破。无人艇核心竞争力植根于复杂海洋环境下的全链条闭环控制系统,相比无人机、无人车,海洋环境的非结构化、强非线性与高动态扰动会带来系统性技术挑战,具体技术壁垒如下:
第一,风、浪、涌等持续外力扰动,叠加船舶大惯性、大转弯半径、无法瞬时启停等物理约束,对设备环境适配与系统集成要求严苛,稳定运行是基础门槛;第二,强海杂波干扰使传感器信号失真严重,须融合雷达、激光雷达、声呐、光电等多源数据,涉及底层硬件适配与异构数据融合,复杂度高;第三,陆空通信技术在海上性能大幅衰减,阴雨、海浪、海杂波等因素使有效传输距离大幅缩短(陆域30-40公里,海上通常不足10公里),须针对性攻关通信方案,直接决定作业半径与管控能力;第四,底层运动控制须采用自抗扰等非线性技术抵御风浪扰动;上层路径规划须实现静态岛礁预规避与动态船舶实时避障,二者叠加构成智能化核心壁垒;第五,在机械谐振、海水腐蚀、防水密封等工程约束下,实现多传感器、控制与动力系统一体化协同集成,长期可靠运行是从研发迈向产业化的关键门槛;第六,须依托长期、系统的海上实测积累,测试场地、设备配置与运营成本均显著高于陆域无人系统,覆盖近岸与远海全场景的完整测试体系本身即构成重要准入壁垒。
另外,无人艇下游客户涉及国防安全、公共安全、科学研究等领域,对产品和服务要求严于传统船舶,且供应商确定后高度稳定、不易变更:供应商须通过资质审查,从立项到列装需经历长周期、全国性竞标,涉及综合论证、技术攻关、测试试用等环节,项目定型后供应商通常不作更换;大型客户通常对潜在供应商进行严格的资质审核与产品、服务验证,并将合格企业纳入供应商名单,只有被纳入名单的企业才有供货资格。
再者,无人艇是多学科交叉领域,融合船舶工程、人工智能、控制理论、通信技术、海洋工程及新能源等多学科成果,人才供给稀缺且培养缓慢,制约创新能力的快速构建。客户涵盖军方单位、自然资源、公安、海事、渔政、交通、应急管理、生态环境等职能部门,采购中高度关注厂商资质与产品品质。
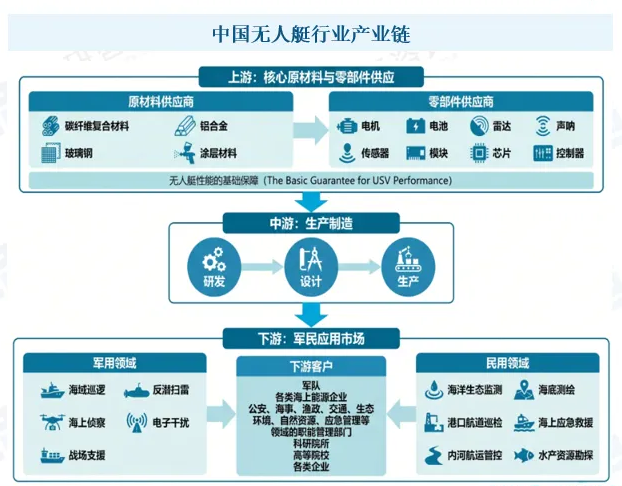
我国无人艇行业产业链已形成上游核心原材料与零部件供应、中游生产制造、下游军民应用的完整闭环结构,各环节相互协同、层层递进,共同推动产业发展,上游是无人艇性能的基础保障,主要包括碳纤维复合材料、铝合金、玻璃钢、涂层材料等原材料供应商以及电机、电池、雷达、声呐、传感器、模块、芯片、控制器等零部件供应商;行业中游为无人艇研发、设计、生产等环节;行业下游为应用市场,包括军用领域和民用领域,其中,军用场景主要包括海域巡逻、反潜扫雷、海上侦察、电子干扰、战场支援等军用场景以及海洋生态监测、海底测绘、港口航道巡检、海上应急救援、内河航运管控、水产资源勘探等民用场景,下游客户主要包括军队,各类海上能源企业,公安、海事、渔政、交通、生态环境、自然资源、应急管理等领域的职能管理部门,科研院所、高等院校、各类企业等。
无人艇作为具备无人智能化能力的特种船艇,历经从遥控到自主航行、从单体作业到集群协同的发展历程,平台技术与应用推广逐步走向成熟,形成军用与民用两大核心领域,军用领域中,无人艇作为新型作战装备,正成为世界军事强国构建海上作战体系、抢占竞争制高点的关键力量,民用领域则作为海上新质生产力载体,广泛应用于海洋工程、公共安全、海事监管、生态环保等场景,通过集群化部署与轻量化智能替代,实现提质增效、降本减碳,支撑海洋治理现代化。
近年来,全球无人艇市场快速发展,只是全球无人艇市场规模目前公开资料存在多套差异较大的预测数据,核心原因是不同机构对“无人艇”的统计口径不同。主流口径(含军用大型无人艇)的2024年全球无人水面艇市场规模约为137.9亿美元,2025年增至153.7亿美元,预计以11.73%的年均复合增长率增长,到2032年达到335亿美元(即下图所列)。另一个更激进的口径来自美国调研机构WISE GUY REPORTS,该机构估算2024年市场规模为253.9亿美元,预计到2032年将达1435亿美元,年均增速约24.17%。相对保守的估算,仅指水面无人舰艇(口径更窄),2024年市场规模约17.5亿美元,预计2030年达34.5亿美元。目前行业整体处于快速成长期,国防领域是主要应用方向,占比约61%,全球超54%的海军现代化计划已纳入无人艇。
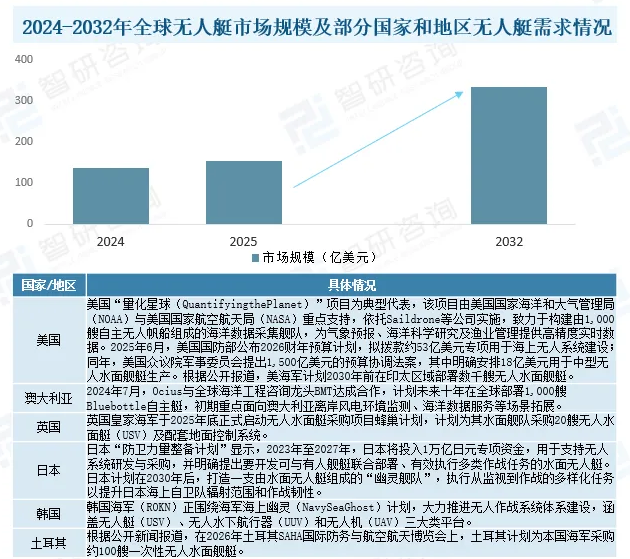
目前,全球无人艇市场正处于从技术成熟向爆发式采购过渡的拐点,不同国家和地区纷纷加快了对无人艇装备的研发和部署,其中,美国正在以资本巨浪推动其无人艇产业狂飙,意图提前锁定下一代的海洋控制权,如美国2026财年预算计划拟拨款53亿美元专项用于海上无人系统建设,美国无人艇初创企业Saronic自2022年成立以来,获得多轮股权融资、累计已超25亿美元;澳大利亚2024年7月,Ocius与全球海洋工程咨询龙头BMT达成合作,计划未来十年在全球部署1000艘Bluebottle自主艇,初期重点面向澳大利亚离岸风电环境监测、海洋数据服务等场景拓展;英国皇家海军于2025年底正式启动无人水面艇采购项目蜂巢计划,计划为其水面舰队采购20艘无人水面艇(USV)及配套地面控制系统。
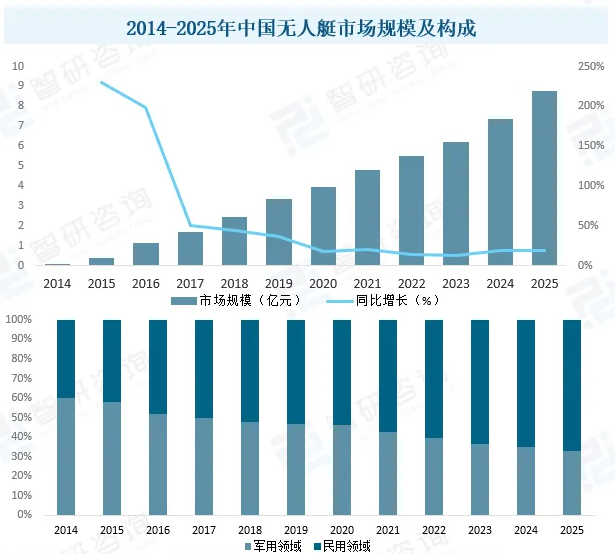
与海外发达国家相比,我国无人船艇行业起步相对较晚,但近年来随着政策支持、技术突破与应用场景的持续拓展,行业正进入加速发展阶段。我国无人艇市场的规模目前不同机构的统计口径差异较大,智研咨询数据显示,2025年我国无人艇市场规模为8.77亿元,同比增长18.8%,其中民用领域占比约66.97%,军用领域占比约33.03%(即下图所列)。另有市场分析(引用QYResearch数据)称,2025年中国USV市场规模达38.6亿元人民币(约合5.4亿美元),占全球市场的32.7%。两个数字差异明显,主要是因为统计范围不同(如是否包含大型无人艇、军贸出口、配套系统等)。总体来看,行业正处于加速增长阶段,民用市场率先放量,军用市场稳步跟进。
当前,我国无人艇发展正处在从技术突破走向规模化应用的关键阶段,大型化、智能化、集群化、体系化及军民融合发展将是未来主要发展方向。百吨级、千吨级等大型水面无人平台被列为世界军事强国下一步研发的重点方向,如中国船舶集团的“虎鲸”号大型无人作战艇排水量达420吨,续航超4000海里;自主控制、多源感知、可靠通信、集群协同等核心技术不断升级,主流产品已具备复杂水域自主路径规划、动态避障、自主返航及故障自诊断能力,正从辅助驾驶向更高等级自主驾驶演进;集群化成为关键方向,国内企业在自主控制、集群协同等指标上与国际先进水平并跑,如云洲智能等企业已完成大规模无人艇协同演示;人工智能、大数据与无人艇深度融合,自动驾驶式无人艇增长率预计达14%,有望占据市场主导。
未来,随着海洋经济战略深化、军民融合技术双向转化、AI与多传感器融合等核心技术持续突破,以及国防现代化建设、海洋资源开发、海事监管与应急救援等场景的需求持续释放,无人船艇将在更多领域发挥关键效能,市场前景广阔可期。
1
END
1
相关阅读推荐
溪流笔谈▏中国无人艇领域值得关注的初创公司有哪些?
溪流笔谈▏年度盘点:2026年海上无人系统发展趋势
溪流笔谈▏我国无人船行业发展现状、市场规模及未来发展趋势
行业话题▏Deepseek:海洋无人艇产业发展现状
行业资讯▏美调研机构预测:2032年无人艇市场规模超1400亿美元
行业透析▏无人水面艇市场规模及预测


公众号
溪流之海洋人生
微信号▏xiliu92899
用专业精神创造价值
用人文关怀引发共鸣
您的关注就是我们前行的动力
投稿邮箱▏2705319347@qq.com


