
 五度妙笔
 企业透视镜
 API商城

 数据库
2026年第二季度班轮公司盈利排行榜出炉!
2026年第二季度,在进口商提前备货、地缘紧张局势降低有效运力、多地港口拥堵等多重因素的共同影响下,全球集装箱航运市场强劲反弹,带动班轮公司业绩全面回暖。十家全球主要班轮公司净利润合计约46.3亿美元,第一季度仅为16.7亿美元,环比大涨177.2%,一举扭转此前的低迷。
同时,班轮公司业绩继续分化。马士基净利润同比、环比均大幅增长,在本轮市场反弹中势头突出。ONE则净利润同比、环比双双两位数下降。行业“整体回暖、个体分化”的格局进一步强化。
全面回暖
在经历了第一季度的集体低迷后,第二季度,班轮公司业绩强劲反弹,以马士基的表现最为突出。其以13.1亿美元的净利润,领跑全球主要班轮公司净利润排行榜,同比增长105.3%,环比更是大增1210.0%,是净利润环比增长最高的企业;此外,实现营收157.6亿美元,也是季度营收最高的企业。
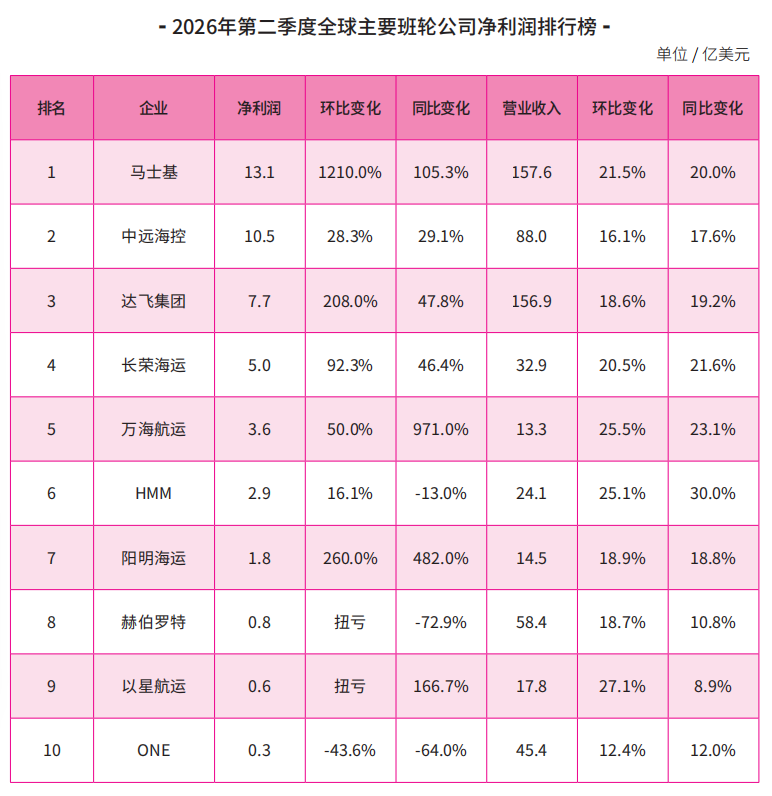
中远海控以净利润10.5亿美元,位居排行榜第二,同比、环比分别增长29.1%和28.3%;营收88.0亿美元,同比增长17.6%,环比增长16.1%,整体表现依然稳健。达飞集团净利润为7.7亿美元,排名第三,同比增长47.8%,环比大涨208.0%;营收156.9亿美元,同比增长19.2%,环比增长18.6%。
排名第四位的是长荣海运,净利润5.0亿美元,同比增长46.4%,环比增长92.3%;营收32.9亿美元,同比增长21.6%,环比增长20.5%。万海航运紧随其后,净利润3.6亿美元,同比大幅增长971.0%,是净利润同比增长最高的企业,环比增长50.0%;营收13.3亿美元,同比增长23.1%,环比增长25.5%。HMM排名第六,净利润2.9亿美元,但同比下降13.0%,是为数不多的净利润同比下降的企业;营收24.1亿美元,同比增长30.0%,环比增长25.1%,呈现出“增收不增利”的特点。
其他企业的净利润均在2亿美元以下。阳明海运净利润1.8亿美元,排名第七,同比增长482.0%,环比增长260.0%,均实现大幅增长。赫伯罗特和以星航运则在第一季度亏损的情况下,实现季度扭亏,分别盈利8300万美元和6400万美元,但相比上年同期,赫伯罗特净利润同比大跌72.9%,以星则同比增长166.7%。令人颇感意外的是ONE,第二季度净利润仅为3100万美元,同比下跌64.0%,环比下跌43.6%,成为第二季度唯一一家净利润环比下跌的企业。
纵观第二季度班轮公司净利润排行榜,全部企业均实现盈利,但头部集中度依然较高。榜单前三位的马士基、中远海控、达飞的净利润合计31.3亿美元,占十家公司总净利润的67.6%;前五家企业净利润合计39.9亿美元,占比约86.2%。而排名后三位的赫伯罗特、以星航运和ONE,净利润总和还不到1.8亿美元,与排名第七位的阳明海运接近,业绩分化的格局十分明显。
总体而言,第二季度,班轮公司业绩在运价反弹和有效运力收紧的推动下,整体回暖,但不同企业在航线布局、运力结构、合同货与现货比例、成本控制等方面的差异,造成盈利弹性显著不同。
量价齐增
班轮公司业绩全面回暖,最主要的原因是市场从“量增价跌”转变为“量价齐升”。地缘政治冲突叠加恶劣天气,使得有效运力收缩,大幅推涨运费,主要班轮公司货运量与平均运费实现双增长,从根本上扭转了业绩承压的局面。
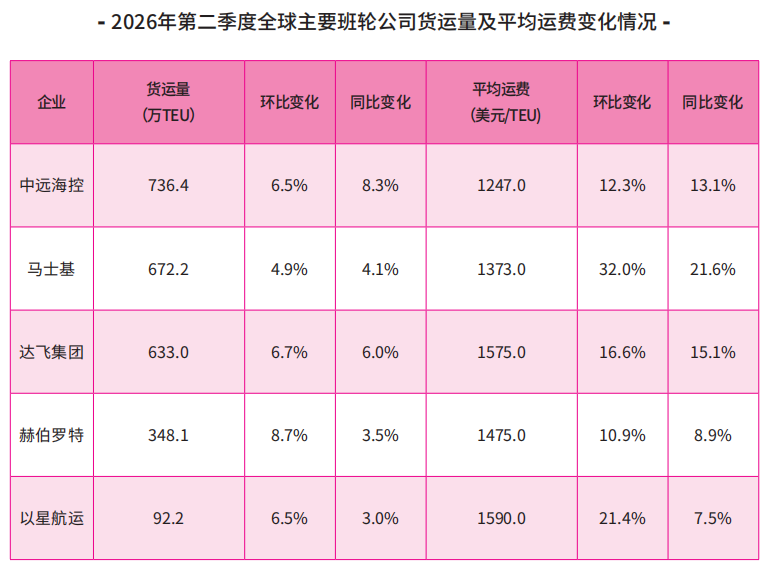
已公布第二季度货运量数据的班轮公司,均实现同比增长。中远海控完成货运量736.4万TEU,同比增长8.3%,是同比增幅最高的企业;马士基完成货运量672.2万TEU,同比增长4.1%,主要由亚洲出口带动;达飞完成货运量633.0万TEU,同比增长6.0%;赫伯罗特348.1万TEU,同比增长3.5%;以星航运92.2万TEU,同比增长3.0%。
更关键的变化在于平均运费的大幅反弹。
上海航运交易研究所(筹)发布的上海出口集装箱运价指数(SCFI)显示,2026年6月底,SCFI综合指数报3239.64点,相比3月底的1854.96点,增长74.6%,相比年初的1647.39点,大幅增长96.7%。其中,跨太平洋航线运费涨幅最为明显。6月底,上海港出口至美西和美东基本港市场运价(海运及海运附加费)分别为6067美元/FEU和7384美元/FEU,相比3月底,分别大涨157.2%和120.2%。
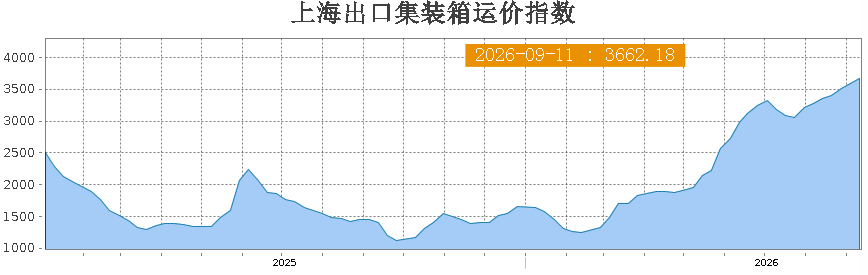
上海出口集装箱运价指数
这一涨势是多重因素共振的结果。受市场需求旺盛、贸易流向不均衡加剧、地缘政治冲突造成运力紧张、全球多地区港口拥堵以及巴拿马运河吃水限制等因素影响,供给端的多重掣肘与需求端的集中释放形成共振,共同推动运价指数持续攀升。
具体到班轮公司,中远海控国际航线平均运费为1247.0美元/TEU,同比增长13.1%;马士基平均运费1373.0美元/TEU,同比增长21.6%,是涨幅最高的企业;达飞平均收入1575.0美元/TEU,同比增长15.1%;赫伯罗特平均运费1475.0美元/TEU,同比增长8.9%;以星平均运费1590.0美元/TEU,同比增长7.5%。相比第一季度平均运费普遍下跌10%至26%,第二季度运费大幅反弹,支撑班轮公司业绩大涨。
不过,成本端的压力依然存在,只是运费上涨的幅度覆盖了成本增量。
具体而言,成本端的压力主要来自三方面:一是中东地区地缘冲突持续扰动航道,部分船舶被迫绕行或滞留,航程拉长直接推高燃油消耗,同时战争险保费大幅上涨;二是港口拥堵和船期紊乱,导致船舶周转效率下降;三是租船市场持续火热,部分中小型船公司为补充运力,不得不接受更高的租金水平。
对此,达飞表示,依托运营优势与灵活的航线网络,该公司货运量同比增长,叠加运费保持稳定,抵消了中东地区冲突带来的额外成本。万海航运也分析称,中东地区局势动荡持续拉高燃油成本,但由于市场运费大幅高于年初水平,尤其是美国航线现货市场运费走高,租船市场也持续火热,运力供应紧张。
可见,航运业的盈利密码就藏在运费与成本之间,第二季度,运费跑赢了。但这一格局能否延续,还取决于两个关键变量:一是运费能否在旺季结束后维持在相对高位;二是成本端压力是否会进一步加剧。而对班轮公司而言,如何在运费高波动周期中,通过合约锁定、航线优化和成本管控来稳定利润,是比单季度盈利更重要的长期命题。
预期向好
展望2026年下半年,班轮公司面临的市场环境依然复杂多变,机遇与挑战交织演变,但整体预期向好。
一方面,全球贸易量预计延续温和增长,新兴市场与区域市场仍是全球集装箱航运业的重要增长引擎;在“新旧增长动能转换”的窗口期,人工智能、先进制造、能源转型等新技术,也在孕育贸易增长新动能,为航运市场拓展新的增量空间。
另一方面,地缘政治博弈持续升级,主要经济体关税政策持续加码,加快重塑全球贸易发展格局,市场的不确定性或将进一步加剧,对班轮公司服务灵活性、供应链韧性,提出更高要求。
鉴于第二季度的优异业绩,以及对市场前景的乐观态度,目前,包括马士基、赫伯罗特、ONE、以星在内的多家班轮公司,均上调了全年业绩预期。
马士基上调幅度最大,预计2026年基础息税前利润为45亿至65亿美元,此前预计为20亿至40亿美元。赫伯罗特最新预期息税前利润为1亿至11亿美元,此前预期为-15亿美元至5亿美元。业绩不佳的ONE和以星,也看好市场前景。ONE预计2026财年(2026年4月-2027年3月)营收194亿美元,净利润9亿美元,此前预期为营收185亿美元,净利润3亿美元。以星则最新预期,2026年调整后的息税折旧摊销前利润为20亿至24亿美元,调整后的息税前利润为7亿至11亿美元。
综合来看,尽管地缘政治冲突、贸易政策变动等不确定因素仍然存在,但旺季需求支撑、运力供给受限的基本面,短期内难以从根本上改变,班轮公司第三季度业绩有望延续回暖态势。
此同时,头部班轮公司也在积极调整战略布局,以把握市场机遇,应对潜在风险。
马士基已调整了运力战略,从保守转向扩张,通过订造大型船舶及支线船舶、扩大租船规模,支撑业务增长。
中远海控认为,集装箱航运业已步入体系化、全链化、数智化、强韧性并重的综合实力竞争新阶段,为此,该公司将推进FDE工程师前置部署,深度赋能市场开拓、客户服务、技术开发,统筹全球资源优化布局,精准匹配市场变化与客户需求。
赫伯罗特强调,下半年将继续推动班轮与码头两大板块业务增长,同时严格成本管控,进一步优化财务表现。
阳明海运则强调,将持续密切关注需求变化,适时调整船队部署,同时强化港口管理与成本控制,提升船期可靠性与运营竞争力。
版权说明
本文刊载于《中国航务周刊》,未经授权,禁止转载。
· END ·
欢迎留言,提供新闻线索,投稿可发送至hangwuzhoukan@126.com
本期编辑:Effy 审发:王禹


