
 五度妙笔
 企业透视镜
 API商城

 数据库
中国民营船厂或签下42 艘集装箱船超级大单
全球第二大班轮船东、丹麦航运巨头马士基正式打破坚持多年的集装箱船队运力上限原则,全面重启大规模船队扩张计划。这份重磅造船清单一经曝光,立刻牵动全球造船与航运市场神经,而国内船厂,有望成为这轮巨额订单最大受益者。
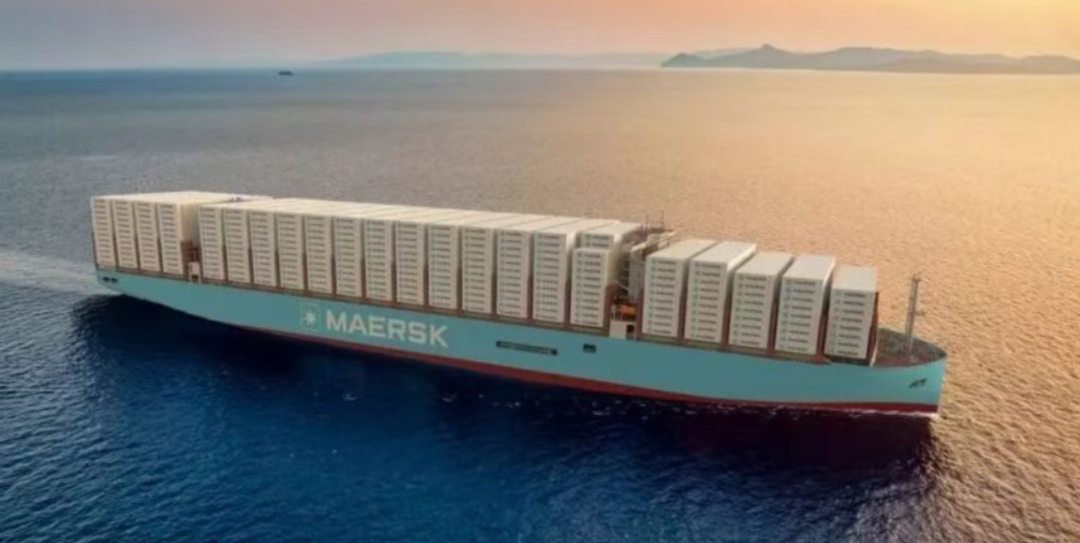
据航运媒体消息,马士基计划订造 42 艘 LNG 双燃料动力集装箱船,整体订单估值高达 89 亿美元,折合人民币约 600 亿元,全部为大型与超大型集装箱船。订单结构清晰,包含 12 艘 24000TEU 级超大型集装箱船、24 艘 19000TEU 级大型集装箱船,外加 6 艘 18600TEU 级大型集装箱船,全部采用双燃料动力,契合航运行业低碳转型的大趋势。
其中 12 艘 24000TEU 超大型集装箱船项目,仅有韩华海洋一家韩国船企参与竞标,其余竞争者均来自中国船厂。如若该项目敲定,这也将是马士基历史上采购的最大一批集装箱船。24 艘 19000TEU 级集装箱船采用 12+12 艘备选模式,目前马士基正和恒力重工深度磋商,恒力重工凭借更有竞争力的交船周期,在竞争当中占据上风。6 艘 18600TEU 级船舶,则是新时代造船此前合同中的备选生效订单。早在 2026 年 2 月,马士基就与新时代造船签署 8+6 艘同型船建造合同,一旦备选订单激活,双方合作总量将达到 14 艘。目前新时代造船已经为此批新船向韩国 STX 发动机采购主机,订单落地信号十分明确。
综合现有市场信息,马士基这一史诗级订单,很大概率将由中国船厂包揽。这也延续了马士基自 2024 年以来的采购倾向,越来越多新船项目向中国船厂倾斜。放眼整个集装箱船市场,订单流向中国早已不是偶然现象。2026 年上半年,全球集装箱船新船签约合计 388 艘,超过 80% 订单被国内船厂收入囊中,韩国船厂的箱船接单占比仅维持在 10‑15% 区间。
中国船厂能够在全球箱船市场占据主导地位,核心来自两大优势。第一是产能与交船周期优势,面对全球船东集中下单,不少海外船厂排期爆满,中国船厂依靠成熟完备的产业链,能够给到船东更早的交船节点;第二是技术实力持续突破,在双燃料、绿色环保集装箱船领域,国内船厂不断迭代优化设计与建造工艺,从过去追赶者,转变为绿色船型的主要输出方,匹配国际头部船东的低碳发展诉求。
大手笔造船的背后,是马士基 “内忧外患” 的行业处境,标志这家航运巨头正式调整执行十年之久的综合物流整合战略。过去马士基把重心放在物流业务多元化布局,希望以此对冲海运运价剧烈波动带来的经营风险。但疫情过后,海运运价回归常态,陆运、空运物流板块盈利不及预期,庞大的组织架构与基础设施维护成本反而形成沉重负担,综合物流战略的短板充分暴露。
经过复盘,马士基做出战略调整,不再盲目向外扩张多元化物流版图,转而回归海运主业,最大化提升集装箱海运业务运营效率。过去数年,即便是航运景气周期,马士基也严格把船队总运力控制在 400‑440 万 TEU,新船大多只用于替换老旧船舶,不做净运力扩张。时至今日,马士基旗下共计 752 艘集装箱船,总运力接近 475 万 TEU,原有船队已经摸到业务发展的产能天花板,扩张迫在眉睫。
来自竞争对手的压力同样不容小觑。2022 年初,地中海航运 MSC 完成反超,登顶全球第一大班轮公司。短短四年,MSC 运力已经逼近 740 万 TEU,相比马士基高出 270 万 TEU,差距持续拉大。而排名第三的达飞海运同样攻势凶猛,公开宣称要在 2027 年之前超越马士基,抢占全球第二席位。当前达飞现有运力约 440 万 TEU,和马士基相差 35 万 TEU,但在建订单运力达到 170 万 TEU,高于马士基的 120 万 TEU。待全部在建船舶交付,班轮行业第二的排位就将改写。
一边是自身物流战略遇阻、船队产能触顶,另一边前有 MSC 遥遥领先,后有达飞步步紧逼。多重压力叠加之下,马士基彻底放弃保守策略,抛出 42 艘新船采购计划。
这一笔超级订单,不仅会重塑马士基自身船队结构,也将进一步巩固中国船厂在全球集装箱船建造赛道的优势地位。绿色双燃料大型箱船订单持续涌入,也对国内船舶产业链、监造技术人才、涉外项目对接能力提出更高要求,未来无论是船厂技术岗位,还是外派船东监造岗位,既懂造船工艺又具备海事英语能力的从业者,将迎来更多高薪发展机遇。


