五度妙笔
 企业透视镜
 API商城

 数据库
马士基CEO:运价中枢或上移,将继续扩大船队规模
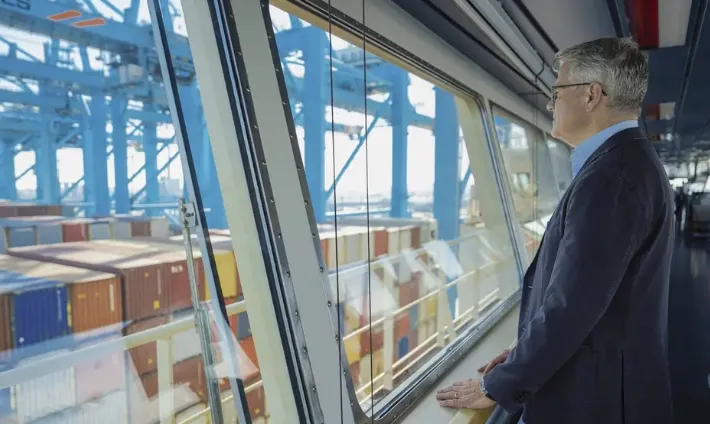
疫情之后,集装箱航运市场的定价逻辑正发生深刻变化。马士基首席执行官柯文胜认为,港口、码头及陆侧基础设施瓶颈仍将持续存在,运价虽难免波动,但未来平均水平可能高于疫情前。与此同时,马士基已开始重新考虑扩充船队规模。
柯文胜近日表示:“疫情以来,航运定价方式已发生根本性变化。”在他看来,市场存在一个“价格底部”,当供需与基础设施瓶颈同时出现时,船公司获得更高收益的空间亦较过去更大。
运价仍将波动,但中枢可能上移
过去数年,马士基一直强调整合海运、物流及陆侧供应链,并未像MSC那样大规模扩张新船,其集装箱船队规模因此逐渐落后于竞争对手。然而,市场环境正在发生变化。
马士基此前指出,全球远东出口持续增长,贸易流向更趋不平衡,欧洲、南美东海岸、西非及中东等多个区域的港口与陆侧基础设施已承受较大压力。第二季度强劲的现货运价亦推动马士基上调2026年全年业绩指引。
柯文胜认为,疫情后形成的一个重要变化,是运价对港口、铁路、公路及码头等陆侧瓶颈更加敏感。只要上述环节再度出现拥堵,运价便可能快速上涨。因此,他判断未来数年集运市场仍将出现明显涨跌,但平均运价可能维持在高于疫情前的水平。
马士基已启动船队扩充
柯文胜同时明确表示:“我们将需要更多船舶。”这一表态已开始反映在马士基的船队规划中。9月2日,马士基宣布向中国新时代造船订造8艘1.86万TEU大型集装箱船,计划于2029至2030年交付。马士基称,此次订船属于船队更新计划,旨在保持船队竞争力,并提高未来航线部署的灵活性。
不过,马士基并不认为新增船舶意味着运价将持续上涨。当前全球集装箱船新船订单规模仍然较大,未来新船集中交付亦可能带来阶段性运力过剩。
货代需关注:运力增长与运价走势未必同步
这是当前集运市场值得关注的变化。马士基最新市场更新显示,亚洲主要港口正受到台风、拥堵及船期延误影响,区域内14个主要港口的船舶准班率均出现下降;北美市场则处于旺季,海运运力依然偏紧。
这意味着,未来集运市场的核心矛盾可能不再仅是“船舶是否充足”,而是港口、码头及陆侧供应链能否消化不断增长的货量。对货代而言,即使未来大量新船陆续交付,运价也未必简单回归低位。运力增长、港口拥堵、贸易增长与供应链瓶颈之间的博弈,仍将决定市场价格走势。
- END -
本文由船务资讯基于公开信息整理、编译及优化而成。如需转载,请务必注明出处。