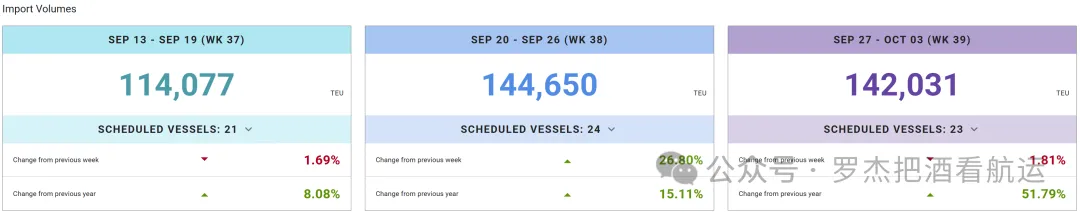
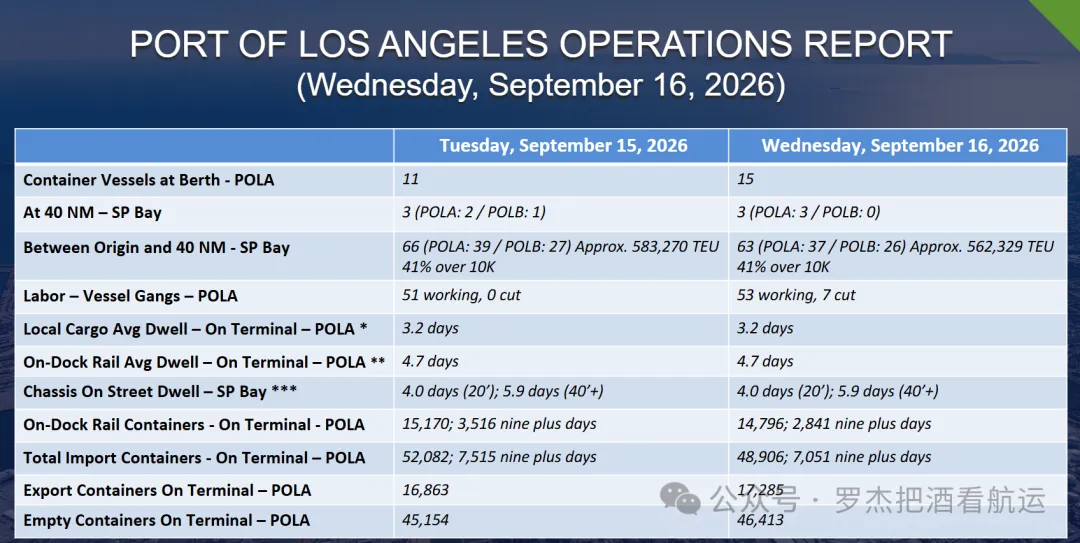
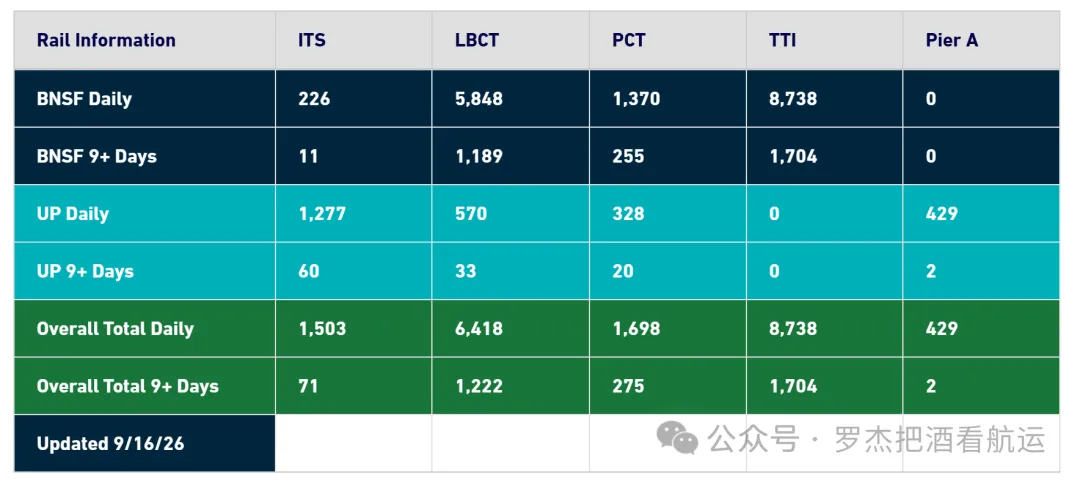
以洛杉矶/长滩港区为例,今年6月以来货量一直在高位,单月货量接近甚至超过疫情期间。目前预测9月货量将达到今年的峰值。一般来说单周货量超过10万TEU就算旺季,9月最后两周预计到港货量将达到14万TEU, 同比大幅增长。这几周整个港区一片繁忙,船只集中到港的那几天甚至出现工班短缺的问题。说白了就是活比人多,工班不够分了。上一次出现工班短缺还是疫情期间。港区虽然繁忙,但是各项指标仍属正常:提重还空总体流畅,重柜(除了查验的柜子)滞留在码头超过LFD的比例非常低。内陆上火车的情况稍微复杂,虽然总体情况可控(洛杉矶港区IPI柜子超过9天还没上火车的比例在20%左右),但是每个码头每家铁路公司的延误情况区别还是挺大的。自6月以来,长滩港的LBCT码头设备出了点问题,IPI柜子延误比较严重,目前情况有所好转,但不排除个别柜子延误2周以上。按道理来说,9月是美线传统旺季最旺的最后一个月,爆仓很正常,为什么会没想到呢?今年情况还真有点不一样。我们倒回去看,5月开始因为担心新的301关税,提前出货很明显,6-7月货量增长迅速,旺季提前到来。在整年货量几乎没有增长的前提下,旺季提前开始意味着提前结束,8-9月货量应该回落,但实际情况并非如此。8月以来运价货量持续上扬,增长的势头一直维持到9月底,委实有点出人意料。究竟是什么原因导致今年旺季持续了小半年之久?
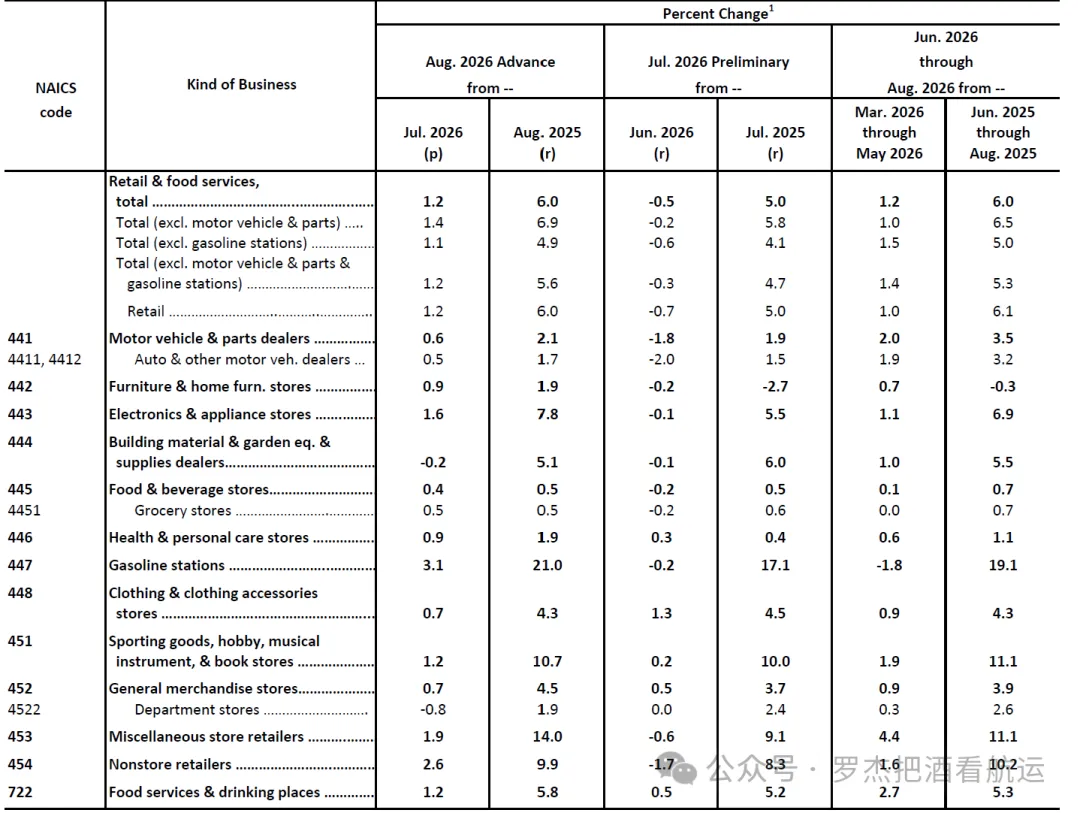
今天美国商务部公布的最新零售数据或许可以给出一部分答案。
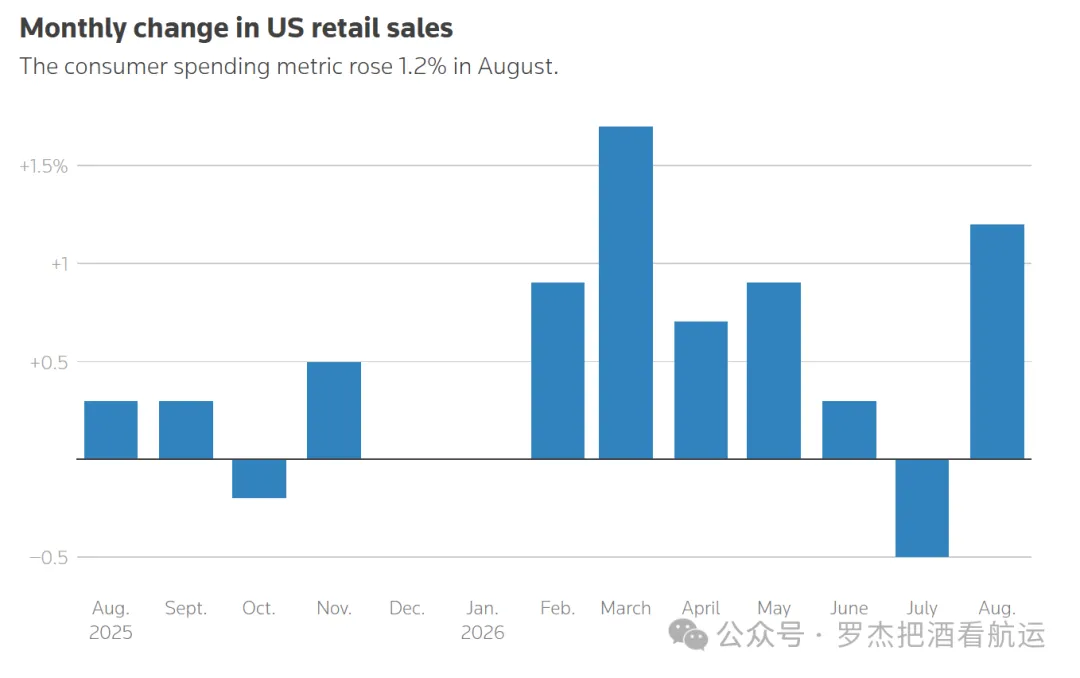
8月零售额在7月跌了0.5%之后强势反弹,环比增长1.2%,超出普遍预期,是三月以来最大单月增幅。从消费品类上看,环比几乎全线增长。跟去年同期也是相同的趋势,虽然要考虑通胀因素,但是消费增长势头一直在维持。
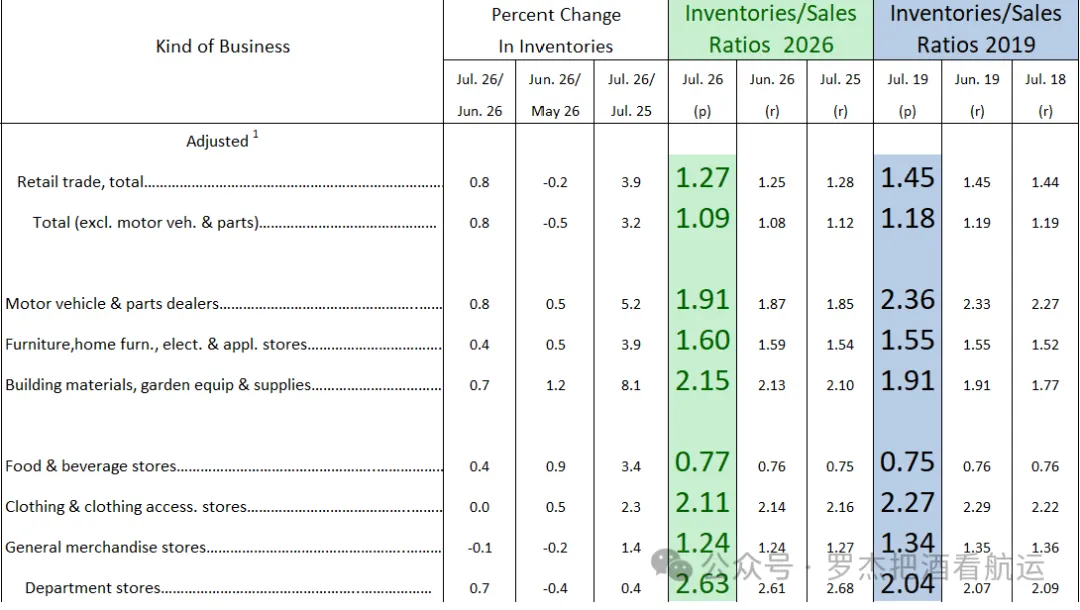
我们再来看一下最新的零售库销比,也许更能说明问题。最新的数据是7月,我跟疫情前的2019年7月做了对比,目前整体零售业库销比仍然远低于当年。
由此我们大致可以这么判断:美国零售业库存水平一直偏低,虽然面临诸多挑战(高油价,高通胀),零售额却一直在增长。美国进口商因为担心库存再次过高,疫情后一直谨慎安排进口量。较低的库存加上持续的消费导致进口商要一直补库存,提前出完货后还继续正常出货,旺季延续到9月份。当然,爆仓除了货量不错以外,船期跳班,空班,延误导致舱位变少,舱位紧张,继续推高美线运费。当下的FAK运费已经接近疫情时期了,有种往日重现的感觉。好消息是在美国端各个物流环节并没有出现疫情期间的大拥堵,最主要的原因是仓库没堵,卸完的货能及时出仓,这样卸船的柜子能及时提走,码头就不会拥堵。在历经疫情大挑战后,美国后端物流也算是见过世面了。只要货物能正常流动,码头就不会塞港。不过库销比是个变量,分母的作用也很大。美联储今天宣布加息0.25%,是近三年来第一次加息,不排除年内还要加第二次。通胀不受控,油价一直在高位,零售销售何时会回落?各种不明朗的因素很难让零售商们放开手脚大肆补货,谨慎进口保持微量增长的趋势不变。稳定的货量遇上脆弱的供给端(地缘冲突,自然灾害,塞港常态化等)是否意味着旺季被拉长呢?美墨贸易体量渐增,部分货主卖家通过比对,想落实一条低波动、高韧性的供应链。美转墨火车跨境模式充分利用了铁路运输“计划性强、运力大、受恶劣天气及边境偶发因素干扰小”的优势,而Calexico作为墨西哥核心口岸之一,清关效率高、可覆盖范围广。
同时,美新物流在美国CFS监管仓优势资源再一次被展现,可提供安全稳定、高性价比的转运服务。近20年ANL Group深耕北美仓配基建,不图一日之功,愿与志同道合的友商、重视长效履约的卖家携手,稳扎稳打赢在墨西哥。

 五度妙笔
 企业透视镜
 API商城

 数据库