五度妙笔
 企业透视镜
 API商城

 数据库
没有天选燃料:航运业2050年烧什么,仍无定论
根据全球海事脱碳中心(GCMD)与波士顿咨询近日联合发布的报告《航行于海事燃料转型》(Navigating the Maritime Fuel Transition)显示,除非碳定价大幅上升,否则航运业摆脱化石燃料的进程仍将十分有限。
这份报告模拟了至2050年的12种燃料路径和6种发动机配置并得出结论:转型与其说取决于某种单一胜出的燃料,不如说更多取决于碳定价、氢能成本、原料供应情况,以及船东在未来十年所作的发动机选择。
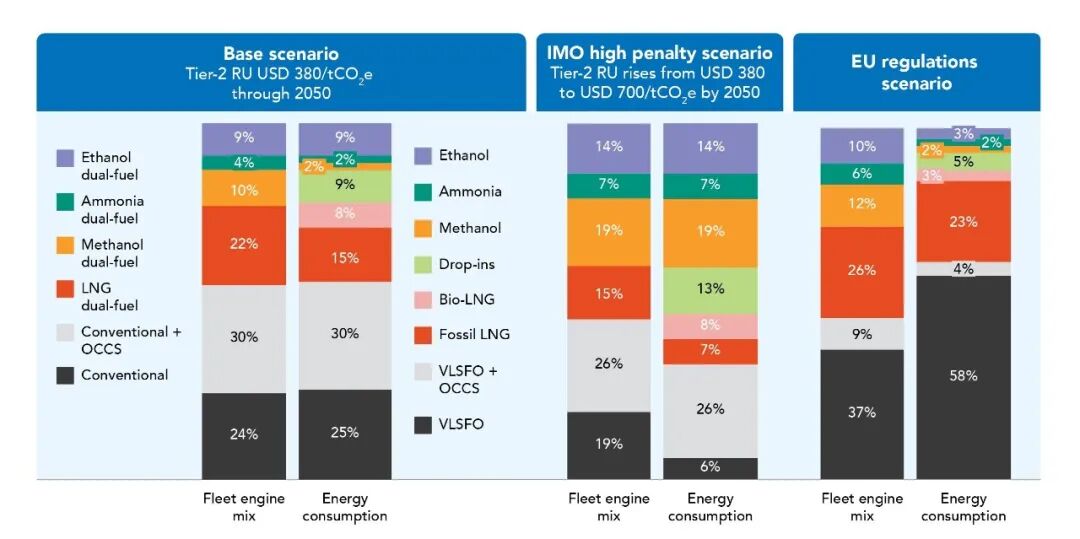
在其基准情景下,假设国际海事组织(IMO)Tier II补救机制罚款为每吨二氧化碳当量380美元,传统燃料仍将占据主导地位。到2050年,极低硫燃料油(VLSFO)和化石液化天然气仍将占船队能耗的40%,而VLSFO结合船上碳捕集又将占另外30%。
图源:全球海事脱碳中心(GCMD)(下同)
若到2050年碳罚款达到700美元/吨,情况将发生明显的变化。两家机构测算,在这一水平下,新型燃料将具备广泛竞争力,约占航运能源消费的61%,而化石燃料则降至约13%。
该研究还发现,电制甲醇和电制氨在经济性上的差距远比人们通常认为的要小。氨受益于更低的生产成本,但这一优势在很大程度上被更昂贵的储存、运输、加注和安全要求所抵消。到2050年,两者在模型中的成本均约为52美元/GJ。
不过,氢才是最大的变量因素,占两种电制燃料平准化成本的54%至60%。如果到2050年可再生氢从基准假设的约每公斤3美元降至每公斤2美元,甲醇和氨合计可满足全球船队36%的能源需求。
对甲醇而言,生物源二氧化碳成本是另一个关键变量。廉价的生物甲醇可以起到过渡桥梁的作用,促使船东现在即订购甲醇兼容船舶,并为日后转向电制甲醇降低难度。
各燃料经济性的此消彼长,最终都指向该研究的核心结论:船东应构建可选择空间,而非孤注一掷押注单一燃料。而这一结论与气体船用燃料协会(Society for Gas as a Marine Fuel, SGMF)刚完成的研究高度呼应。该协会刚刚完成了对液化天然气、氨和甲醇的生命周期评估。
SGMF同样没有为任何一种燃料“加冕”,而是认为生产方式本身可能与燃料同样重要。低碳氨和可再生甲醇具备最深的脱碳潜力,LNG仍是近期最成熟的选项,而甲醇则得益于更便利的储存和操作。
这对订船决策意义重大。全球海事脱碳中心与波士顿咨询指出,到2050年仍在运营的船舶中,超过一半将来自2035年前下的订单。
自2021年以来,航运业已累计产生约3.1万亿美元的现金,超过2004至2008年那轮著名的超级周期。知名海事经济学家Martin Stopford本周在
Capital Link伦敦航运与海事服务论坛上发言表示,这笔意外之财中已有约四分之一投向新船。但最令他担忧的是时机:2023年时,他曾预计行业大规模的船队投资浪潮要到2030年代才会到来;然而,旺盛的市场和充裕的资产负债表实际上已使这轮热潮提前了约八年。
综合来看,GCMD、SGMF和Stopford正从不同角度指向同一个问题:航运业知道自己必须脱碳,但胜出路径的经济性仍未尘埃落定。
其结果是一个尴尬的投资局面。船东如今被要求做出跨度25年的资产决策,而碳价、氢价、燃料供应情况和技术路径仍充满高度不确定性。