五度妙笔
 企业透视镜
 API商城

 数据库
BDI连续回调,国际煤炭散运市场在释放什么信号
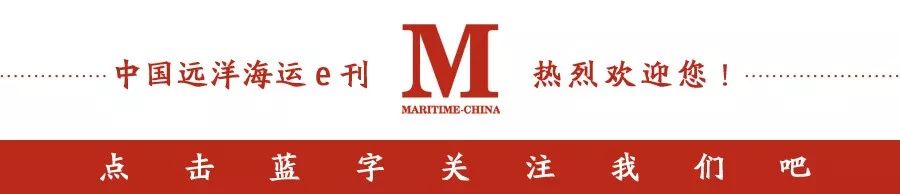
今年前8个月,全球海运煤炭装船量达到8.668亿吨,同比增长1.7%。但进入9月中旬,干散货运价却出现回调。
9月16日,波罗的海干散货指数(BDI)连续第五个交易日下降,报3327点,为9月1日以来低位。
其中,海岬型船指数下跌1.3%至5612点,巴拿马型船指数下跌1.6%至2325点,超灵便型船指数则上涨0.7%至1748点。
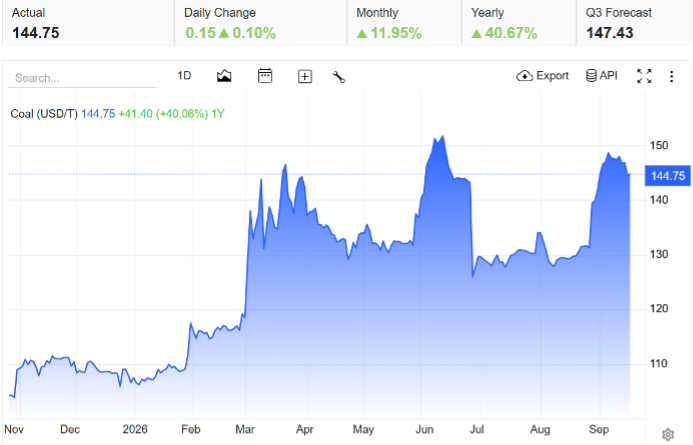
反观国际煤炭价格,Trading Economics数据显示,9月中旬,煤炭价格维持在每吨约145美元,接近三个月来的最高水平,国际能源署表示,中东冲突带来的干扰推高了石油和天然气价格,促使向燃煤发电的转变。
国际能源署(IEA)现预测今年全球煤炭需求将增长1.2%,达到创纪录的89.4亿吨,逆转了此前对小幅下降的预测。
尽管中东并非主要煤炭生产地,且几乎没有煤炭通过霍尔木兹海峡,但随着液化天然气运输急剧下降,欧洲和亚洲主要经济体越来越多地转向煤炭发电。
油价上涨也促使中国增加化工生产中的煤炭消耗。国际能源署补充说,预计2026年全球煤炭产量将下降,主要原因是中国5月发生重大矿山事故后的安全检查大幅减少了产量。
一边是全球煤炭海运量仍在增长,一边是主要大船型运价回落,这种反差说明,当前煤炭散运市场并非简单的“需求转弱”,而是不同进口国、不同航线和不同船型之间的差异正在扩大。
尤其是中国、印度两个最大煤炭进口市场的变化,正在重新影响全球煤炭运输格局。
从近期租船市场看,海岬型船的调整最为明显。Banchero Costa第37周报告显示,太平洋市场在此前快速上涨后出现回落,西澳至青岛航线受到铁矿石询盘减少以及煤炭货盘不足影响,9月11日运价降至17.75美元/吨,较一周前下降1.25美元/吨。
相比之下,煤炭运输占比较高的巴拿马型船市场表现更有韧性。大西洋地区煤炭货盘仍较活跃,美国湾至印度航次一度报至3.55万美元/日;太平洋市场中,印尼至华南的成交大多在1.7万至1.85万美元/日。不过,到周末市场上涨动力也开始减弱。
超灵便型船则相对坚挺。美国湾、大西洋仍有煤炭和石油焦货盘支撑,例如加勒比地区装煤运往欧洲大陆及波罗的海的航次成交水平约为3万美元/日。
这意味着,目前并不是所有煤炭船型都在走弱,而是大型船舶承压更明显,中小型船舶仍能从区域性货盘中获得支撑。
煤炭散运市场当前最大的压力,仍来自中国和印度。
AXS Marine船舶跟踪数据显示,今年1—8月,中国海运煤炭进口量为2.195亿吨,同比下降5.5%;印度进口量为1.498亿吨,同比下降8.1%。与此同时,日本进口增长3.1%至1.059亿吨,韩国增长16.9%至7990万吨,越南增长9.7%至4910万吨。
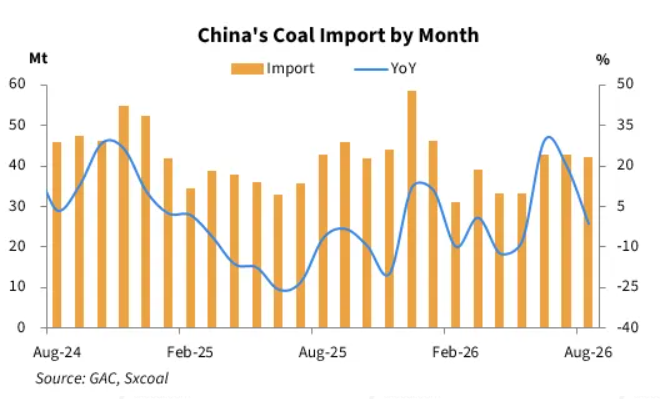
也就是说,亚洲煤炭进口并非全面减少,而是过去最重要的两个买家出现收缩,日本、韩国以及东南亚市场有所增长。
问题在于,后几个市场目前的增量还不足以完全弥补中国和印度需求变化带来的影响。
印度的情况尤其具有代表性。1—8月,印度从印尼进口煤炭5300万吨,同比大降18.8%;从俄罗斯进口却增长9.4%至2430万吨,从美国进口增长10%至1640万吨。
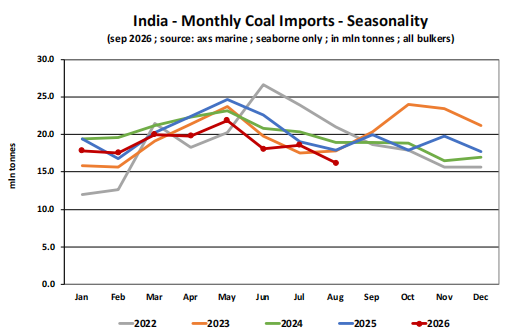
图源:Banchero Costa
这对航运市场形成了两方面影响:一方面,印度煤炭进口总量下降,直接减少了船舶需求;另一方面,俄罗斯、美国距离印度明显远于印尼,运输时间更长,一艘船完成一个航次所需时间增加,又能部分抵消进口量下降的影响。
因此,印度市场现在呈现的是“进口量减少,但部分货源运输距离变长”。
而且,印度减少进口并非短期偶然现象。印度煤炭部数据显示,2026年4月煤炭进口同比下降12.95%,其中电力企业进口下降24.89%,与印度提高国内煤炭供应、减少进口依赖有关。
这也是理解当前市场最关键的一点。
国际能源署数据显示,受中东局势、天然气价格上涨以及部分地区“气转煤”等因素影响,2026年全球煤炭需求将增长1.2%,达到创纪录的89.4亿吨。
但全球煤炭消费增加,并不意味着海运煤炭同步增长。
2026年全球海运动力煤需求将从2025年的10.74亿吨降至10.62亿吨。其中,中国海运动力煤进口预计由3.25亿吨降至约3.10亿吨,印度则由1.67亿吨降至约1.60亿吨。
原因并不复杂:中国和印度都在提高国内煤炭供应,同时中国还在增加蒙古煤炭进口,而这部分煤主要通过铁路和陆路运输,不需要干散货船。
同时,国际能源署还预计今年蒙古对华炼焦煤出口可能增至约9100万吨,同比增长超过50%。中国正在加快从部分海运煤转向蒙古陆路煤,这一变化正在削弱传统海运供应商对应的船舶需求。
因此,今年煤炭市场出现了一个看似矛盾、实际上很清晰的现象:全球煤炭消费量创新高,但真正需要通过海船运输的煤炭增量并没有同步增加。
短期来看,煤炭散运市场并不缺乏支撑。中东局势影响LNG供应,天然气价格走高,日本、韩国等市场增加煤电使用,对进口煤形成额外需求。
国际能源署预计,韩国今年煤炭进口量将增长超过10%;东南亚也是少数保持明显增长的地区,区域煤炭进口量预计由2025年的1.56亿吨增至2026年的1.64亿吨,其中越南进口预计由5500万吨增至6200万吨。
不过,中期走势仍主要取决于中国和印度。如果两国继续提高国内煤炭供应,中国进一步增加蒙古陆路煤进口,那么即使全球煤炭消费维持高位,海运市场能够获得的增量也会受到限制。
如果中东局势缓和、LNG供应逐步恢复,2027年全球煤炭需求可能下降0.4%至89.1亿吨,国际煤炭贸易也将重新回落,其中动力煤贸易面临的压力更明显。
因此,判断接下来煤炭散运市场强弱,不能只看“全球用了多少煤”,还要看这些煤从哪里进口、通过海运还是陆路运输、运输距离有多远,以及最终主要使用哪种船型。
就近期来看,市场仍有区域性机会,但在中国、印度海运进口没有明显恢复之前,煤炭运输需求更可能延续当前的分化状态,而不是出现所有船型同步走强的行情。