五度妙笔
 企业透视镜
 API商城

 数据库
马士基确认订造26艘新船!时隔多年重新扩充船队
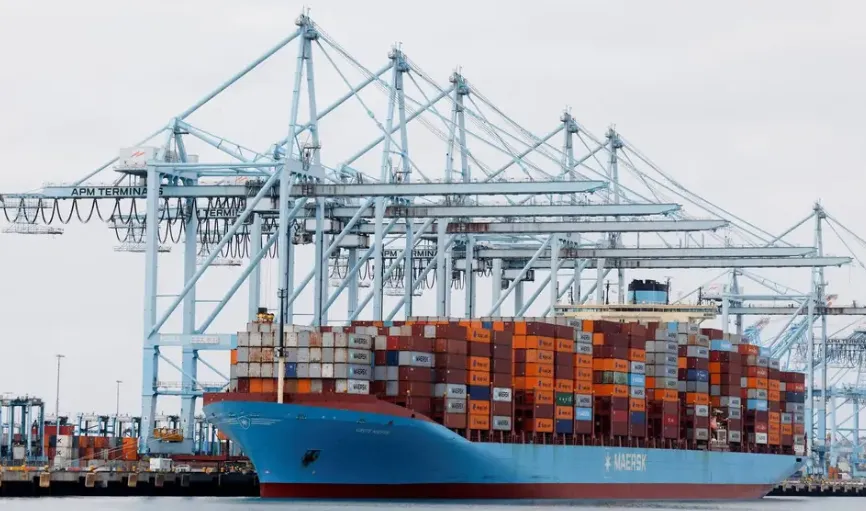
此前市场持续关注的马士基“大造船计划”正式落地。9月18日,马士基确认已签署26艘大型集装箱船建造合同。该批船舶单船运力为18,600TEU,全部采用双燃料发动机,可使用液化天然气运行,计划于2029年至2030年交付。马士基暂未公布具体船厂及订单金额。此举意味着,在经历多年以“更新老旧船队”为主的审慎造船策略后,马士基正重新增加船队规模。
26艘合计近48.4万TEU 规模超首批Triple-E计划
按单船18,600TEU计算,26艘新船总运力约达48.36万TEU,规模已超过马士基2011年启动的首批Triple-E造船计划。彼时马士基订造20艘Triple-E型集装箱船,单船最初设计运力约18,000TEU,总运力约36万TEU。此次无论在船舶数量还是总运力方面,均较当年首批Triple-E计划更大。
马士基目前运营约730艘集装箱船,总运力约473万TEU。新船将于2029至2030年陆续加入船队,但最终净增运力仍取决于届时老旧船舶及租入船舶的退出情况。需注意的是,马士基今年2月已宣布从中国新时代造船订造8艘18,600TEU双燃料集装箱船,同样计划于2029至2030年交付。目前马士基尚未明确说明该8艘是否包含在此次确认的26艘订单之内。
扩船并非突然决定 管理层已多次释放信号
此次扩船并非突然决定。过去几年,马士基在新造船方面一直相对审慎,重点放在老旧船舶更新及替代燃料船型上,而MSC、达飞等竞争对手则持续扩大新船订单。但今年以来,马士基管理层开始频繁释放扩大船队的信号。马士基首席执行官柯文胜此前表示,公司需要更多船舶。随着集装箱市场波动加剧,增加运力可使马士基更好地应对市场变化,同时避免在需求增长时出现运力不足。从此次26艘订单来看,上述信号已正式转化为实际行动。
更值得关注的是,26艘新船全部采用18,600TEU级别加双燃料动力,既延续了马士基近年来的船队更新与能源转型方向,也明显增加了未来的可部署运力。
亚洲至欧洲航线或为重点部署方向
18,600TEU并非当前市场上最大的集装箱船,但该船型对马士基的全球网络具有较强的部署灵活性。目前,马士基已将约18,000至20,500TEU级别的Triple-E系列船舶主要部署于亚洲至欧洲航线。Xeneta首席分析师Peter Sand在接受ShippingWatch采访时表示,随着新船进入船队,马士基可将现有大型船舶重新调配至其他市场,例如亚洲至北美航线。原因在于马士基与赫伯罗特组成的Gemini Cooperation采用枢纽—支线模式,对不同航线之间的运力调配提出了更高要求。因此,这26艘船并不意味着未来一定全部投入亚洲至欧洲航线,但它们可能成为马士基调整全球网络运力的重要筹码。
近48万TEU新运力将带来何种影响
从交付时间来看,该批船舶最快需到2029年才能陆续投入运营,因此短期内不会直接改变当前市场的舱位供需。真正值得货代关注的是未来几年全球班轮公司新船集中交付后的运力变化。
过去几年,疫情、红海绕航、港口拥堵等因素不断推高集装箱运输市场的波动性。与此同时,MSC、达飞、中远海运等船公司持续订造新船,全球集装箱船订单规模亦处于高位。马士基此次加入扩张行列,意味着大型班轮公司之间的运力竞争可能进一步加剧。
不过,新增船舶同样存在另一面。若未来红海航线全面恢复、全球供应链效率改善,或需求出现明显放缓,大量新船集中交付可能导致市场重新面临运力过剩。Sydbank分析师Mikkel Emil Jensen指出,若船舶供给增长超过需求,班轮公司可能被迫降低运价争夺货源,甚至出现更多闲置船舶。
马士基造船策略正在转变
从8艘18,600TEU到如今正式确认26艘,马士基的船队策略已出现明显变化。过去,公司更强调“更新船队”;如今,则是在更新之外进一步增加运力。这一变化与马士基当前的市场判断有关——公司认为,港口及陆侧基础设施长期投资不足,全球供应链中的瓶颈可能持续存在,集装箱运输市场的高波动亦可能成为常态。
此次26艘新船并非简单的“补船”,而是马士基在未来几年全球航线网络、Gemini合作及运力配置上的一次重要布局。对货代而言,短期影响尚不明显,但从2029年开始,随着该批新船陆续交付,马士基全球运力结构、主干航线船型及联盟运力配置均可能出现新的变化。
- END -
本文由船务资讯基于公开信息整理、编译及优化而成。如需转载,请务必注明出处。