五度妙笔
 企业透视镜
 API商城

 数据库
VLCC迎来25年最大订购潮
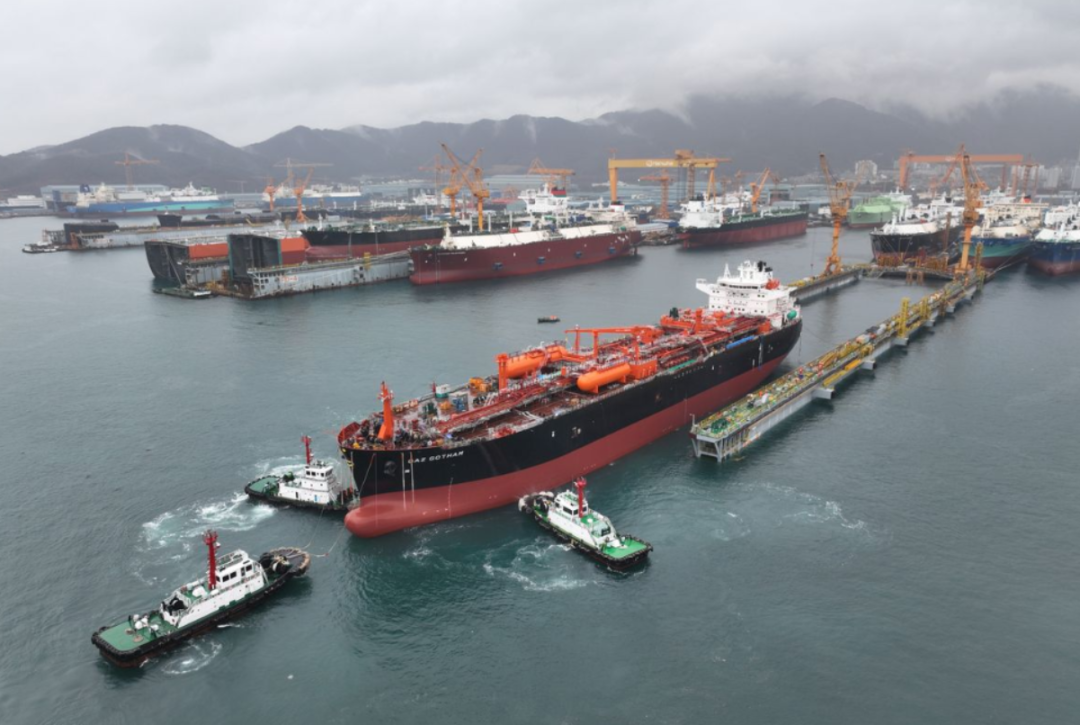
两家机构对选择权、意向书和正式合同的计算方式不同,但都指向同一个事实:今年的VLCC订造规模已经达到至少25年来罕见的水平,总投资超过200亿美元。
一艘VLCC通常可以装载约200万桶原油。目前一艘VLCC新船造价约1.3亿美元,大量资金集中进入这一船型,说明船东考虑的已经不只是眼前的高运价,而是未来数年的原油运输距离和可用运力。
今年VLCC订单增加最直接的背景是中东航运受阻。
霍尔木兹海峡安全形势恶化后,海湾地区的船舶周转效率下降,一些原油需要经过转运完成出口。红海航线受到影响后,部分船舶需要绕行。亚洲炼厂为了减少对中东供应的依赖,也开始增加从美国、巴西、圭亚那、西非等地区采购原油。
原油消费量不一定需要明显增加,油轮需求仍然可以增长。原因很简单:同样一桶原油,从中东运到亚洲和从大西洋沿岸运到亚洲,占用船舶的时间完全不同。航程延长后,同样规模的贸易需要更多船舶才能完成。
这一变化已经反映在运价上。VLCC现货日租金一度超过50万美元,而今年2月战争前约为13.2万美元。与此同时,中东湾船舶等待、转运以及长距离替代货源增加,都进一步消耗了市场上的有效运力。
船队自身的老龄化也在推动订船。Veson Nautical数据显示,目前全球约20%的VLCC船龄已经超过20年。
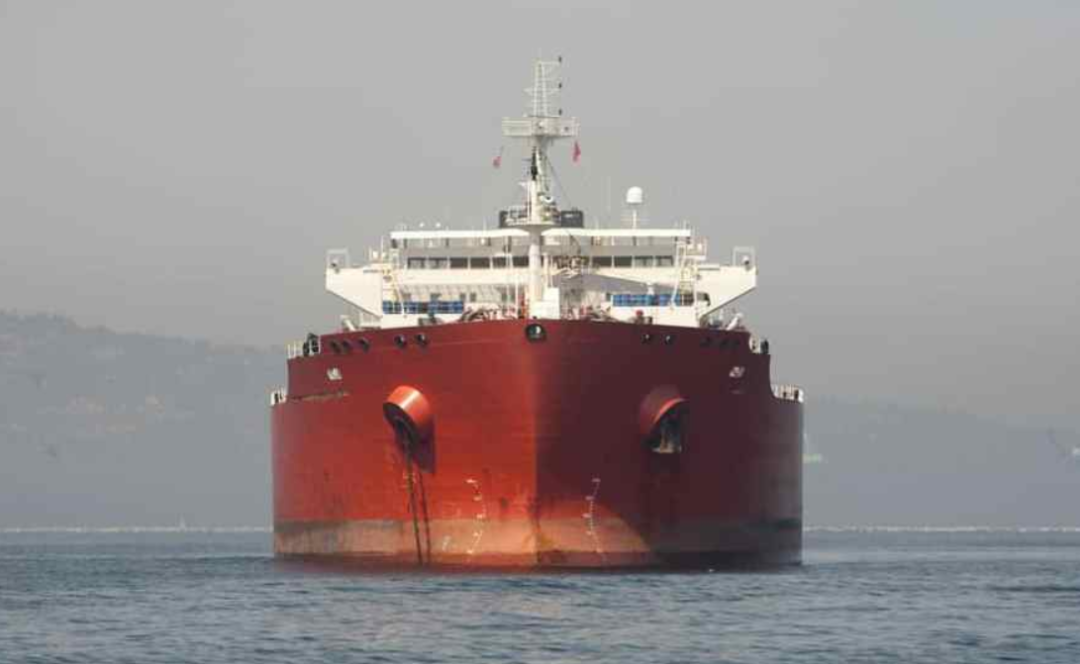
这些船并不会立即退出市场,但船龄增长、船级社要求、石油公司的船舶审核以及环保法规都会限制部分老船进入一线市场。船东因此同时面临两个问题:现有船越来越老,原油运输的平均航程又可能变长。
Signal Group今年7月的统计也显示,仅2026年上半年,全球已经签下261艘原油船订单,推动原油船总手持订单量突破600艘,超过2008年的上一轮高点。其中,VLCC是本轮增长最明显的船型。
类似的投资逻辑也出现在LNG市场。
路透社9月17日报道,Apollo Global Management正在考虑出售或部分出售旗下浮式LNG基础设施运营商Energos Infrastructure,阿布扎比国家石油公司ADNOC旗下国际投资平台XRG是潜在买家之一,正在研究收购最高50%的股份。知情人士给出的Energos估值超过30亿美元,目前交易仍处于讨论阶段,XRG、Apollo和Energos均未正式确认。
Energos拥有13艘浮式LNG基础设施船舶,包括浮式储存再气化装置(FSRU)和LNG运输船,资产分布在巴西、埃及、印度尼西亚、墨西哥和荷兰等市场。Apollo公开资料也确认,Energos运营13艘LNG基础设施船舶。
XRG对这类资产感兴趣,与它近两年的天然气布局一致。
今年7月,XRG完成对美国Rio Grande LNG项目4号和5号生产线额外7.6%权益的收购。加上此前投资,XRG已经覆盖该项目正在建设的全部5条生产线。Rio Grande LNG规划产能约3000万吨/年。XRG同时提出,到2035年建立约2500万吨/年的全球天然气和LNG业务组合。
在阿根廷,XRG又与YPF和Eni推进Argentina LNG项目,首期规划1200万吨/年,并计划参与Vaca Muerta上游天然气资源开发。XRG今年6月宣布,拟与Eni分别收购三个Vaca Muerta区块32%的权益,使其投资范围从上游气源继续延伸至液化、运输和国际市场。
对大型能源公司来说,拥有天然气资源和液化能力并不等于掌握完整供应链。当地缘冲突导致固定航线中断,能够移动的LNG运输船、FSRU和油轮本身就会成为稀缺基础设施。FSRU还可以直接承担储存和再气化功能,比建设固定陆上接收站更容易调动。
VLCC订单快速增加并不意味着未来几年运价一定保持高位。
目前部分新船的交付期已经排到2029年和2030年。BIMCO数据显示,原油船手持订单已经达到约1.3亿载重吨,相当于现有船队约27%,交付周期一直延伸至2030年前后。
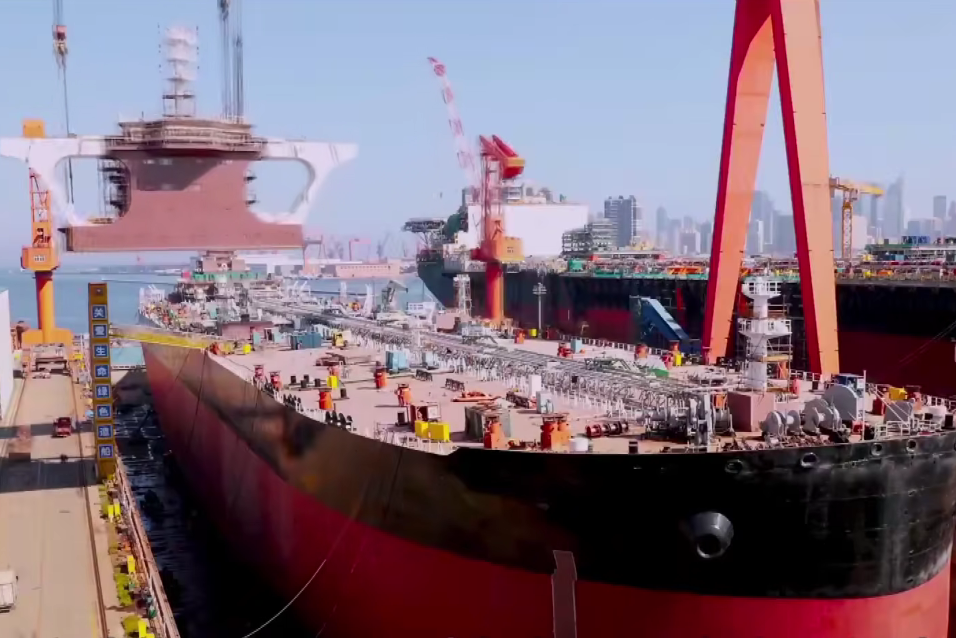
这批船投入市场时,今天支撑高运价的条件可能已经发生变化。如果霍尔木兹海峡恢复正常通航、红海安全状况改善,中东出口恢复,当前被等待、绕航和转运占用的运力会重新释放。
与此同时,老旧VLCC也未必会按照传统模型快速拆解,部分船仍可以进入受制裁贸易和非主流市场。新船集中交付与老船退出速度偏慢同时出现,可能重新增加运力压力。
今年这轮投资潮反映出的并不是简单的“石油需求增长”。船东和能源公司正在把资金投入能够跨地区移动的能源运输资产。
VLCC解决的是大规模、长距离原油运输问题,FSRU解决的是LNG进口和再气化的灵活性问题。当前资本押注的核心,是未来全球能源贸易可能需要走更远的路,并且需要更多可以随时调动的海上运力。
来源:海运圈聚焦