五度妙笔
 企业透视镜
 API商城

 数据库
经晨船市--碳!双燃料船队破500艘,2000亿美元船单七成流向中国船厂
点击蓝字
关注我们
全球双燃料船队刚跨过一个整数关口。世界航运理事会(WSC,全球班轮航运业协会)10月22日发布的双燃料船队态势视图显示,截至2026年9月,在役的双燃料集装箱船与汽车运输船达到503艘,较上年同期的358艘增长41%;船东为这些"能烧清洁燃料"的船累计投入(含已交付与手持订单)已突破2000亿美元。数字很猛,但门道藏在数字背后:这批船绝大部分不是在欧日韩的船台成型,而是在中国船坞里下水;与此同时,船东对"真的烧替代燃料"的决心,正被监管的不确定性悄悄打折。
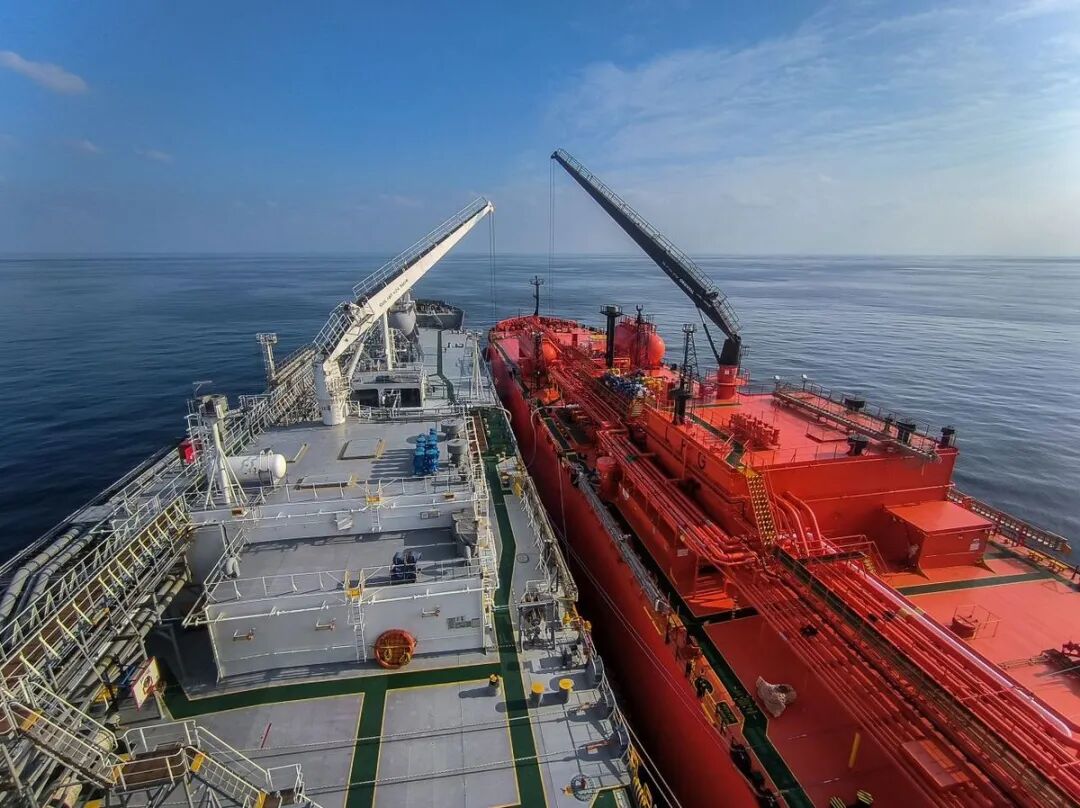
WSC船队态势视图统计的是双燃料集装箱船与汽车运输船(PCTC)两个细分市场,并非全行业替代燃料船总和。具体看:在役503艘,另有849艘手持订单,已交付加在手订单合计1352艘;按载重吨计,这两个板块中具备替代燃料能力的船型占集装箱船订单的65%、占汽车运输船订单的97%,而全球其余船队这一比例仅为23%。也就是说,绿色动力的渗透高度集中在箱船和汽车船这两条线,远未铺满整个海运版图。
挪威船级社的替代燃料订单一览提供了旁证:2026年前九个月,全球替代燃料新船订单311艘,同比增长53%;其中LNG仍占大头(200艘,集装箱船占55%、汽车船占32%),9月单季69艘,是2024年三季度以来最强的一个季度。
但另一组数据泼了点冷水。发动机厂商(原MAN Energy Solutions,2025年更名Everllence)首席执行官Uwe Lauber在9月SMM展会上称,该公司双燃料发动机订单占比已从2025年的60%腰斩至2026年的30%。船东一边下双燃料船,一边又把更多传统燃料船订单放回台面——根源在国际海事组织(IMO)的净零框架迟迟未落地。该框架2025年10月被推迟,MEPC(海洋环境保护委员会)会议定于11月30日至12月3日举行,12月4日还可能召开续会,规则明朗前,资本选择观望。
回到造船端,这两个双燃料渗透最高的板块,恰好是中国船厂最占优的赛道。BIMCO(波罗的海国际航运公会)数据显示:中国手持全球订单簿的64%,过去12个月新签修正总吨(CGT)的74%;集装箱船订单簿中国占81%,大型汽车运输船约90%。
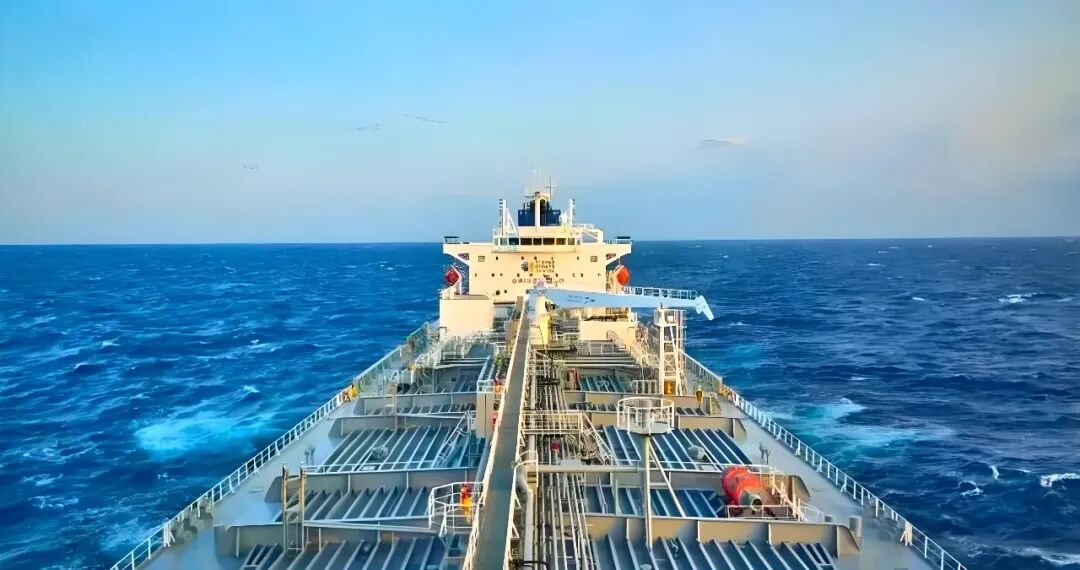
换句话说,世界为双燃料船投入的2000亿美元、积压的849艘手持订单,很大一块会在中国船坞里变成钢与电。把两组数据叠加看更直观:WSC 统计的 849 艘手持双燃料船,按 BIMCO 的中国订单簿份额(箱船 81%、汽车船约 90%)粗略折算,其中 600 艘以上大概率将由中国船厂承建——全球绿色航运的资本开支,最终很大一块落进中国船坞。中国船舶工业一季度新接绿色船舶订单份额已达80.2%,上半年绿色双燃料动力占全部新船订单的62%——从LNG双燃料到甲醇、氨燃料预留,中国船厂已把竞争力从"价格"延伸到"船型开发、双燃料系统集成与批量建造能力"。
双燃料船只是减排的"壳",真正兑现减排要看港口能不能加到便宜的绿色燃料。中国正在把"造得出船"的产业链优势向"供得上燃料"延伸:上海洋山港已建成绿色甲醇加注能力,2025年为韩国HMM Green轮加注约2900吨国产绿色甲醇;在10月23日于上海北外滩举行的全球海事论坛年会上发布的报告称,中国参与的绿色航运走廊项目已从2022年的3个增至20余个,全球近五分之一的绿色航运走廊项目与中国港口相连。DNV 2026年展望则指出,中国占全球船舶二氧化碳排放的17%(单一国家最大份额),同时又是光伏产能占全球八成以上、风电装机世界第一的绿色燃料供给大国——减排压力与供给能力,在中国身上拧成了一股绳。
双燃料船队破500艘,是航运脱碳的一记实锤,却远不是终局。当船东把2000亿美元投入"能烧清洁燃料的船",真正决定这笔钱能否换来减排的,是港口能不能加到低价的绿色甲醇,是IMO能不能给出确定的规则。中国已经把第一块砖——造舰能力——砌得很牢,下一程的成色,要看燃料与规则这两块砖能不能跟上。
相关链接:
经晨海事--准!IMO 正式批准氨燃料船舶安全新指南 零碳航运商业化迎来关键支撑
经晨海工-- 交!中远海工绿色首制船 挪威船东Sea1·甲醇预留+电池
经晨船市--袭!超20艘PCTC订单来袭:中远海运特运携比亚迪上汽安吉全选中国船厂
经晨船市-- 猛!中国汽车出口太猛 10%靠集装箱凑合 MSC斥81亿抢12艘PCTC 全落中国
经晨航运--心!北外滩论坛落幕:上海航运中心从规模领先走向规则引领
经晨航运-- 核!核动力汽车运输船要跑韩美线:现代Glovis联手美国 LGL,从概念走向商用
chuanbroker
分享创造价值
公众号ID丨chuanbobroker